Mỗi mùa báo cáo tài chính, các báo lại chạy tít “công ty chứng khoán A lãi tăng 100%”, “công ty B lãi kỷ lục”. Nhưng cùng là lãi tăng, có nơi lãi nhờ khách giao dịch nhiều, có nơi lãi nhờ cho vay, có nơi lãi nhờ cổ phiếu tự doanh tăng giá trên giấy, có nơi lãi nhờ hoàn nhập một khoản dự phòng cũ. Bốn loại lãi đó có chất lượng rất khác nhau, và nếu chỉ nhìn con số cuối cùng, nhà đầu tư rất dễ hiểu sai.
Bài này hướng dẫn cách đọc báo cáo tài chính của một công ty chứng khoán Việt Nam theo từng bước, rồi áp dụng luôn vào hai doanh nghiệp có quy mô và phong cách khác hẳn nhau: Chứng khoán FPT (FTS) và Chứng khoán VNDIRECT (VND). Số liệu lấy từ báo cáo tài chính bán niên 2026 (đến ngày 30/6/2026) do các báo tài chính tổng hợp, nguồn ghi ở cuối bài.
Công bố lợi ích: Bài viết chỉ nhằm mục đích chia sẻ phương pháp đọc báo cáo tài chính, cố gắng trình bày khách quan cả điểm mạnh và điểm yếu của hai doanh nghiệp, không phải khuyến nghị mua bán cổ phiếu nào.
Vì sao công ty chứng khoán cần đọc theo cách riêng?
Một công ty sản xuất bán hàng, thu tiền, trả chi phí, phần còn lại là lãi. Công ty chứng khoán thì giống một “ngân hàng thu nhỏ cộng với một quỹ đầu tư”: họ đi vay tiền để cho khách vay ký quỹ (margin), dùng vốn của mình để đầu tư cổ phiếu và trái phiếu, đồng thời thu phí môi giới mỗi khi khách mua bán. Vì vậy, báo cáo tài chính của công ty chứng khoán được lập theo một chế độ kế toán riêng (Thông tư 334/2016/TT-BTC), với những khoản mục mà bạn sẽ không thấy ở doanh nghiệp thông thường.
Lợi nhuận của công ty chứng khoán đến từ bốn nguồn chính, mỗi nguồn có “tính cách” riêng:
- Môi giới: thu phí khi khách giao dịch. Phụ thuộc thanh khoản thị trường, ít rủi ro nhưng ngày càng cạnh tranh, nhiều nơi giảm phí về gần 0.
- Cho vay ký quỹ và ứng trước: thu lãi từ khách vay để mua cổ phiếu. Ổn định khi thị trường bình thường, nhưng có rủi ro nợ xấu khi thị trường sập mạnh.
- Tự doanh: công ty dùng vốn của mình mua cổ phiếu, trái phiếu, chứng chỉ tiền gửi. Có thể lãi lớn hoặc lỗ lớn, biến động mạnh nhất.
- Ngân hàng đầu tư (IB) và tư vấn: phí tư vấn phát hành, bảo lãnh trái phiếu, cổ phiếu. Phụ thuộc vào chu kỳ thị trường vốn.
Đọc báo cáo tài chính công ty chứng khoán, về bản chất là trả lời ba câu hỏi: lãi đến từ đâu, tài sản đang nằm ở đâu, và công ty dùng bao nhiêu tiền vay để làm điều đó.
Bước 1: Đọc Báo cáo tình hình tài chính, xem tiền đang nằm ở đâu
Đây là “bảng cân đối kế toán” của công ty chứng khoán. Bạn cần chú ý năm nhóm tài sản:
- Tiền và tương đương tiền: phần an toàn, thanh khoản cao.
- Các khoản cho vay: chủ yếu là cho vay margin và ứng trước tiền bán. Đây là “cỗ máy thu lãi”.
- FVTPL (tài sản tài chính ghi nhận qua lãi lỗ): danh mục tự doanh được định giá lại theo giá thị trường mỗi kỳ. Giá lên thì lợi nhuận tăng, kể cả khi chưa bán. Đây là chỗ dễ tạo ra “lãi trên giấy”.
- HTM (giữ đến ngày đáo hạn): thường là tiền gửi có kỳ hạn, chứng chỉ tiền gửi, trái phiếu giữ đến hạn. Thu lãi đều, ít biến động.
- AFS (sẵn sàng để bán): đánh giá lại theo giá thị trường nhưng chênh lệch không đi vào lợi nhuận mà vào vốn chủ sở hữu. Muốn biết công ty đang “lãi ngầm” hay “lỗ ngầm”, hãy xem phần này trong thuyết minh.
Bên nguồn vốn, hai con số quan trọng nhất là vay ngắn hạn (công ty đi vay bao nhiêu để cho khách vay lại và đầu tư) và vốn chủ sở hữu (tấm đệm chịu lỗ của cổ đông).
Áp dụng: FTS và VND khác nhau thế nào về cơ cấu tài sản?
| Chỉ tiêu (30/6/2026) | FTS | VND |
|---|---|---|
| Tổng tài sản | 14.556 tỷ đồng | khoảng 49.866 tỷ đồng |
| Vốn chủ sở hữu | khoảng 4.430 tỷ đồng (ước tính)* | 21.432 tỷ đồng |
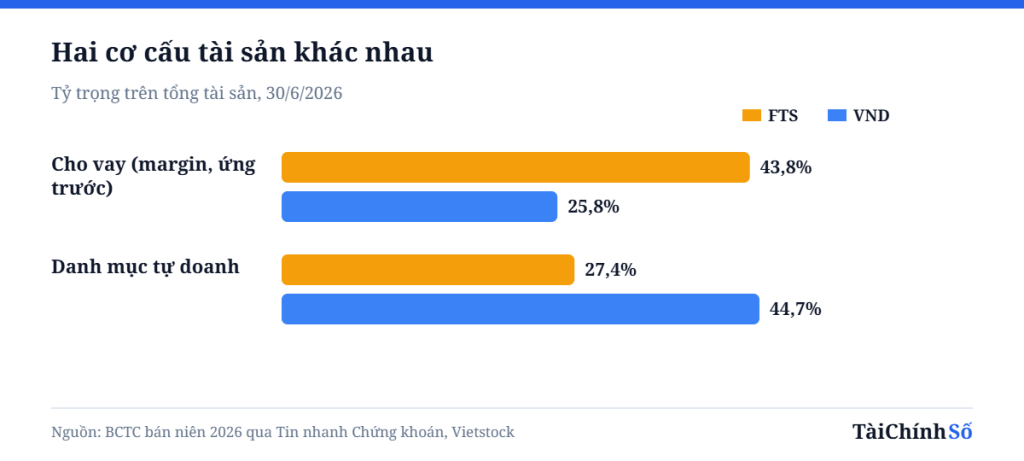
| Cho vay (margin, ứng trước) | 6.380 tỷ đồng (43,8% tài sản) | dư nợ margin 12.859 tỷ đồng (khoảng 26% tài sản) |
| Danh mục tự doanh | FVTPL 3.993 tỷ đồng (27,4% tài sản) | 22.309 tỷ đồng (khoảng 45% tài sản), trong đó trái phiếu khoảng 15.115 tỷ đồng |
| Tiền và tương đương tiền | 3.877 tỷ đồng (26,6% tài sản) | không có trong số liệu tổng hợp |
| Vay ngắn hạn | 9.918 tỷ đồng | khoảng 23.645 tỷ đồng |
* Vốn chủ sở hữu FTS được tính ngược từ thông tin “vay ngắn hạn bằng 223,7% vốn chủ sở hữu” trong bài tổng hợp báo cáo tài chính, sai số nhỏ.
Chỉ nhìn bảng này đã thấy hai “tính cách” rất khác nhau:
- FTS là một công ty “thiên về cho vay”: gần một nửa tài sản là các khoản cho vay, thêm hơn một phần tư là tiền và tương đương tiền. Danh mục tự doanh tăng mạnh 59% so với đầu năm, nhưng phần lớn là trái phiếu và tiền gửi; phần cổ phiếu nổi bật có khoảng 407 tỷ đồng cổ phiếu May Sông Hồng (MSH).
- VND là một công ty “thiên về đầu tư”: gần một nửa tài sản nằm trong danh mục tự doanh, trong đó trái phiếu chiếm phần lớn. Dư nợ margin chỉ khoảng một phần tư tài sản, và theo chia sẻ tại đại hội cổ đông, công ty chủ động không đua tăng dư nợ, chấp nhận giảm thị phần môi giới để kiểm soát rủi ro.
Không có cơ cấu nào đúng hay sai tuyệt đối. Nhưng cơ cấu tài sản quyết định công ty sẽ “đau” ở đâu khi thị trường xấu: công ty thiên về cho vay sợ nợ xấu margin, công ty thiên về đầu tư sợ giá tài sản giảm và rủi ro tín dụng của trái phiếu.
Bước 2: Đo đòn bẩy, công ty đang đi vay bao nhiêu?
Công ty chứng khoán nào cũng vay. Câu hỏi là vay nhiều đến đâu so với vốn của chính mình. Hai tỷ lệ đơn giản bạn có thể tự tính:
- Vay / Vốn chủ sở hữu: cho biết mỗi đồng vốn của cổ đông đang “gánh” bao nhiêu đồng nợ.
- Dư nợ cho vay / Vốn chủ sở hữu: theo quy định hiện hành, tổng dư nợ cho vay ký quỹ của công ty chứng khoán không được vượt quá 200% vốn chủ sở hữu. Tỷ lệ càng gần trần, dư địa tăng trưởng margin càng ít và rủi ro càng cao.
| Tỷ lệ (30/6/2026) | FTS | VND |
|---|---|---|
| Vay ngắn hạn / Vốn chủ sở hữu | khoảng 2,24 lần | khoảng 1,10 lần |
| Cho vay / Vốn chủ sở hữu | khoảng 1,44 lần** | khoảng 0,60 lần |
** Khoản cho vay của FTS gồm cả margin và ứng trước tiền bán, nên tỷ lệ margin thuần sẽ thấp hơn một chút.
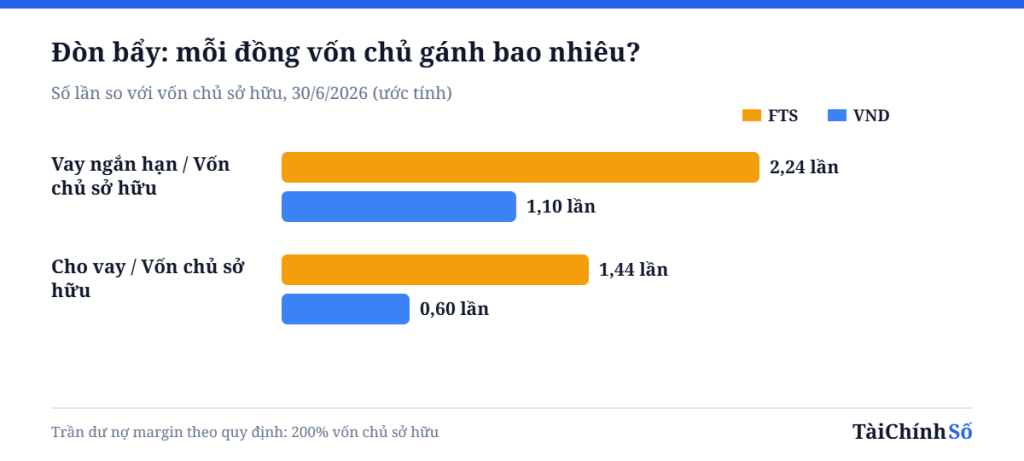
Cách đọc: FTS dùng đòn bẩy cao hơn rõ rệt. Vay ngắn hạn tăng 13,2% trong sáu tháng đầu năm, công ty cũng liên tục mở thêm hạn mức tín dụng ngân hàng. Điều này giúp tăng quy mô cho vay khi vốn chủ sở hữu còn nhỏ, nhưng cũng làm chi phí lãi vay tăng: trong quý 2/2026, nhóm chi phí dự phòng, lỗ và chi phí đi vay liên quan đến cho vay của FTS tăng 72% so với cùng kỳ. VND ngược lại có vốn chủ sở hữu lớn, đòn bẩy thấp, vay ngắn hạn giảm 11% so với đầu năm, tức đang ở thế “phòng thủ” hơn về nguồn vốn.
Bước 3: Đọc Báo cáo kết quả hoạt động, lãi đến từ đâu?
Đây là phần nhiều người chỉ nhìn dòng cuối cùng. Hãy kéo lên trên và chia doanh thu theo bốn mảng ở phần đầu bài. Những dòng cần tìm: “Lãi từ các tài sản tài chính FVTPL”, “Lãi từ các khoản cho vay và phải thu”, “Lãi từ các khoản đầu tư nắm giữ đến ngày đáo hạn (HTM)”, “Doanh thu nghiệp vụ môi giới chứng khoán”, “Doanh thu tư vấn, bảo lãnh”. Bên chi phí, chú ý “Lỗ các tài sản tài chính FVTPL”, “Chi phí dự phòng” và “Chi phí lãi vay”.
FTS: cho vay là trụ cột, tự doanh bù cho môi giới
- Quý 2/2026, tổng doanh thu hoạt động 309,5 tỷ đồng (+29%), lợi nhuận sau thuế 78 tỷ đồng (+29%).
- Lãi từ cho vay và phải thu gần 192 tỷ đồng, chiếm khoảng 62% doanh thu quý. Đây là trụ cột.
- Lãi FVTPL 65,6 tỷ đồng, trong khi cùng kỳ năm trước lỗ 9,3 tỷ đồng: tự doanh là động lực tăng trưởng của quý.
- Doanh thu môi giới chỉ 25,1 tỷ đồng, giảm gần 49%, phản ánh thanh khoản thị trường đi xuống.
- Sáu tháng: lợi nhuận trước thuế 290 tỷ đồng (+13%), trong đó phần đã thực hiện khoảng 272 tỷ đồng; lợi nhuận sau thuế gần 238 tỷ đồng (+11%). Công ty hoàn thành khoảng 53% kế hoạch 550 tỷ đồng lợi nhuận trước thuế năm 2026.
VND: tự doanh và hoàn nhập dự phòng tạo cú bật
- Quý 2/2026, doanh thu thuần 1.388 tỷ đồng (+11%), lợi nhuận trước thuế 1.106 tỷ đồng (+127%), lợi nhuận sau thuế gần 883 tỷ đồng (gấp 2,4 lần).
- Lãi gộp tự doanh hơn 604 tỷ đồng (+64%), chủ yếu từ bán và đánh giá lại trái phiếu; mảng cổ phiếu tự doanh không nổi bật.
- Hoàn nhập dự phòng khoảng 332 tỷ đồng, trích thêm 36 tỷ đồng, đóng góp ròng khoảng 296 tỷ đồng, tương đương gần 27% lợi nhuận trước thuế của quý.
- Doanh thu cho vay margin tăng 26%, nhưng lãi gộp môi giới giảm 53% xuống dưới 39 tỷ đồng; thị phần môi giới HOSE giảm từ 4,78% (quý 1) xuống 3,96% (quý 2).
- Sáu tháng: lợi nhuận trước thuế 1.787 tỷ đồng (+85%), sau thuế gần 1.428 tỷ đồng (+90%), hoàn thành khoảng 59% kế hoạch 3.018 tỷ đồng lợi nhuận trước thuế năm 2026.
Cách đọc: cả hai đều đang chịu cùng một cơn gió ngược là môi giới giảm mạnh, và đều bù lại bằng tự doanh. Nhưng chất lượng lợi nhuận khác nhau. Lợi nhuận của FTS phần lớn đến từ lãi cho vay, loại thu nhập lặp lại đều đặn, và gần như toàn bộ lợi nhuận sáu tháng là đã thực hiện. Cú tăng của VND có đóng góp lớn từ hoàn nhập dự phòng, khoản mang tính một lần, và từ bán, đánh giá lại trái phiếu, khoản phụ thuộc vào thị trường. Khi so sánh tăng trưởng lợi nhuận, nên tách những khoản này ra để thấy “lợi nhuận lõi”.
Bước 4: Đọc thuyết minh, tìm “quả bom” và “của để dành”
Thuyết minh báo cáo tài chính dài và khô, nhưng là nơi chứa những thông tin quan trọng nhất mà con số tổng không cho thấy. Với công ty chứng khoán, có bốn chỗ nên mở ra xem:
- Chi tiết danh mục FVTPL và AFS: giá gốc, giá trị hợp lý, chênh lệch. Cổ phiếu nào chiếm tỷ trọng lớn? Nếu một mã chiếm phần lớn danh mục, lợi nhuận công ty sẽ “nhảy” theo mã đó.
- Trái phiếu doanh nghiệp nắm giữ: của ai, kỳ hạn nào, đã trích lập dự phòng chưa.
- Dự phòng các khoản cho vay và phải thu: tăng hay giảm, vì sao.
- Báo cáo tỷ lệ an toàn tài chính (công bố riêng): tỷ lệ vốn khả dụng trên tổng giá trị rủi ro, theo quy định tối thiểu 180%. Tỷ lệ càng cao, công ty càng an toàn.
Áp dụng vào hai doanh nghiệp:
- FTS: danh mục FVTPL có giá trị hợp lý cao hơn giá gốc khoảng 11%, tức đang có lãi đánh giá lại khoảng 396 tỷ đồng, nhưng phần lãi này đã giảm so với cùng kỳ. Cổ phiếu MSH là khoản đáng chú ý: giá MSH giảm khoảng 7% trong quý 2 và tiếp tục giảm sau đó, nên kết quả tự doanh các quý tới sẽ chịu ảnh hưởng nếu xu hướng này kéo dài. Lưu chuyển tiền thuần từ hoạt động kinh doanh sáu tháng âm khoảng 20 tỷ đồng, trong khi dòng tiền tài chính dương 987 tỷ đồng chủ yếu từ đi vay mới.
- VND: điểm cần theo dõi nhất là khoản trái phiếu của Công ty CP Năng lượng Trung Nam, hơn 4.000 tỷ đồng theo chia sẻ tại đại hội cổ đông 2026, tương đương gần 19% vốn chủ sở hữu. Ban lãnh đạo cho biết phương án thu hồi dựa trên quỹ đất dự án chống ngập TP.HCM và nguồn tiền điện từ EVN. Nếu thu hồi tốt, đây có thể là nguồn hoàn nhập dự phòng tiếp theo; nếu không, đây là rủi ro lớn nhất trên bảng cân đối. Ngoài ra, khoản phải thu bán tài sản tài chính giảm mạnh từ hơn 2.312 tỷ đồng xuống khoảng 768 tỷ đồng, cho thấy công ty đã thu tiền về từ các giao dịch bán trước đó.
Bước 5: Ghép lại thành các chỉ số định giá
Sau khi hiểu doanh nghiệp, mới đến lúc nhìn giá. Với công ty chứng khoán, ba chỉ số hay dùng nhất là ROE, P/B và P/E. Lưu ý: P/B thường được dùng nhiều hơn P/E với nhóm này, vì lợi nhuận công ty chứng khoán biến động mạnh theo thị trường, còn giá trị sổ sách ổn định hơn.
| Chỉ số (ước tính) | FTS | VND |
|---|---|---|
| Giá cổ phiếu (16/10/2026) | 18.650 đồng | 13.250 đồng |
| Số cổ phiếu lưu hành | khoảng 381 triệu | khoảng 1.522 triệu |
| Giá trị sổ sách / cổ phiếu (BVPS) | khoảng 11.600 đồng | khoảng 14.100 đồng |
| P/B | khoảng 1,6 lần | khoảng 0,94 lần |
| ROE (năm hóa 6 tháng 2026) | khoảng 10,7% | khoảng 13,3% (công ty công bố ROE 12 tháng gần nhất 13,1%) |
| P/E (năm hóa lợi nhuận 6 tháng) | khoảng 15 lần | khoảng 7 lần |
Cách tính: BVPS = vốn chủ sở hữu / số cổ phiếu; P/B = giá / BVPS; ROE năm hóa = lợi nhuận sau thuế 6 tháng × 2 / vốn chủ sở hữu; P/E năm hóa = giá / (lợi nhuận sau thuế 6 tháng × 2 / số cổ phiếu). Năm hóa là cách ước tính thô, lợi nhuận nửa cuối năm có thể khác xa nửa đầu năm, đặc biệt với VND khi quý 2 có khoản hoàn nhập dự phòng lớn.
Đọc bảng này thế nào cho đúng? Thoạt nhìn, VND “rẻ” hơn ở mọi chỉ số: P/B dưới 1, P/E thấp, ROE cao hơn. Nhưng một nhà đầu tư cẩn thận sẽ hỏi tiếp: vì sao thị trường chấp nhận trả cho VND thấp hơn giá trị sổ sách? Câu trả lời thường nằm ở Bước 4: thị trường đang “trừ hao” cho rủi ro của khoản trái phiếu Trung Nam và cho việc lợi nhuận phụ thuộc vào tự doanh trái phiếu, hoàn nhập dự phòng. Ngược lại, thị trường trả cho FTS mức P/B cao hơn có thể vì lịch sử lợi nhuận ổn định, ít tai tiếng trái phiếu và cơ cấu lợi nhuận thiên về cho vay. Nhưng mức định giá đó cũng đòi hỏi FTS phải duy trì được tăng trưởng trong khi chi phí vốn đang tăng.
Nói cách khác, “rẻ” hay “đắt” chỉ có ý nghĩa khi đặt cạnh rủi ro. Đây đúng là tinh thần biên an toàn của Benjamin Graham mà Tài Chính Số đã viết trong Tủ sách nhà đầu tư Kỳ 2: chỉ số thấp chưa chắc là có biên an toàn, nếu chất lượng tài sản phía sau có vấn đề.
Góc nhìn của Sen: bảng tóm tắt sau khi đọc xong
Sau tám năm trong nghề, cách mình tóm tắt một công ty chứng khoán là trả lời ba câu: lãi lõi có đều không, đòn bẩy có quá tay không, và trên bảng cân đối có khoản nào khiến mình mất ngủ không. Áp vào số liệu bán niên 2026: FTS có lãi lõi đều nhờ cho vay, nhưng đòn bẩy cao hơn và chi phí vốn đang tăng nhanh; VND có quy mô vốn lớn, đòn bẩy thấp, ROE tốt hơn, nhưng lợi nhuận phụ thuộc nhiều vào tự doanh trái phiếu và có khoản trái phiếu lớn cần theo dõi. Mỗi bên có một câu hỏi lớn khác nhau, và chính bạn cần quyết định câu hỏi nào mình chấp nhận được.
Một lưu ý thực tế: cổ phiếu công ty chứng khoán là nhóm có tính chu kỳ rất cao, thường biến động mạnh hơn thị trường chung theo cả hai chiều. Thanh khoản thị trường tăng hay giảm thường ảnh hưởng đến kết quả của cả ngành trước khi kịp phản ánh vào báo cáo tài chính. Vì vậy, đọc báo cáo tài chính là điều kiện cần, nhưng chưa đủ.
Checklist 8 câu hỏi khi đọc báo cáo tài chính công ty chứng khoán
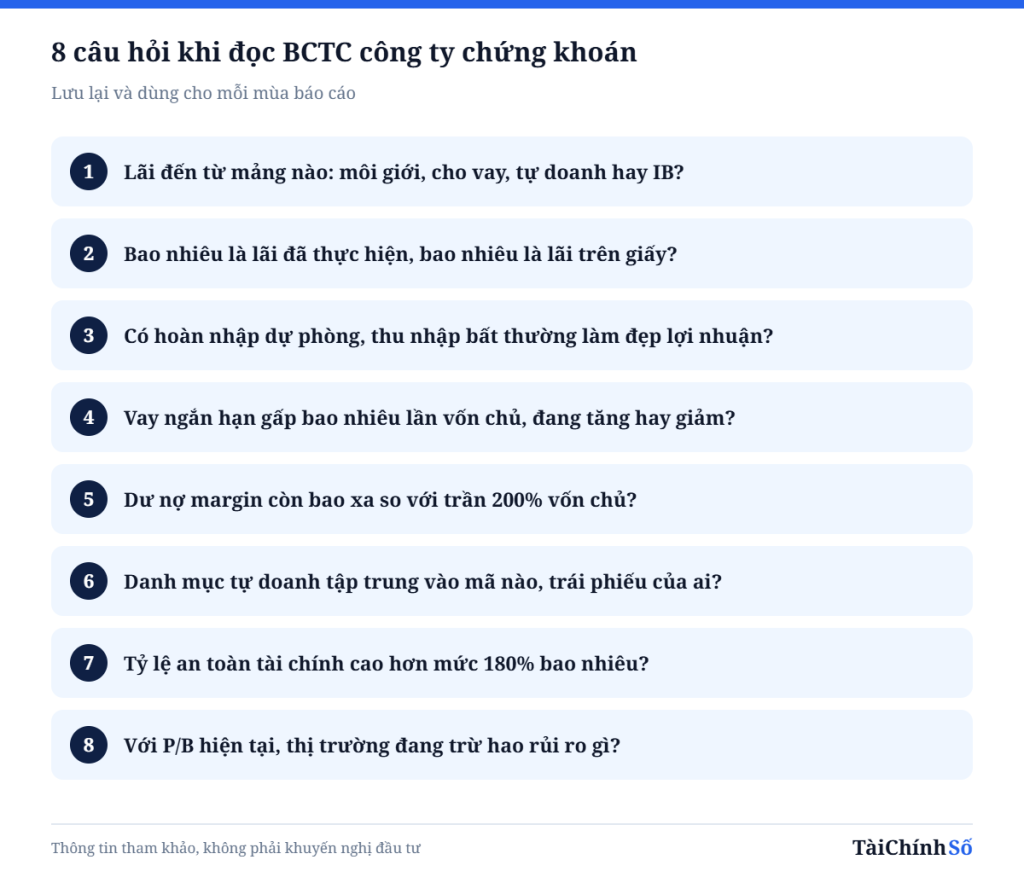
- Lợi nhuận kỳ này đến từ mảng nào là chính: môi giới, cho vay, tự doanh hay IB?
- Bao nhiêu phần lợi nhuận là đã thực hiện, bao nhiêu là lãi đánh giá lại trên giấy?
- Có khoản hoàn nhập dự phòng hay thu nhập bất thường nào làm “đẹp” lợi nhuận không?
- Vay ngắn hạn gấp bao nhiêu lần vốn chủ sở hữu, và đang tăng hay giảm?
- Dư nợ margin so với vốn chủ sở hữu còn bao nhiêu dư địa so với trần 200%?
- Danh mục tự doanh tập trung vào mã nào, trái phiếu của ai?
- Tỷ lệ an toàn tài chính có cao hơn mức tối thiểu 180% một khoảng đủ rộng không?
- Với mức P/B hiện tại, thị trường đang “trừ hao” rủi ro gì, và mình có đồng ý không?
Tìm báo cáo tài chính ở đâu?
- Website quan hệ cổ đông của công ty: FPTS tại fpts.com.vn, VNDIRECT tại vndirect.com.vn, mục Quan hệ cổ đông.
- Sở Giao dịch Chứng khoán TP.HCM (HOSE) và Hà Nội (HNX): mục công bố thông tin của từng mã.
- Lịch công bố: báo cáo quý chậm nhất 20 ngày sau khi kết thúc quý. Báo cáo quý 3/2026 sẽ ra trước ngày 20/10, bạn có thể thử áp dụng ngay checklist trên để cập nhật số liệu trong bài.
Đọc thêm trên Tài Chính Số
- Nhà Đầu Tư Thông Minh (Kỳ 1): Ông Thị Trường và ranh giới giữa đầu tư với đầu cơ
- Theo dõi VN-Index, vàng, tỷ giá mỗi ngày
- Mở tài khoản chứng khoán và được hướng dẫn từ lệnh đầu tiên
Nguồn số liệu: Tin nhanh Chứng khoán (FTS quý 2/2026); Vietstock (FPTS quý 2/2026); Tin nhanh Chứng khoán (VND 6 tháng 2026); Vietstock (VNDIRECT quý 2/2026); Doanh nhân Pháp luật (ĐHĐCĐ VNDIRECT 2026); Doanh nhân Pháp luật (vốn điều lệ FTS); Mekong ASEAN (vốn điều lệ VND). Giá cổ phiếu tham chiếu phiên 16/10/2026.
Bài viết chỉ nhằm chia sẻ phương pháp đọc báo cáo tài chính, không phải khuyến nghị mua bán chứng khoán. Các chỉ số định giá là ước tính của tác giả từ số liệu công khai, có thể sai lệch so với số liệu chính thức. Tác giả đang công tác tại Công ty Chứng khoán FPT. Nhà đầu tư nên đọc báo cáo tài chính gốc và tự chịu trách nhiệm với quyết định của mình.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?