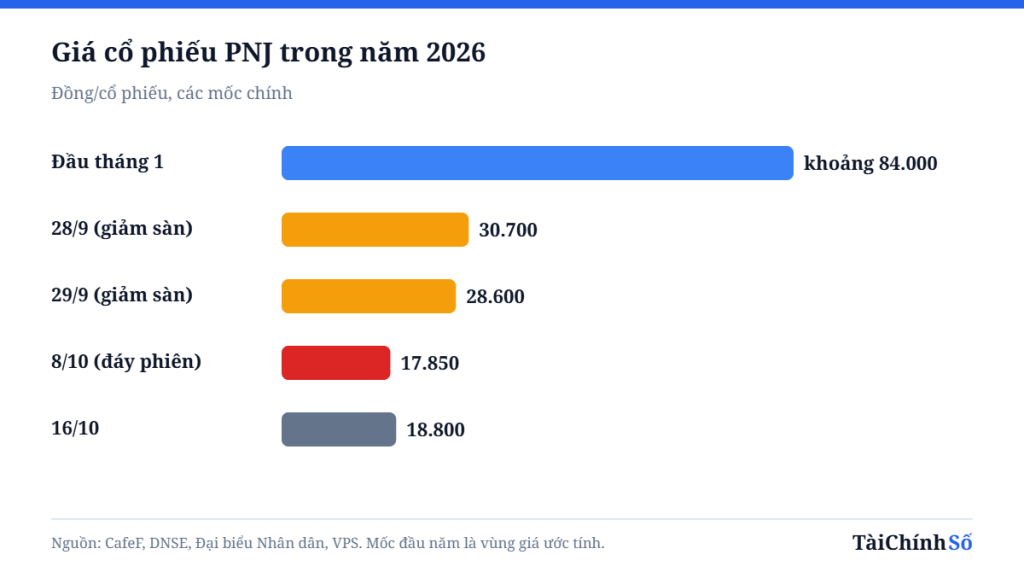
Đầu năm 2026, PNJ là “cổ phiếu quốc dân” của nhóm bán lẻ: thương hiệu trang sức số một Việt Nam, lợi nhuận đều đặn nhiều năm, được các quỹ ngoại nắm giữ dài hạn. Chín tháng sau, cổ phiếu mất gần 80% giá trị từ vùng 84.000 đồng, công ty dự kiến lỗ kỷ lục hơn 6.200 tỷ đồng, và ban lãnh đạo trình cổ đông phương án phát hành riêng lẻ tối đa 550 triệu cổ phiếu, nhiều hơn toàn bộ số cổ phiếu đang lưu hành.
Câu hỏi nhiều nhà đầu tư đang đặt ra trước Đại hội đồng cổ đông bất thường dự kiến ngày 21/10/2026: đây là quyết định khôn ngoan để cứu doanh nghiệp, hay là một cái giá quá đắt mà cổ đông hiện hữu phải trả? Bài viết này đi qua từng lớp: chuyện gì đã xảy ra, phương án phát hành cụ thể ra sao, những lý lẽ ủng hộ và phản đối, và nhà đầu tư nên theo dõi điều gì.
Chuyện gì đã xảy ra với PNJ?
Đầu tháng 7/2026, cựu giám đốc P-Lab, đơn vị kiểm định trực thuộc PNJ, bị bắt để điều tra liên quan đến đường dây buôn lậu hơn 28.000 viên kim cương. Ngày 20/8, cơ quan công an cho biết số kim cương nhập lậu không đi vào hệ thống bán lẻ của PNJ, hồ sơ nhập khẩu của công ty đầy đủ. Cuối tháng 9, kết quả kiểm định độc lập trên mẫu do Vinacontrol niêm phong cho thấy 100% là kim cương tự nhiên, đúng thông số công bố.
Nhưng niềm tin đã sứt mẻ trước khi kết quả kiểm định kịp đến. Và cú đánh thật sự không đến từ chất lượng kim cương, mà từ một chính sách tưởng như vô hại: cam kết mua lại kim cương với giá khoảng 90–95% giá bán ban đầu, thông lệ lâu năm của thị trường kim cương Việt Nam.
“Quyền chọn bán miễn phí” trong túi khách hàng
Hãy nhìn cam kết mua lại 95% dưới góc độ tài chính: mỗi khách hàng mua kim cương của PNJ được tặng kèm một quyền chọn bán, cho phép bán lại viên kim cương ở mức giá gắn với giá mua cũ, bất kể giá thị trường lúc đó là bao nhiêu. Khi giá kim cương ổn định, quyền này gần như vô giá trị. Nhưng giá kim cương tự nhiên đã giảm mạnh từ năm 2022 do kim cương nhân tạo giá rẻ tràn ngập thị trường.
Một ví dụ đơn giản: viên kim cương mua 100 triệu đồng, giá thị trường đã giảm 40%. Mang ra ngoài bán chỉ được khoảng 60 triệu, mang về PNJ được 95 triệu. Khi có thêm một cú sốc niềm tin, việc khách hàng đổ xô mang kim cương đi bán lại là hoàn toàn hợp lý. Theo các báo cáo, PNJ đã chi hơn 7.000 tỷ đồng để mua lại hàng hóa chỉ trong tháng 7/2026, công ty phải tất toán trước hạn khoảng 3.100 tỷ đồng tiền gửi có kỳ hạn, trong khi tiền và tiền gửi cuối tháng 6 chỉ khoảng 3.900 tỷ đồng.
Đây là bài học kinh điển về nghĩa vụ ngoài bảng cân đối: một khoản rủi ro khổng lồ không nằm trên báo cáo tài chính cho đến khi nó phát nổ. Nhiều năm liền, không ai tính giá trị của “quyền chọn bán” này, vì không ai nghĩ hàng nghìn khách hàng sẽ cùng lúc thực hiện nó.
Phương án phát hành: những con số chính
| Số lượng | Tối đa 550 triệu cổ phiếu, chào bán riêng lẻ |
| Số cổ phiếu hiện tại | Khoảng 511,7 triệu cổ phiếu |
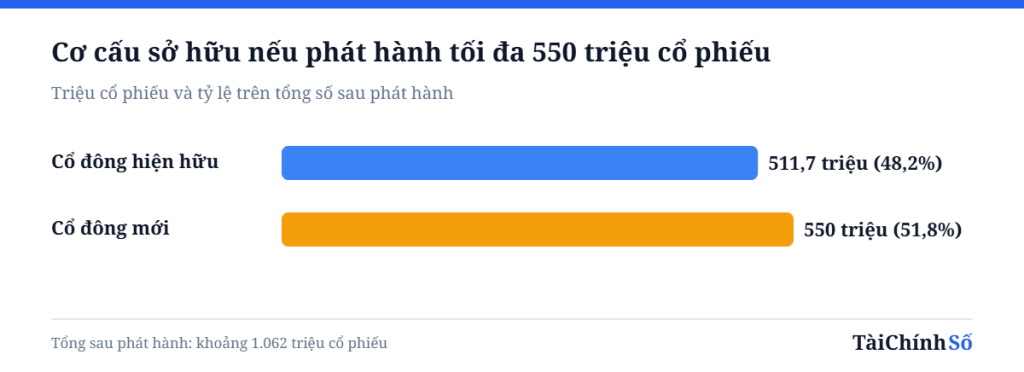
| Tỷ lệ so với hiện tại | Khoảng 107%; sau phát hành, cổ đông mới nắm khoảng 51,8% |
| Đối tượng | Nhà đầu tư chứng khoán chuyên nghiệp, chưa công bố tên |
| Giá phát hành | Không thấp hơn bình quân giá đóng cửa 30 phiên trước ngày Hội đồng quản trị quyết định giá, và không thấp hơn giá trị sổ sách mỗi cổ phiếu trên báo cáo tài chính gần nhất |
| Hạn chế chuyển nhượng | Tối thiểu 1 năm |
| Mục đích sử dụng vốn | 60% cho kế hoạch kinh doanh gắn với chính sách thu đổi, mua lại hàng đã bán; 20% bổ sung vốn lưu động; 20% vốn lưu động và/hoặc trả nợ vay ngắn hạn |
| Quy mô huy động mục tiêu | Tối đa khoảng 8.000 tỷ đồng qua nhiều kênh |
Đi kèm là ba tờ trình quan trọng khác: điều chỉnh kế hoạch 2026 từ lãi khoảng 3.400 tỷ đồng sang lỗ khoảng 6.271 tỷ đồng, do trích lập dự phòng 7.071 tỷ đồng cho chính sách thu đổi (nếu không tính khoản dự phòng này, lợi nhuận sau thuế ước khoảng 800 tỷ đồng); hoàn nhập hơn 4.600 tỷ đồng quỹ đầu tư phát triển về lợi nhuận chưa phân phối, một bút toán nội bộ không làm thay đổi tổng vốn chủ sở hữu; và giảm cổ tức năm 2025 từ 20% xuống 10% (đã tạm ứng 10%).
Một chi tiết thú vị: 8.000 tỷ đồng chia cho 550 triệu cổ phiếu tương đương khoảng 14.500 đồng một cổ phiếu, thấp hơn khá nhiều so với giá thị trường quanh 18.800 đồng (phiên 16/10/2026). Vì giá phát hành không được thấp hơn bình quân 30 phiên, nếu giá cổ phiếu giữ ở vùng hiện tại, PNJ có thể chỉ cần phát hành ít hơn 550 triệu cổ phiếu để huy động đủ số tiền cần thiết. Con số 550 triệu nên được hiểu là “trần”, không phải con số chắc chắn.
Lý lẽ ủng hộ: vì sao đây có thể là quyết định đúng
1. Trong khủng hoảng thanh khoản, vốn chủ sở hữu là tấm phao an toàn nhất
Một doanh nghiệp đang bị rút tiền ồ ạt có ba lựa chọn: vay thêm, bán tài sản, hoặc huy động vốn chủ sở hữu. Vay thêm ngân hàng lúc này vừa khó, vừa làm tăng áp lực trả nợ đúng lúc dòng tiền đang căng; nếu làn sóng thu đổi kéo dài, nợ vay có thể biến khủng hoảng thanh khoản thành khủng hoảng khả năng thanh toán. Vốn chủ sở hữu thì không phải trả lãi, không có ngày đáo hạn. Ở góc độ quản trị rủi ro, khi một công ty đang đối mặt với một nghĩa vụ chưa xác định rõ quy mô, củng cố vốn chủ là lựa chọn bảo thủ và hợp lý.
2. Một bảng cân đối mạnh chính là “thuốc” cho niềm tin
Với một thương hiệu bán lẻ trang sức, niềm tin là tài sản lớn nhất. Khách hàng mang kim cương đi bán lại không chỉ vì giá, mà vì lo PNJ không đủ tiền để mua lại sau này. Khi công ty có sẵn một khoản tiền lớn được dành riêng cho nghĩa vụ thu đổi, nỗi lo “chạy trước kẻo hết” sẽ giảm. Nghịch lý của khủng hoảng niềm tin là: khi bạn chứng minh được mình đủ tiền trả, người ta thường không còn vội đòi nữa.
3. Nhà đầu tư chiến lược có thể mang lại nhiều hơn tiền
Phát hành riêng lẻ cho một hoặc vài nhà đầu tư lớn, nếu là đối tác có uy tín trong ngành bán lẻ hoặc tài chính, có thể mang lại sự “bảo chứng”: một tổ chức chuyên nghiệp chịu khóa vốn ít nhất một năm là tín hiệu họ tin vào giá trị dài hạn của thương hiệu. Ngoài ra, họ có thể đóng góp vào quản trị rủi ro, điều mà sự cố lần này cho thấy PNJ đang rất cần.
4. Hoạt động kinh doanh lõi vẫn còn
Trong hai tháng 7–8/2026, giữa tâm bão, doanh thu thuần vẫn đạt khoảng 5.695 tỷ đồng, tăng 4,5% so với cùng kỳ; mảng bán buôn tăng 78%. Biên lợi nhuận gộp giảm mạnh và công ty lỗ nhẹ 61 tỷ đồng, nhưng cỗ máy bán hàng với hơn 430 cửa hàng trên 31 tỉnh thành vẫn vận hành. Nếu tách khoản dự phòng ra, ban lãnh đạo ước lợi nhuận sau thuế 2026 khoảng 800 tỷ đồng. Huy động vốn để giữ cho cỗ máy này chạy qua giai đoạn khó khăn có thể có giá trị hơn việc để nó gãy.
Lý lẽ phản đối: cái giá mà cổ đông hiện hữu phải trả
1. Bán vốn đúng lúc giá thấp nhất
Nguyên tắc cơ bản của tài chính doanh nghiệp: phát hành cổ phiếu khi giá cao, mua lại khi giá thấp. PNJ đang buộc phải làm ngược lại, phát hành ở vùng giá thấp nhất khoảng sáu năm. Cùng một số tiền cần huy động, giá càng thấp thì số cổ phiếu phải phát hành càng nhiều, cổ đông hiện hữu bị pha loãng càng sâu. Đây là cái giá của việc huy động vốn trong thế bị động.
2. Mức pha loãng hiếm thấy
Nếu phát hành tối đa, số cổ phiếu tăng từ khoảng 511,7 triệu lên khoảng 1.062 triệu. Điều đó có nghĩa: để giữ nguyên lợi nhuận trên mỗi cổ phiếu (EPS) như trước, PNJ phải kiếm được lợi nhuận gấp hơn hai lần. Cổ đông nắm 1% công ty hôm nay sẽ chỉ còn khoảng 0,48% sau phát hành nếu không tham gia.
3. Riêng lẻ, không phải phát hành cho cổ đông hiện hữu
Một lựa chọn khác là chào bán cho cổ đông hiện hữu theo tỷ lệ, cho phép mọi cổ đông được mua thêm để giữ nguyên tỷ lệ sở hữu. Phát hành riêng lẻ thì chỉ nhà đầu tư được chọn mới tham gia. Phương án riêng lẻ có ưu điểm là nhanh, chắc chắn hơn về số tiền thu được và có thể đưa vào nhà đầu tư chiến lược. Nhưng cổ đông nhỏ lẻ mất quyền lựa chọn, và nếu giá phát hành chỉ bằng mức sàn quy định, lợi ích chuyển dịch từ cổ đông cũ sang cổ đông mới là có thật.
4. Thay đổi quyền kiểm soát và ẩn số lớn nhất: ai mua?
Với hơn một nửa số cổ phiếu sau phát hành thuộc về cổ đông mới, cơ cấu quyền lực tại PNJ có thể thay đổi hoàn toàn. Đến thời điểm viết bài, danh tính nhà đầu tư chưa được công bố. Một nhà đầu tư chiến lược uy tín và một nhóm nhà đầu tư tài chính ngắn hạn sẽ mang lại hai tương lai rất khác nhau cho doanh nghiệp. Cổ đông đang được đề nghị bỏ phiếu cho một phương án mà mảnh ghép quan trọng nhất còn để trống.
5. Tiền mới phần lớn để lấp hố cũ
Khoảng 60% số tiền huy động dành cho các kế hoạch gắn với chính sách thu đổi, mua lại hàng đã bán. Nói cách khác, phần lớn vốn mới không dùng để mở cửa hàng, phát triển sản phẩm hay tăng trưởng, mà để xử lý một nghĩa vụ phát sinh từ quá khứ. Điều này không sai, nhưng nó có nghĩa là vốn chủ sở hữu tăng mà năng lực sinh lời không tăng tương ứng, ít nhất trong ngắn hạn. ROE sẽ thấp hơn đáng kể so với giai đoạn trước khủng hoảng.
Thử tính: cổ đông cần PNJ phục hồi đến đâu?
Theo báo cáo của Vietcap ngày 12/10/2026, trong kịch bản xấu nhất ghi nhận toàn bộ khoản dự phòng còn lại trong nửa cuối năm, giá trị sổ sách mỗi cổ phiếu PNJ cuối năm 2026 có thể giảm về khoảng 12.619 đồng, tương đương vốn chủ sở hữu khoảng 6.460 tỷ đồng. Cứ mỗi 10% khoản dự phòng không phải ghi nhận, giá trị sổ sách tăng thêm khoảng 1.220 đồng.
Giả sử (để minh họa) PNJ huy động đủ 8.000 tỷ đồng bằng 550 triệu cổ phiếu. Vốn chủ sở hữu sau phát hành khoảng 14.460 tỷ đồng, chia cho khoảng 1.062 triệu cổ phiếu, giá trị sổ sách mỗi cổ phiếu khoảng 13.600 đồng. Với giá thị trường 18.800 đồng, P/B sau phát hành khoảng 1,4 lần.
| Lợi nhuận sau thuế/năm (giả định) | EPS sau phát hành (1.062 triệu cp) | P/E ở giá 18.800 đồng | ROE trên vốn khoảng 14.460 tỷ |
|---|---|---|---|
| 800 tỷ đồng (mức ước 2026 nếu bỏ dự phòng) | khoảng 750 đồng | khoảng 25 lần | khoảng 5,5% |
| 2.000 tỷ đồng (phục hồi một phần) | khoảng 1.880 đồng | khoảng 10 lần | khoảng 13,8% |
| 3.400 tỷ đồng (bằng kế hoạch trước khủng hoảng) | khoảng 3.200 đồng | khoảng 5,9 lần | khoảng 23,5% |
Bảng chỉ là phép tính minh họa với giả định đơn giản, không phải dự báo hay định giá. Kết quả thực tế phụ thuộc vào giá và số lượng phát hành thực tế, quy mô dự phòng thực sự phải ghi nhận và tốc độ phục hồi kinh doanh.
Bảng trên cho thấy câu hỏi đầu tư thật sự không nằm ở việc phát hành hay không, mà ở chỗ: PNJ có quay lại được mức lợi nhuận vài nghìn tỷ đồng mỗi năm hay không, và mất bao lâu? Nếu thương hiệu phục hồi, mức giá hiện tại có thể đã phản ánh quá bi quan. Nếu lợi nhuận chỉ loanh quanh vài trăm tỷ, cổ phiếu sau pha loãng không hề rẻ.
Góc nhìn của Sen: cần thiết, nhưng chưa đủ để gọi là khôn ngoan
Nếu phải trả lời bằng một câu, mình sẽ nói: phát hành là một quyết định cần thiết, nhưng nó chỉ trở thành khôn ngoan khi đi kèm ba điều kiện. Thứ nhất, nhà đầu tư mua phải là đối tác chiến lược thật sự, có uy tín, chứ không chỉ là người mua cổ phiếu giá rẻ. Thứ hai, chính sách thu đổi phải được sửa tận gốc, chuyển từ cam kết theo giá mua cũ sang cơ chế gắn với giá thị trường, để “quyền chọn bán miễn phí” không còn là quả bom hẹn giờ. Thứ ba, công ty phải minh bạch tối đa về số tiền đã và sẽ chi cho thu đổi. Thiếu một trong ba điều đó, 8.000 tỷ đồng mới chỉ mua được thời gian, chưa mua được tương lai.
Từ góc nhìn của người làm môi giới, câu chuyện PNJ năm nay còn là bài học về margin. Khi cổ phiếu giảm sàn liên tiếp, các công ty chứng khoán hạ tỷ lệ cho vay, bán giải chấp cổ phiếu cầm cố, và chính việc bán giải chấp lại kéo giá xuống thêm. Một doanh nghiệp tốt vẫn có thể gặp rủi ro đuôi, và nhà đầu tư dùng đòn bẩy là người không có quyền chờ đến ngày sự thật được làm rõ. Đây đúng là lớp “biên an toàn ở chính mình” mà mình đã viết trong Tủ sách nhà đầu tư.
Và bài học lớn nhất cho nhà đầu tư cá nhân: hãy đọc kỹ những cam kết của doanh nghiệp với khách hàng, chính sách đổi trả, bảo hành, mua lại. Đó là những khoản nợ không nằm trên bảng cân đối, cho đến ngày chúng xuất hiện cùng một lúc.
Những điều nhà đầu tư nên theo dõi trước và sau ĐHĐCĐ 21/10
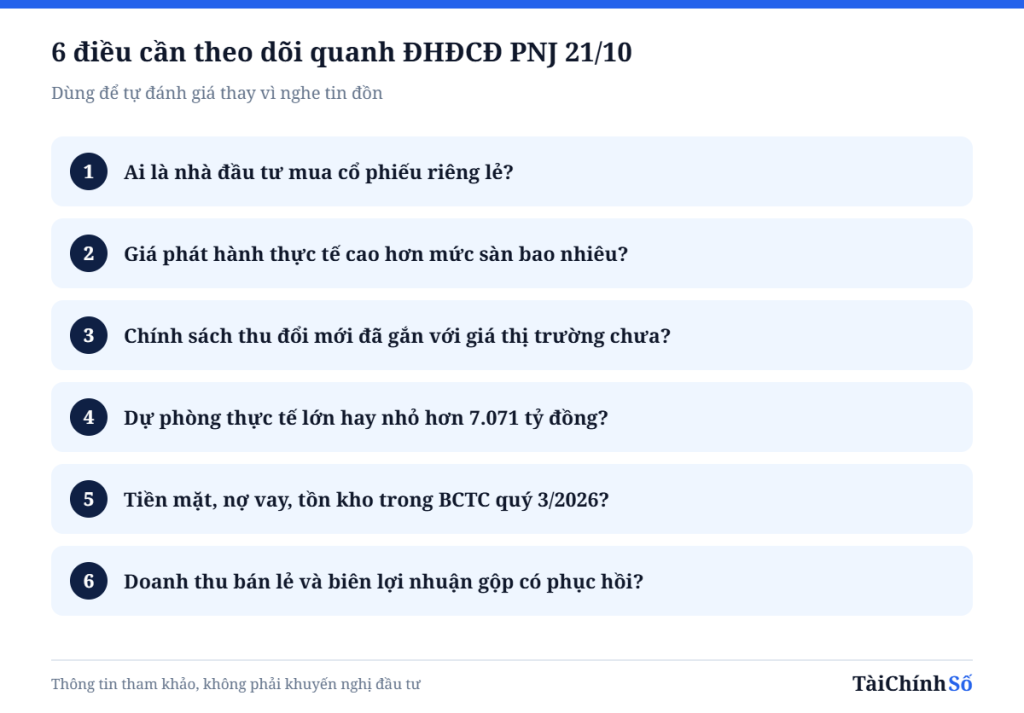
- Danh tính nhà đầu tư: là đối tác chiến lược trong ngành, quỹ đầu tư dài hạn hay nhà đầu tư tài chính?
- Giá phát hành thực tế: sát mức sàn quy định hay có phần bù? Giá càng cao, pha loãng càng ít.
- Chính sách thu đổi mới: đã chuyển sang giá thị trường chưa, áp dụng cho hàng bán trước đây thế nào?
- Quy mô dự phòng thực tế: khách hàng mang hàng về bán ít hơn giả định thì phần dự phòng dư có thể được hoàn nhập.
- Báo cáo tài chính quý 3/2026: tiền mặt, nợ vay, hàng tồn kho và tốc độ dòng tiền ra cho thu đổi.
- Sức khỏe kinh doanh lõi: doanh thu bán lẻ, biên lợi nhuận gộp, số cửa hàng đóng mở.
Lời kết
Không có quyết định huy động vốn nào “khôn ngoan” tuyệt đối trong khủng hoảng, chỉ có những lựa chọn ít tệ hơn. Phát hành 550 triệu cổ phiếu là liều thuốc đắng: nó có thể cứu bệnh nhân, nhưng cổ đông hiện hữu sẽ phải chia sẻ phần lớn thành quả hồi phục với người đến sau. Việc liều thuốc đó có đáng hay không phụ thuộc vào ai là người kê đơn, giá bao nhiêu, và quan trọng nhất là nguyên nhân gốc rễ đã được chữa hay chưa.
Câu chuyện vẫn đang diễn ra. Tài Chính Số sẽ cập nhật khi có kết quả Đại hội đồng cổ đông và báo cáo tài chính quý 3.
Đọc thêm trên Tài Chính Số
- Biên an toàn: ba chữ quan trọng nhất trong đầu tư
- Cách đọc báo cáo tài chính công ty chứng khoán
- Theo dõi VN-Index, giá vàng, giá bạc mỗi ngày
Nguồn: CafeF (30/9/2026); Báo Đầu tư; Đại biểu Nhân dân (12/10/2026); DNSE; CafeBiz; Người Quan sát (dẫn báo cáo Vietcap 12/10/2026); Tin nhanh Chứng khoán. Giá cổ phiếu tham chiếu phiên 16/10/2026.
Bài viết thể hiện quan điểm cá nhân của tác giả dựa trên thông tin công khai đến ngày 16/10/2026, chỉ nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán cổ phiếu PNJ hay bất kỳ cổ phiếu nào. Các phép tính trong bài là minh họa với giả định đơn giản. Nhà đầu tư nên đọc tài liệu Đại hội đồng cổ đông và báo cáo tài chính chính thức của PNJ.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?