FPT là cái tên mà gần như nhà đầu tư Việt Nam nào cũng từng nghe, từng sở hữu hoặc từng tiếc vì không sở hữu. Nhưng “doanh nghiệp quen” chưa chắc đã là “cổ phiếu nên mua”. Warren Buffett tách rõ hai câu hỏi: doanh nghiệp này có thực sự tốt không, và giá hôm nay có đủ rẻ để chịu được sai sót trong ước tính của mình không.
Bài này đặt FPT qua Bộ lọc Buffett–Munger của Tài Chính Số: 16 chỉ số tài chính tính từ báo cáo tài chính 5 năm (2021–2025) và 8 câu hỏi định tính, chấm điểm theo hai trục Chất lượng và Giá. Số liệu, cách tính và nguồn đều ghi rõ để bạn tự kiểm tra lại.
Công bố lợi ích: Tác giả đang công tác tại Công ty Cổ phần Chứng khoán FPT (FPTS). Bài viết nhằm chia sẻ phương pháp phân tích, trình bày cả điểm mạnh và điểm yếu, không phải khuyến nghị mua bán cổ phiếu.
Kết luận nhanh: doanh nghiệp tốt, giá chưa hấp dẫn
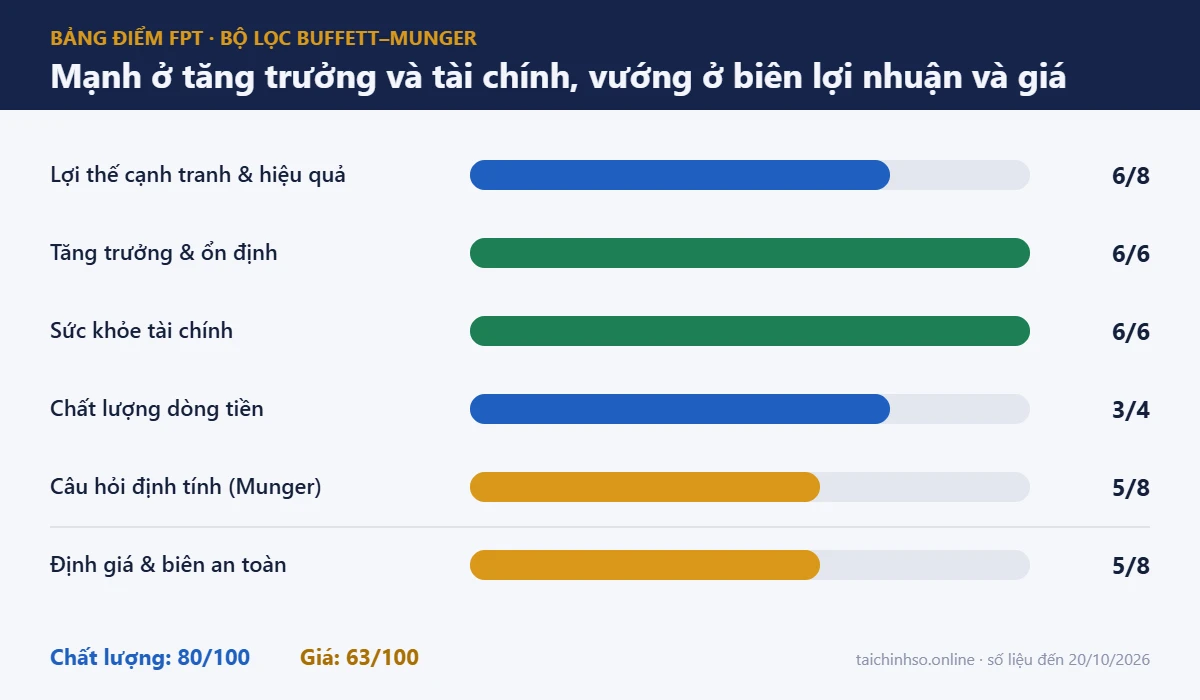
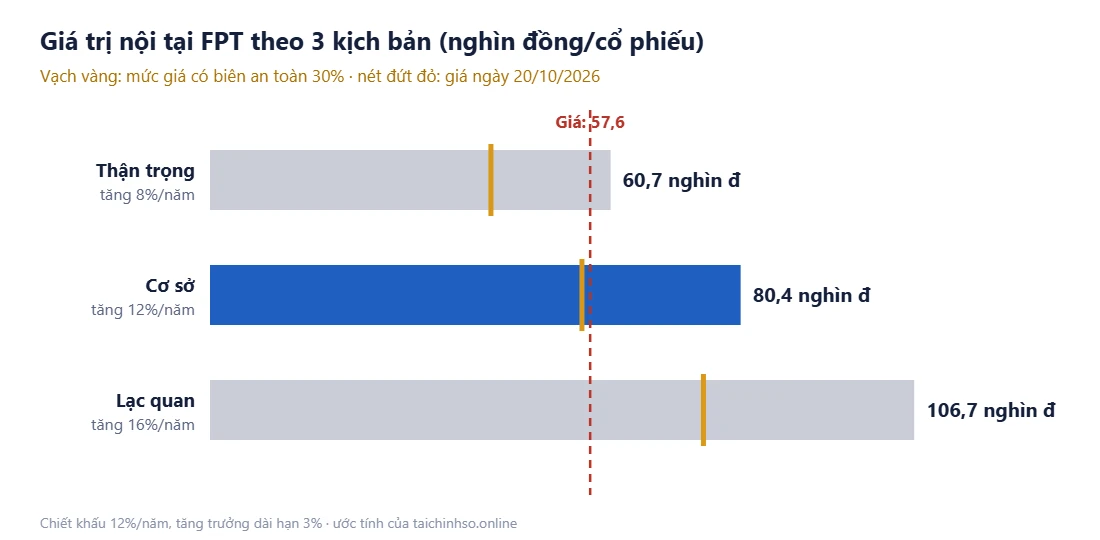
FPT đạt 80/100 điểm Chất lượng và 63/100 điểm Giá. Chất lượng vượt mốc 75, nhưng giá chưa qua mốc 65 của bộ lọc. Khoảng cách rất hẹp: mức giá có biên an toàn 30% theo kịch bản cơ sở là khoảng 56.300 đồng/cổ phiếu, trong khi giá đóng cửa ngày 20/10/2026 là 57.600 đồng.
- Lợi nhuận cổ đông mẹ tăng 21,3%/năm trong 4 năm, năm nào cũng tăng.
- Tiền ròng khoảng 19.080 tỷ đồng cuối 2025.
- ROE giữ quanh 23–24% dù vốn chủ tăng gấp đôi.
- Biên lợi nhuận gộp giảm từ 39,0% xuống 36,9%.
- Dòng tiền kinh doanh 2025 chỉ bằng 0,91 lần lợi nhuận.
- FPT Telecom thành công ty liên kết từ 2026; AI gây sức ép lên mô hình gia công.
Bộ lọc Buffett–Munger chấm điểm thế nào?
Bộ lọc có hai trục độc lập, vì một doanh nghiệp tuyệt vời mua ở giá quá cao vẫn có thể là khoản đầu tư tồi:
- Chất lượng (0–100): 70% từ 12 chỉ số về lợi thế cạnh tranh, tăng trưởng, sức khỏe tài chính và dòng tiền; 30% từ 8 câu hỏi định tính về ban lãnh đạo và mô hình kinh doanh.
- Giá (0–100): P/E, lợi suất lợi nhuận so với lãi suất tiết kiệm, lợi suất dòng tiền tự do và biên an toàn so với giá trị nội tại.
Mỗi chỉ số được chấm Tốt, Trung bình hoặc Yếu theo ngưỡng cố định, áp dụng như nhau cho mọi doanh nghiệp phi tài chính.
FPT kiếm tiền từ đâu?
FPT bán chất xám. Mảng lớn nhất là lập trình và chuyển đổi số cho khách hàng nước ngoài, chủ yếu Nhật Bản và Mỹ. Hai trụ còn lại là viễn thông (internet, truyền hình qua FPT Telecom) và giáo dục. Năm 2025, khối Công nghệ đóng góp khoảng 63% doanh thu và 45% lợi nhuận trước thuế.
| Mảng (2025) | Doanh thu (tỷ đồng) | Tăng trưởng | Lợi nhuận trước thuế (tỷ đồng) |
|---|---|---|---|
| Khối Công nghệ | 44.475 | +13,7% | 5.883 |
| – CNTT nước ngoài | 35.382 | +14,3% | 5.467 |
| – CNTT trong nước | 9.093 | +11,5% | 416 |
| Viễn thông | 18.702 | +10,6% | 4.167 |
| Giáo dục | 7.009 | −1,1% | – |
Động lực chính là thị trường Nhật Bản, doanh thu tăng 25,4%. Giá trị hợp đồng ký mới ở nước ngoài đạt 40.636 tỷ đồng (+23,2%), tức hơn 1,5 tỷ USD. Đây là chỉ báo sớm cho doanh thu các năm sau.
FPT chuyển FPT Telecom từ hợp nhất toàn phần sang phương pháp vốn chủ sở hữu, với tỷ lệ sở hữu 45,66%. Doanh thu và tổng tài sản hợp nhất sẽ giảm mạnh, nhưng công ty cho biết lợi nhuận sau thuế thuộc cổ đông công ty mẹ và EPS cơ bản không đổi. Ai nhìn doanh thu 2026 mà không biết điều này sẽ dễ tưởng FPT đi xuống. Bài này dùng số liệu 2021–2025 theo cách hợp nhất cũ, như đã công bố.
Lợi thế cạnh tranh và hiệu quả: 6/8 điểm
| Chỉ số (2025) | Giá trị | Ngưỡng tốt | Đánh giá |
|---|---|---|---|
| ROE (LNST mẹ / vốn chủ mẹ bình quân) | 23,6% | ≥ 20% | Tốt |
| Biên lợi nhuận gộp | 36,9% | ≥ 40% | Trung bình |
| Biên lợi nhuận ròng | 13,4% | ≥ 15% | Trung bình |
| ROA | 10,6% | ≥ 10% | Tốt |
ROE dao động hẹp 22,7–23,9% suốt 2022–2025, trong khi vốn chủ tăng từ 21.418 lên 43.748 tỷ đồng. Doanh nghiệp giữ được hiệu quả khi vốn phình to là điều Buffett đặc biệt coi trọng: lợi nhuận giữ lại được tái đầu tư với suất sinh lời cao.
FPT tự công bố ROE khoảng 28% vì lấy tổng lợi nhuận sau thuế (gồm cả phần của cổ đông thiểu số) chia cho vốn chủ. Bài này dùng cách chặt hơn: chỉ tính lợi nhuận thuộc cổ đông công ty mẹ.
Điểm cần soi là biên gộp giảm 2 điểm phần trăm trong 3 năm. Với doanh nghiệp bán giờ công, đây thường là dấu hiệu giá dịch vụ chịu cạnh tranh hoặc chi phí nhân sự tăng nhanh hơn giá bán. Biên ròng lại tăng nhẹ nhờ kiểm soát chi phí quản lý và thu nhập tài chính, nên chưa ảnh hưởng tới lợi nhuận.
Tăng trưởng và ổn định: 6/6 điểm
| Chỉ số (2021–2025) | Giá trị | Ngưỡng tốt | Đánh giá |
|---|---|---|---|
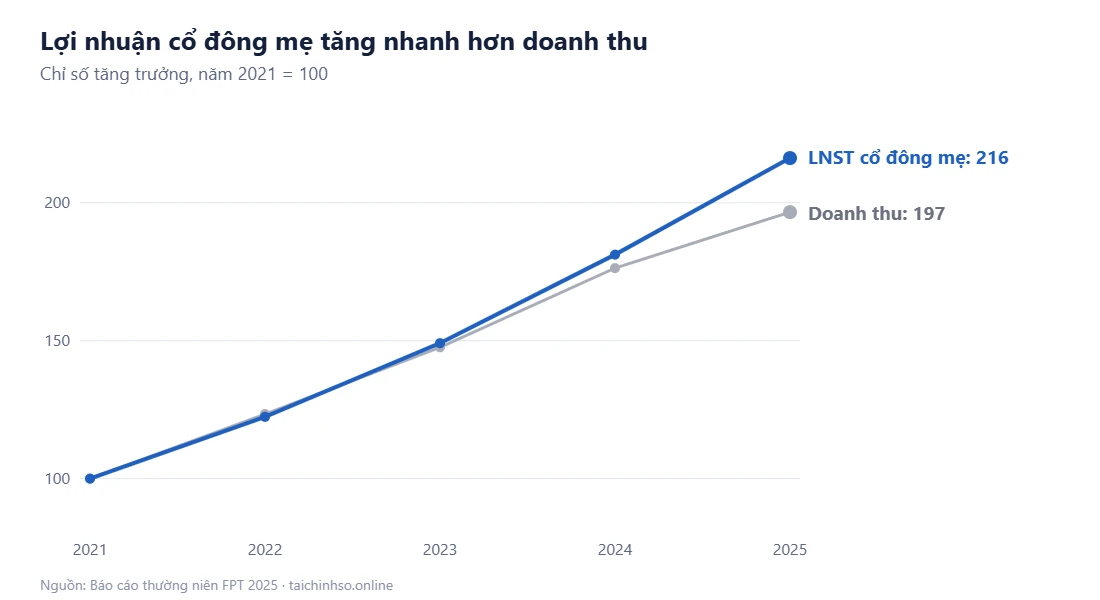
| Tăng trưởng kép doanh thu 4 năm | 18,4%/năm | ≥ 10% | Tốt |
| Tăng trưởng kép LNST cổ đông mẹ 4 năm | 21,3%/năm | ≥ 12% | Tốt |
| Độ ổn định lợi nhuận | 4/4 năm tăng, không năm nào lỗ | ≥ 3/4 năm | Tốt |
Lợi nhuận tăng nhanh hơn doanh thu nghĩa là quy mô lớn hơn giúp chi phí cố định được dàn mỏng, dù biên gộp có giảm nhẹ. Đà tăng vẫn giữ trong 2026: 6 tháng đầu năm, lợi nhuận trước thuế tăng 18,1% so với cùng kỳ trên nền so sánh mới.
Sức khỏe tài chính: 6/6 điểm
| Chỉ số (2025) | Giá trị | Ngưỡng tốt | Đánh giá |
|---|---|---|---|
| Nợ vay / Vốn chủ (mẹ) | 0,48 lần | ≤ 0,5 lần | Tốt |
| Nợ vay ròng / LNST | Tiền ròng 19.079 tỷ đồng | ≤ 2 năm | Tốt |
| EBIT / chi phí lãi vay | khoảng 15 lần | ≥ 8 lần | Tốt |
Nợ vay 21.074 tỷ đồng, phần lớn ngắn hạn, đối ứng với 40.153 tỷ tiền và tiền gửi ngắn hạn. Mô hình vừa vay vừa gửi này phổ biến ở doanh nghiệp lớn: vay ngắn hạn tài trợ vốn lưu động trong khi giữ tiền gửi kỳ hạn hưởng lãi. Rủi ro thấp, nhưng tỷ lệ nợ/vốn đã nhích từ 0,42 lên 0,48 lần, sát ngưỡng 0,5.
Chất lượng dòng tiền: 3/4 điểm
| Chỉ số | Giá trị | Ngưỡng tốt | Đánh giá |
|---|---|---|---|
| Dòng tiền kinh doanh / LNST (2025) | 0,91 lần | ≥ 1 lần | Trung bình |
| Chi đầu tư TSCĐ / Dòng tiền kinh doanh (2023–2024) | 39% | ≤ 40% | Tốt |
Dòng tiền kinh doanh so với lợi nhuận sau thuế lần lượt là 0,78 lần (2022), 1,22 lần (2023), 1,24 lần (2024) và 0,91 lần (2025). Bình quân 4 năm là 1,04 lần, nên năm 2025 chưa đáng lo nếu chỉ là biến động vốn lưu động một lần. Cần xem năm 2026 có hồi lại trên 1 lần không.
Chi đầu tư tài sản cố định khoảng 4.000–4.300 tỷ đồng/năm (2023–2024), chưa tới 40% dòng tiền kinh doanh. Nhưng xu hướng đang tăng vì FPT đầu tư hạ tầng tính toán cho AI. Khoản đầu tư này cần chứng minh hiệu quả qua ROE các năm tới.
Ban lãnh đạo và quản trị: 5/8 câu đạt
| Câu hỏi | Đánh giá | Bằng chứng |
|---|---|---|
| 1. Hiểu doanh nghiệp kiếm tiền thế nào | Đạt | Bán dịch vụ phần mềm theo dự án và giờ công, thu phí thuê bao viễn thông, học phí |
| 2. Lợi thế cạnh tranh bền vững | Đạt | Quy mô lớn nhất ngành CNTT Việt Nam; 26 hợp đồng trên 10 triệu USD năm 2025; quan hệ khách hàng Nhật lâu năm |
| 3. Quyền định giá | Chưa đạt | Biên gộp giảm từ 39,0% xuống 36,9% trong 3 năm |
| 4. Sản phẩm còn cần sau 10 năm | Chưa đủ thông tin | Nhu cầu chuyển đổi số còn lớn, nhưng AI có thể thay đổi mô hình bán giờ công |
| 5. Lãnh đạo trung thực, minh bạch | Đạt | 2025 hoàn thành 98% kế hoạch LNST mẹ và 100% kế hoạch EPS; công bố rõ thay đổi phương pháp hợp nhất |
| 6. Phân bổ vốn hợp lý | Đạt | ROE giữ 23–24% khi vốn chủ tăng gấp đôi; trả cổ tức tiền mặt khoảng 34% lợi nhuận |
| 7. Không pha loãng mạnh | Đạt | Số cổ phiếu tăng 88% (2021–2025) chủ yếu do cổ phiếu thưởng, không làm giảm tỷ lệ sở hữu; ESOP quy mô nhỏ |
| 8. Không có rủi ro quản trị đáng ngại | Chưa đủ thông tin | Phần vốn Nhà nước tại FPT Telecom chuyển từ SCIC sang Bộ Công an; FPT mất quyền hợp nhất một công ty con sinh lời |
Câu 7 cần đọc kỹ: cổ phiếu thưởng chỉ chia nhỏ chiếc bánh, không mời thêm người ăn. Vì vậy khi so EPS qua các năm, phải điều chỉnh theo số cổ phiếu mới, hiện khoảng 1,886 tỷ cổ phiếu.
Định giá: giá trị nội tại khoảng 80.400 đồng/cổ phiếu
| Chỉ số | Giá trị | Ngưỡng tốt | Đánh giá |
|---|---|---|---|
| P/E (EPS 12 tháng 5.064 đồng) | 11,4 lần | ≤ 12 lần | Tốt |
| Lợi suất lợi nhuận E/P so với lãi suất 12 tháng 5,9% | 8,8% | ≥ 8,9% | Trung bình |
| Lợi suất dòng tiền tự do | 6,5% | ≥ 7% | Trung bình |
| Biên an toàn (kịch bản cơ sở) | 28% | ≥ 30% | Trung bình |
Buffett hay so lợi suất của cổ phiếu với lãi suất phi rủi ro: cổ phiếu phải trả công xứng đáng cho rủi ro bạn gánh. Ở P/E 11,4 lần, cứ 100 đồng bỏ ra mua FPT thì doanh nghiệp làm ra 8,8 đồng lợi nhuận mỗi năm, cao hơn lãi tiết kiệm 5,9% gần 3 điểm phần trăm. Chỉ thiếu 0,1 điểm để đạt mức tốt.
Chỉ mua khi giá thấp hơn giá trị ước tính đủ xa, để nếu ước tính sai một chút bạn vẫn không mất tiền. Bộ lọc này đặt mốc 30%.
Cách tính giá trị nội tại. Lợi nhuận của chủ sở hữu năm gốc ước 7.070 tỷ đồng, bằng lợi nhuận cổ đông mẹ 2025 (9.376 tỷ) nhân tỷ lệ chuyển thành dòng tiền tự do 0,754 (bình quân 2023–2024). Dự phóng 10 năm, chiết khấu 12%/năm, tăng trưởng dài hạn 3% sau năm thứ 10. Bài không cộng tiền ròng 19.080 tỷ đồng, vì số này gồm cả tiền của FPT Telecom, nay không còn hợp nhất.
| Kịch bản | Tăng trưởng 10 năm | Giá trị nội tại (đồng/CP) | Biên an toàn | Giá có biên an toàn 30% |
|---|---|---|---|---|
| Thận trọng: AI ép giá gia công | 8%/năm | 60.700 | 5% | 42.500 |
| Cơ sở: tăng trưởng chậm lại so với 2021–2025 | 12%/năm | 80.400 | 28% | 56.300 |
| Lạc quan: AI thành động lực mới | 16%/năm | 106.700 | 46% | 74.700 |
Độ nhạy giá trị nội tại (đồng/cổ phiếu)
| Tỷ suất chiết khấu | Tăng 8%/năm | Tăng 12%/năm | Tăng 16%/năm |
|---|---|---|---|
| 11% | 69.100 | 92.200 | 123.200 |
| 12% | 60.700 | 80.400 | 106.700 |
| 13% | 54.000 | 71.100 | 93.600 |
Kết quả rất nhạy với giả định: chỉ cần tăng trưởng 8% thay vì 12%, giá hiện tại đã gần sát giá trị nội tại. Biên an toàn tồn tại chính là để che những sai số này.
Đảo ngược kiểu Munger: điều gì có thể làm FPT sa sút?
Charlie Munger hay lật ngược câu hỏi. Thay vì hỏi vì sao FPT sẽ thành công, hãy hỏi điều gì có thể khiến nó sa sút trong 10 năm tới, rồi theo dõi đúng những tín hiệu đó.
| Điều có thể xảy ra | Vì sao nguy hiểm | Tín hiệu cần theo dõi |
|---|---|---|
| AI viết code thay lập trình viên | Khách trả ít hơn cho cùng khối lượng việc; mô hình tính giờ công bị ép giá | Biên gộp tiếp tục giảm; tăng trưởng ký mới dưới 15% |
| Đầu tư hạ tầng AI không sinh lời | Chi đầu tư tăng nhanh nhưng lợi nhuận không theo kịp, ROE đi xuống | ROE dưới 20%; chi đầu tư vượt 60% dòng tiền kinh doanh |
| Phụ thuộc thị trường Nhật | Đồng yên yếu hoặc Nhật suy thoái làm doanh thu quy đổi giảm | Tăng trưởng doanh thu Nhật; tỷ giá JPY/VND |
| Chi phí nhân sự tăng nhanh | Cạnh tranh nhân tài với các tập đoàn công nghệ nước ngoài | Chi phí nhân sự tăng nhanh hơn doanh thu |
| Thay đổi ở FPT Telecom | Mất quyền chi phối một mảng sinh lời và dòng cổ tức ổn định | Lợi nhuận từ công ty liên kết; cổ tức của FPT Telecom |
Không kịch bản nào là chắc chắn. Nhưng nếu biên gộp và ROE cùng đi xuống hai năm liên tiếp, giả định tăng trưởng 12% của kịch bản cơ sở sẽ không còn đứng vững.
Kết luận
FPT vượt qua bài kiểm tra chất lượng nhờ tăng trưởng đều, tiền ròng dồi dào và ROE cao ổn định. Hai điều cần theo dõi là biên lợi nhuận gộp đang mỏng dần và tác động của AI tới mô hình gia công phần mềm.
Về giá, cổ phiếu không đắt nhưng biên an toàn 28% chưa đủ mốc 30% của bộ lọc. Theo tinh thần Buffett, đây là doanh nghiệp đáng đưa vào danh sách theo dõi, kèm mức giá mà bạn thấy đủ an toàn theo giả định của chính mình. Điểm số sẽ được cập nhật khi có báo cáo tài chính kiểm toán 2026, năm đầu tiên FPT Telecom là công ty liên kết.
Trao đổi trực tiếp với chuyên viên Hoàng Sen, 8 năm kinh nghiệm tài chính – chứng khoán.
Nguồn số liệu: Báo cáo thường niên FPT 2025; BCTN FPT 2025 – Đánh giá chung; VnEconomy (kết quả 2025); VnEconomy (thay đổi hợp nhất FPT Telecom); SHS (27/01/2026); Báo cáo phân tích FPT (17/04/2025); ACBS (30/03/2022); KBSV (05/12/2025); ACBS (07/08/2026); Doanh nhân Pháp luật (số liệu 2021); Doanh nhân Pháp luật (6 tháng 2026); Investing.com (giá, EPS 12 tháng); The Leader (lãi suất 12 tháng, 24/7/2026). Giá cổ phiếu tham chiếu phiên 20/10/2026. Số liệu 2021–2025 theo báo cáo hợp nhất trước khi đổi phương pháp hợp nhất FPT Telecom.
Bài viết chỉ nhằm chia sẻ phương pháp phân tích doanh nghiệp, không phải khuyến nghị mua bán chứng khoán. Các chỉ số và giá trị nội tại là ước tính của tác giả từ số liệu công khai, có thể sai lệch so với số liệu chính thức. Tác giả đang công tác tại Công ty Chứng khoán FPT. Thông tin để tham khảo, quyết định là của bạn.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?