Mùa chốt quyền cổ tức, nhà đầu tư hay hỏi Sen một câu: “Công ty chia cổ tức thì công ty nghèo đi, hay mình giàu lên?” Câu trả lời nằm ở hai dòng trên bảng cân đối kế toán mà ít ai để ý: vốn điều lệ và vốn chủ sở hữu.
Hai khái niệm này nghe giống nhau nhưng khác nhau khá xa. Hiểu đúng chúng, bạn sẽ không còn mừng hụt khi nhận cổ phiếu thưởng, cũng không còn hoảng khi thấy giá cổ phiếu “tụt” vào ngày giao dịch không hưởng quyền.
Phân biệt nhanh: vốn điều lệ và vốn chủ sở hữu
Vốn điều lệ là tổng mệnh giá cổ phần đã phát hành. Với công ty cổ phần niêm yết ở Việt Nam, mệnh giá là 10.000 đồng/cổ phiếu, nên doanh nghiệp có 50 triệu cổ phiếu thì vốn điều lệ là 500 tỷ đồng. Con số này được ghi trong giấy chứng nhận đăng ký doanh nghiệp và chỉ thay đổi khi số cổ phiếu thay đổi.
Vốn chủ sở hữu rộng hơn nhiều. Nó là toàn bộ phần tài sản thuộc về cổ đông sau khi trừ hết nợ, gồm:
- Vốn góp của chủ sở hữu (chính là vốn điều lệ)
- Thặng dư vốn cổ phần (phần tiền thu được khi phát hành cao hơn mệnh giá)
- Quỹ đầu tư phát triển và các quỹ khác
- Lợi nhuận sau thuế chưa phân phối (lợi nhuận tích lũy chưa chia)
Hình dung đơn giản: vốn chủ sở hữu là cả cái bánh, vốn điều lệ chỉ là lớp đế. Chia cổ tức kiểu nào sẽ quyết định bánh nhỏ đi, hay chỉ là kem được chuyển từ lớp trên xuống lớp đế.
Doanh nghiệp mẫu để tính toán
Để dễ theo dõi, Sen dùng một doanh nghiệp hoàn toàn giả định, gọi là Công ty ABC, trước khi chia cổ tức:
| Khoản mục | Giá trị (tỷ đồng) |
|---|---|
| Vốn góp (vốn điều lệ), 50 triệu cổ phiếu | 500 |
| Thặng dư vốn cổ phần | 100 |
| Quỹ đầu tư phát triển | 100 |
| Lợi nhuận sau thuế chưa phân phối | 300 |
| Tổng vốn chủ sở hữu | 1.000 |
Giá trị sổ sách mỗi cổ phiếu (BVPS) = 1.000 tỷ / 50 triệu = 20.000 đồng. Giả sử giá thị trường đang là 30.000 đồng.
Trường hợp 1: Chia cổ tức bằng tiền mặt
ABC chia cổ tức tiền mặt tỷ lệ 15%, tức 1.500 đồng/cổ phiếu (cổ tức ở Việt Nam tính theo % mệnh giá). Tổng tiền chi ra: 50 triệu × 1.500 = 75 tỷ đồng.
| Khoản mục (tỷ đồng) | Trước | Sau |
|---|---|---|
| Vốn điều lệ | 500 | 500 |
| Lợi nhuận chưa phân phối | 300 | 225 |
| Các khoản khác | 200 | 200 |
| Vốn chủ sở hữu | 1.000 | 925 |
- Vốn điều lệ: không đổi, vì số cổ phiếu không đổi.
- Vốn chủ sở hữu: giảm 75 tỷ, vì tiền thật đã rời khỏi doanh nghiệp để vào túi cổ đông. Tài sản (tiền mặt) cũng giảm đúng 75 tỷ.
- BVPS giảm từ 20.000 xuống 18.500 đồng.
- Giá tham chiếu ngày giao dịch không hưởng quyền: 30.000 − 1.500 = 28.500 đồng.
Đây là kiểu chia cổ tức “thật tay” nhất: doanh nghiệp đưa tiền cho bạn, cái bánh nhỏ lại đúng bằng phần bạn nhận.
Trường hợp 2: Chia cổ tức bằng cổ phiếu
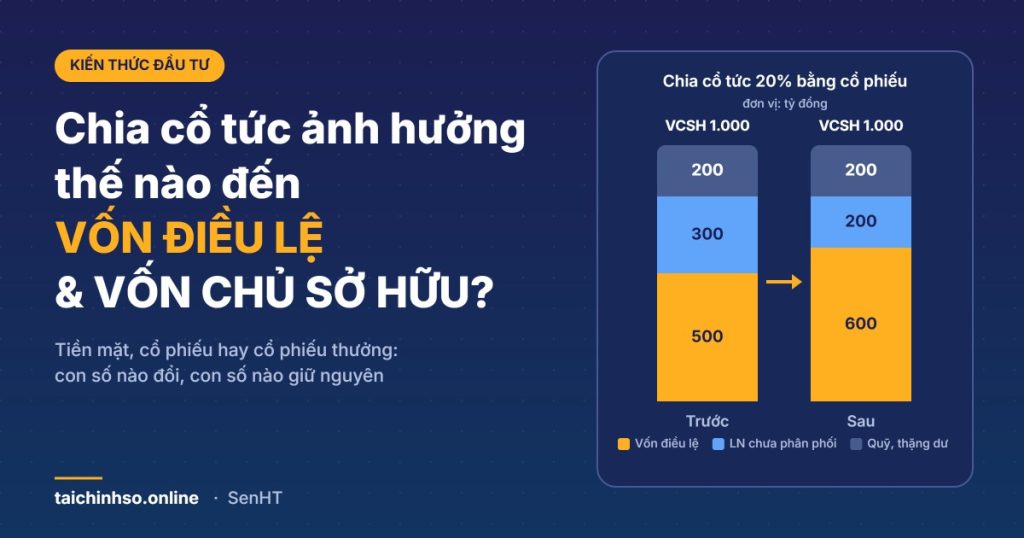
Lần này ABC chia cổ tức bằng cổ phiếu tỷ lệ 20% (sở hữu 100 cổ phiếu nhận thêm 20 cổ phiếu). Doanh nghiệp phát hành thêm 10 triệu cổ phiếu, tương đương 100 tỷ đồng mệnh giá, lấy từ lợi nhuận chưa phân phối.
| Khoản mục (tỷ đồng) | Trước | Sau |
|---|---|---|
| Vốn điều lệ | 500 | 600 |
| Lợi nhuận chưa phân phối | 300 | 200 |
| Các khoản khác | 200 | 200 |
| Vốn chủ sở hữu | 1.000 | 1.000 |
- Vốn điều lệ: tăng 100 tỷ. Doanh nghiệp phải làm thủ tục đăng ký tăng vốn điều lệ.
- Vốn chủ sở hữu: không đổi. Đây chỉ là bút toán chuyển từ “lợi nhuận chưa phân phối” sang “vốn góp”, không có đồng tiền mặt nào đi ra.
- Số cổ phiếu tăng lên 60 triệu, BVPS giảm còn khoảng 16.667 đồng.
- Giá tham chiếu: 30.000 / (1 + 20%) = 25.000 đồng.
Nói vui thì đây là chuyển tiền từ túi áo sang túi quần. Túi quần căng hơn thật, nhưng người mặc không giàu thêm đồng nào.
Trường hợp 3: Cổ phiếu thưởng từ thặng dư vốn hoặc quỹ
Nhiều doanh nghiệp phát hành “cổ phiếu thưởng” lấy từ thặng dư vốn cổ phần hoặc quỹ đầu tư phát triển thay vì lợi nhuận. Về mặt pháp lý, đây là phát hành cổ phiếu để tăng vốn từ nguồn vốn chủ sở hữu, không phải cổ tức theo nghĩa hẹp, nhưng nhà đầu tư thường gọi chung là “chia cổ phiếu”.
Bản chất kế toán giống hệt trường hợp 2: ví dụ thưởng 10% từ thặng dư thì vốn điều lệ tăng từ 500 lên 550 tỷ, thặng dư giảm từ 100 xuống 50 tỷ, vốn chủ sở hữu vẫn 1.000 tỷ.
Tóm tắt trong một bảng
| Hình thức | Vốn điều lệ | Vốn chủ sở hữu | Tiền mặt doanh nghiệp | Số cổ phiếu |
|---|---|---|---|---|
| Cổ tức tiền mặt | Không đổi | Giảm | Giảm | Không đổi |
| Cổ tức bằng cổ phiếu | Tăng | Không đổi | Không đổi | Tăng |
| Cổ phiếu thưởng (từ thặng dư, quỹ) | Tăng | Không đổi | Không đổi | Tăng |
| Phát hành thêm thu tiền (để so sánh) | Tăng | Tăng | Tăng | Tăng |
Dòng cuối không phải cổ tức, nhưng Sen để vào để bạn thấy: chỉ khi cổ đông bỏ thêm tiền thật thì vốn chủ sở hữu mới tăng. Chia cổ phiếu không làm điều đó.
Vậy nhà đầu tư được gì, mất gì?
Giả sử bạn nắm 1.000 cổ phiếu ABC giá 30.000 đồng, tổng giá trị 30 triệu đồng.
- Nhận cổ tức tiền mặt 15%: bạn có 1.000 cổ phiếu × 28.500 = 28,5 triệu, cộng 1,5 triệu tiền mặt. Sau khi bị khấu trừ thuế thu nhập cá nhân 5% (75.000 đồng), bạn còn 29,925 triệu.
- Nhận cổ tức cổ phiếu 20%: bạn có 1.200 cổ phiếu × 25.000 = đúng 30 triệu. Thuế 5% trên phần cổ tức này chưa phải nộp ngay mà chỉ nộp khi bạn bán số cổ phiếu đó.
Ngay tại thời điểm chia, không cách nào làm bạn giàu lên. Tài sản chỉ đổi hình dạng. Điều thật sự quyết định bạn giàu hay không là chuyện xảy ra sau đó.
Câu hỏi quan trọng hơn: tiền giữ lại được dùng vào đâu?
Khi chia cổ phiếu, doanh nghiệp giữ lại tiền mặt lẽ ra đã trả cho bạn. Vì vậy câu hỏi đúng không phải là “được chia bao nhiêu phần trăm”, mà là “doanh nghiệp làm ra bao nhiêu tiền từ số vốn giữ lại?”.
- ROE cao và ổn định (ví dụ trên 15% nhiều năm liền): giữ lại tiền để tái đầu tư là hợp lý. Chiếc bánh sẽ to ra, và phần bánh của bạn to theo.
- ROE thấp nhưng vẫn chia cổ phiếu đều đặn: đó chủ yếu là cắt bánh thành nhiều miếng nhỏ hơn. Số cổ phiếu trong tài khoản tăng, nhưng EPS bị pha loãng và giá trị thật không tăng tương xứng.
- Chia cổ phiếu vì thiếu tiền mặt: hãy nhìn báo cáo lưu chuyển tiền tệ. Lợi nhuận đẹp trên giấy nhưng dòng tiền kinh doanh âm kéo dài là tín hiệu cần cẩn trọng.
- Ngân hàng hay chia cổ phiếu: vốn điều lệ lớn hơn giúp ngân hàng mở rộng quy mô cho vay và đáp ứng các yêu cầu về vốn. Với nhóm này, chia cổ phiếu thường là chiến lược tăng vốn có chủ đích, không phải “keo kiệt”.
Những hiểu lầm thường gặp
- “Giá giảm sau ngày chốt quyền là bị lỗ.” Không. Giá điều chỉnh kỹ thuật để phản ánh phần bạn đã nhận. Hãy so tổng giá trị nắm giữ, đừng so riêng giá.
- “Chia cổ phiếu tỷ lệ cao là doanh nghiệp làm ăn tốt.” Chưa chắc. Tỷ lệ chia chỉ nói doanh nghiệp chuyển bao nhiêu lợi nhuận vào vốn điều lệ, không nói số vốn đó sinh lời ra sao.
- “Vốn điều lệ lớn là doanh nghiệp mạnh.” Vốn điều lệ chỉ là mệnh giá. Muốn biết sức khỏe tài chính, hãy nhìn vốn chủ sở hữu, nợ vay và dòng tiền.
- “Chia cổ tức tiền mặt luôn tốt hơn.” Không hẳn. Nếu doanh nghiệp có cơ hội tái đầu tư với ROE 20%, việc giữ lại tiền có thể mang về cho bạn nhiều hơn khoản tiền mặt sau thuế.
Checklist cho mùa chốt quyền
- Xác định hình thức chia: tiền mặt, cổ phiếu, hay cổ phiếu thưởng từ thặng dư.
- Xem nguồn chia lấy từ đâu: lợi nhuận chưa phân phối hay quỹ, thặng dư.
- Kiểm tra ROE 3 đến 5 năm gần nhất để biết doanh nghiệp dùng vốn giữ lại có hiệu quả không.
- Đối chiếu dòng tiền kinh doanh với lợi nhuận kế toán.
- Tính lại EPS và BVPS sau pha loãng trước khi định giá.
- Nhớ khoản thuế 5% khi bán phần cổ phiếu nhận từ cổ tức.
Nếu muốn chấm nhanh chất lượng doanh nghiệp qua ROE, nợ vay và dòng tiền, bạn có thể dùng thử Bộ lọc Buffett–Munger miễn phí của Tài Chính Số.
Lời kết
Chia cổ tức tiền mặt làm cái bánh nhỏ đi đúng bằng phần bạn cầm về. Chia cổ tức bằng cổ phiếu giữ nguyên cái bánh nhưng cắt thành nhiều miếng hơn. Cả hai đều không tự tạo ra giá trị. Giá trị chỉ đến từ việc doanh nghiệp dùng đồng vốn của cổ đông giỏi đến đâu.
Vì vậy, lần tới nhận thông báo chia cổ tức, thay vì hỏi “được bao nhiêu phần trăm”, hãy hỏi thêm một câu: “phần giữ lại sẽ đẻ ra bao nhiêu?”. Câu hỏi thứ hai mới là câu hỏi của nhà đầu tư.
Bài viết chỉ nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán. Công ty ABC là doanh nghiệp giả định để minh họa. Quy định về cổ tức, phát hành cổ phiếu và thuế có thể thay đổi; nhà đầu tư nên đối chiếu văn bản pháp luật hiện hành và nghị quyết đại hội đồng cổ đông của từng doanh nghiệp.
Bài viết này là Bài 23/77 trong Khóa học chứng khoán · Chương 2: Đọc hiểu báo cáo tài chính.
Bài trước: Bài 22: Thuyết minh báo cáo tài chính
Bài tiếp theo → Bài 24: Lợi nhuận gộp, EBIT, EBITDA, lợi nhuận sau thuế khác nhau thế nào?
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?