Tủ sách nhà đầu tư – Kỳ 2. Tiếp tục với “Nhà Đầu Tư Thông Minh” của Benjamin Graham, lần này là chương mà chính Graham coi là tinh túy của cả cuốn sách.
Ở Kỳ 1, chúng ta đã làm quen với Ông Thị Trường, người hàng xóm tâm trạng thất thường mỗi sáng gõ cửa đưa ra một mức giá. Bài học là: đừng để tâm trạng của ông quyết định thay mình. Nhưng nói thì dễ. Khi ông đưa ra một mức giá, làm sao bạn biết đó là món hời hay cái bẫy? Và nếu bạn đánh giá sai thì sao, vì ai cũng có lúc sai?
Graham trả lời cả hai câu hỏi bằng một khái niệm duy nhất, nằm ở chương cuối cùng, chương 20: biên an toàn. Ông viết rằng nếu phải tóm gọn bí quyết đầu tư đúng đắn trong ba chữ, thì đó là ba chữ này. Nhiều chục năm sau, Warren Buffett vẫn nhắc lại đúng ý đó mỗi khi được hỏi điều quan trọng nhất ông học được từ thầy mình.
Biên an toàn là gì? Câu chuyện cây cầu
Buffett có một ví dụ rất dễ nhớ. Khi kỹ sư xây một cây cầu và tuyên bố nó chịu được xe tải 30 tấn, họ sẽ chỉ cho xe 10 tấn chạy qua. Khoảng chênh lệch 20 tấn đó không phải là lãng phí. Đó là chỗ dành cho những thứ không ai lường trước: vật liệu kém hơn dự tính, một trận bão, một chiếc xe chở quá tải mà không ai kiểm tra.
Trong đầu tư cũng vậy. Biên an toàn là khoảng cách giữa giá trị bạn ước tính cho một tài sản và giá bạn thực sự trả. Nếu bạn tính một doanh nghiệp đáng giá 50.000 đồng một cổ phiếu và mua ở 35.000 đồng, bạn có biên an toàn 30%. Khoảng 30% đó là chỗ dành cho những sai lầm của bạn: bạn ước tính lợi nhuận quá lạc quan, ngành gặp khó, kinh tế suy thoái, hay đơn giản là bạn tính nhầm.
Điều sâu sắc ở đây là Graham không yêu cầu bạn phải đúng. Ông thừa nhận ngay từ đầu rằng không ai dự đoán chính xác được tương lai, kể cả ông. Biên an toàn không phải là công cụ để dự đoán, mà là công cụ để sống sót khi dự đoán sai. Đây là khác biệt cốt lõi giữa nhà đầu tư và người đoán giá: người đoán giá cần đúng để thắng, còn nhà đầu tư có biên an toàn vẫn có thể sai một chút mà không thua.
Vì sao biên an toàn quan trọng đến thế? Phép toán của thua lỗ
Có một phép toán đơn giản mà mình ước gì ai cũng được dạy trước khi mở tài khoản chứng khoán:
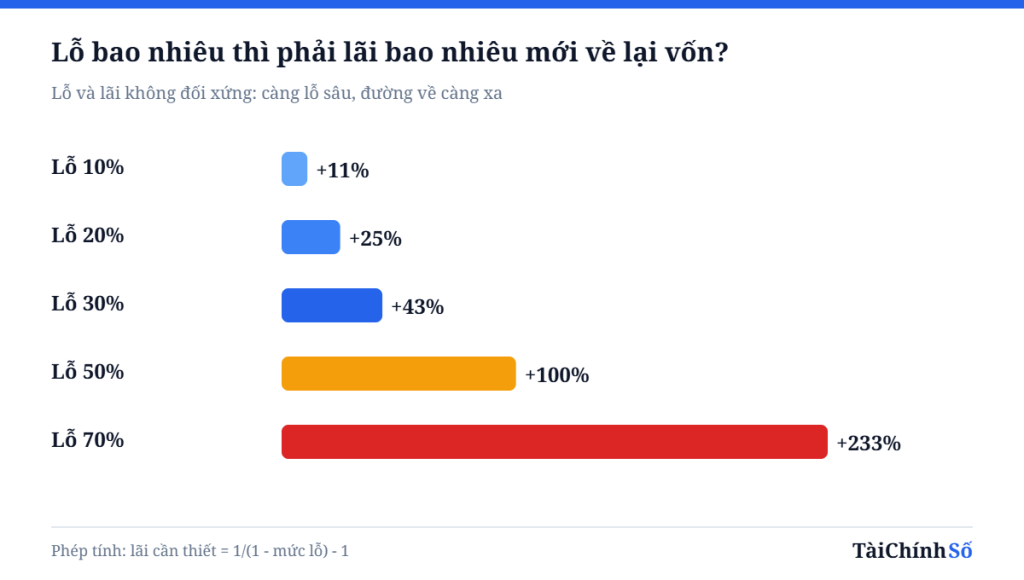
| Nếu bạn lỗ | Bạn cần lãi bao nhiêu để về lại vốn |
|---|---|
| 10% | 11% |
| 20% | 25% |
| 30% | 43% |
| 50% | 100% |
| 70% | 233% |
| 90% | 900% |
Lỗ và lãi không đối xứng. Mất một nửa tài khoản, bạn phải nhân đôi số còn lại chỉ để về lại điểm xuất phát. Đây là lý do những nhà đầu tư thành công lâu năm thường ám ảnh với việc tránh thua lỗ lớn hơn là tìm lãi lớn. Buffett có hai quy tắc nổi tiếng mà ông nói nửa đùa nửa thật: quy tắc số một là đừng để mất tiền, quy tắc số hai là đừng quên quy tắc số một. Tất nhiên ông cũng lỗ nhiều lần. Ý ông là: hãy cấu trúc mọi quyết định sao cho một cú sai không đủ sức xóa sổ bạn.
Biên an toàn chính là công cụ làm điều đó. Mua với giá thấp hơn nhiều so với giá trị, bạn được lợi hai lần: nếu bạn đúng, lợi nhuận lớn hơn vì điểm mua thấp; nếu bạn sai, khoản lỗ nhỏ hơn vì giá đã phản ánh sẵn một phần điều xấu.
Tính thử: biên an toàn cho một doanh nghiệp giả định
Để bớt lý thuyết, mình lấy một ví dụ hoàn toàn giả định (không phải mã cổ phiếu nào trên sàn). Doanh nghiệp A sản xuất hàng tiêu dùng, ổn định nhiều năm, mỗi năm kiếm được lợi nhuận khoảng 5.000 đồng trên mỗi cổ phiếu, nợ vay thấp.
- Bước 1, ước giá trị: Giả sử bạn nghiên cứu và cho rằng một doanh nghiệp như vậy đáng giá khoảng 10 lần lợi nhuận mỗi năm (P/E 10). Giá trị ước tính: 5.000 × 10 = 50.000 đồng.
- Bước 2, thừa nhận mình có thể sai: Có thể lợi nhuận năm tới chỉ còn 4.000 đồng. Có thể thị trường chỉ chịu trả 8 lần. Trường hợp xấu: 4.000 × 8 = 32.000 đồng.
- Bước 3, đặt giá mua: Nếu bạn đòi biên an toàn 30%, bạn chỉ mua quanh 35.000 đồng. Ở mức đó, kể cả kịch bản xấu (32.000), bạn chỉ lỗ khoảng 9%. Còn nếu ước tính của bạn đúng, tiềm năng là khoảng 43%.
- So sánh: Nếu bạn mua ở 55.000 đồng vì “thấy đang lên”, kịch bản xấu khiến bạn lỗ hơn 40%, còn kịch bản tốt cũng không cho lãi.
Cùng một doanh nghiệp, cùng một mức hiểu biết, chỉ khác nhau ở giá mua, mà kết cục khác hẳn nhau. Đây là điều Graham muốn nói: một tài sản tốt có thể trở thành khoản đầu tư tồi nếu bạn trả giá quá cao, và một tài sản tầm thường có thể trở thành khoản đầu tư tốt nếu giá đủ rẻ.
Tất nhiên, con số P/E 10 hay biên 30% ở đây chỉ để minh họa. Mỗi ngành, mỗi giai đoạn lãi suất có mức hợp lý khác nhau. Điều quan trọng là thói quen: luôn có một con số giá trị trong đầu trước khi nhìn giá, và luôn tự hỏi “nếu mình sai, mình mất bao nhiêu?”.
Ba lớp biên an toàn mà nhiều người bỏ quên
Khi nghe “biên an toàn”, đa số nghĩ ngay đến giá rẻ. Nhưng đọc kỹ Graham và những người kế thừa ông, mình thấy có ít nhất ba lớp:
Lớp 1: Biên an toàn ở giá
Đây là lớp kinh điển: mua thấp hơn giá trị. Graham thời đầu còn có những tiêu chí rất khắt khe, như mua cổ phiếu có giá thấp hơn hai phần ba giá trị tài sản lưu động ròng, tức là gần như mua doanh nghiệp với giá thấp hơn số tiền mặt và hàng hóa nó đang có. Thời nay những cơ hội như vậy hiếm, nhưng tinh thần vẫn nguyên giá trị: giá rẻ so với những gì bạn nhận được.
Lớp 2: Biên an toàn ở chính doanh nghiệp
Một doanh nghiệp ít nợ, có dòng tiền đều, có vị thế cạnh tranh mạnh, bản thân nó đã là một tấm đệm. Khi kinh tế xấu, doanh nghiệp nợ nhiều có thể phá sản, còn doanh nghiệp ít nợ chỉ chậm lại. Đây là điểm Charlie Munger và Philip Fisher bổ sung cho Graham: chất lượng cũng là biên an toàn. Một doanh nghiệp xuất sắc tiếp tục tăng giá trị theo thời gian, nên kể cả bạn mua hơi đắt, thời gian sẽ dần sửa lỗi cho bạn. Một doanh nghiệp yếu thì ngược lại: mua rẻ đến đâu, thời gian cũng làm nó rẻ thêm.
Lớp 3: Biên an toàn ở chính bạn
Lớp này ít được nói đến nhất, nhưng theo mình là quan trọng nhất với nhà đầu tư cá nhân. Bạn có thể chọn đúng doanh nghiệp, mua đúng giá, nhưng vẫn thua nếu:
- Bạn dùng margin, và một đợt giảm ngắn hạn buộc bạn bán đúng đáy.
- Bạn không có quỹ dự phòng, và một việc gấp trong gia đình buộc bạn rút tiền đúng lúc thị trường tệ nhất.
- Bạn dồn hết vào một hai mã, nên một tin xấu bất ngờ đủ làm danh mục lao dốc.
- Bạn không chịu được cảm giác thấy tài khoản giảm, và bán ra vì sợ chứ không vì lý do gì.
Graham cũng nhấn mạnh việc đa dạng hóa như một phần của biên an toàn: một khoản đầu tư riêng lẻ có thể sai, nhưng nhiều khoản cùng có biên an toàn thì xác suất cả nhóm cùng thua thấp hơn nhiều.
Góc nhìn của Sen: biên an toàn bắt đầu từ túi tiền của mình
Ngoài chứng khoán, phần lớn công việc của mình nhiều năm qua là tư vấn tài chính và vay vốn, nên mình nhìn biên an toàn rộng hơn một chút: nó bắt đầu từ cách một người quản lý túi tiền của chính họ, trước khi bước vào sàn.
Những người mình thấy đi đường dài trên thị trường thường có chung vài điểm rất “nhàm chán”: họ có một khoản dự phòng đủ sống vài tháng nằm yên ở ngân hàng, họ không đem tiền vay tiêu dùng đi mua cổ phiếu, khoản trả nợ hằng tháng của họ nằm trong mức an toàn so với thu nhập. Nhờ vậy, khi thị trường giảm, họ không bị ai ép phải bán. Họ có quyền chờ, và trong đầu tư, quyền chờ đáng giá hơn rất nhiều so với người ta tưởng.
Ngược lại, những trường hợp đau nhất mình chứng kiến hiếm khi do chọn sai cổ phiếu. Phần lớn là do không có lớp đệm thứ ba: dùng đòn bẩy quá tay, hoặc dùng tiền không được phép mất. Khi đó, biên an toàn ở giá dù lớn đến đâu cũng không cứu được, vì họ không trụ được đến ngày giá trị được ghi nhận.
Một gợi ý thực tế: trước khi tính biên an toàn cho cổ phiếu, hãy tính biên an toàn cho gia đình mình. Nếu đang có khoản vay, bạn có thể dùng công cụ tính lãi vay để xem tổng số tiền phải trả mỗi tháng chiếm bao nhiêu phần trăm thu nhập, cả khi hết thời gian lãi suất ưu đãi. Con số đó chính là “tải trọng” cây cầu tài chính của bạn đang gánh.
Giá trị và tăng trưởng nhìn biên an toàn khác nhau thế nào?
Đây là chỗ hai trường phái tưởng như đối lập nhưng thực ra bổ sung cho nhau.
Trường phái giá trị truyền thống (Graham, sau này có Seth Klarman với cuốn sách mang luôn tên “Margin of Safety”) tìm biên an toàn chủ yếu ở hiện tại: tài sản, lợi nhuận đang có, giá thấp so với những gì nhìn thấy được. Ưu điểm là chắc chắn, dễ kiểm chứng. Nhược điểm là dễ rơi vào “bẫy giá trị”: những doanh nghiệp rẻ vì đang đi xuống, càng giữ càng rẻ.
Trường phái tăng trưởng (Fisher, Lynch) tìm biên an toàn ở tương lai: một doanh nghiệp có thể tăng lợi nhuận đều đặn nhiều năm thì giá trị của nó tăng theo, nên giá hôm nay dù không rẻ vẫn có thể là rẻ so với vài năm nữa. Peter Lynch hay dùng một thước đo đơn giản: so sánh P/E với tốc độ tăng trưởng lợi nhuận. Một doanh nghiệp có P/E 20 nhưng lợi nhuận tăng 25% mỗi năm có thể hấp dẫn hơn một doanh nghiệp P/E 8 mà lợi nhuận đứng yên. Ưu điểm là bắt được những doanh nghiệp xuất sắc. Nhược điểm là phụ thuộc vào dự báo, và dự báo tương lai thì luôn dễ sai hơn đo lường hiện tại.
Buffett ở giai đoạn trưởng thành là người kết hợp cả hai: ông tìm doanh nghiệp chất lượng cao, có lợi thế cạnh tranh bền vững (biên an toàn ở doanh nghiệp), nhưng vẫn kiên nhẫn chờ một mức giá hợp lý (biên an toàn ở giá), và chưa bao giờ dùng đòn bẩy nguy hiểm (biên an toàn ở chính mình). Ba lớp đệm, ba tầng bảo hiểm.
Quan điểm cá nhân của mình: với nhà đầu tư cá nhân ở Việt Nam, nơi chất lượng thông tin chưa đồng đều và dự báo rất khó, nên đặt nặng hai lớp chắc chắn trước: lớp ở chính mình và lớp ở chất lượng doanh nghiệp (nợ thấp, dòng tiền thật, lịch sử minh bạch). Lớp giá rẻ là phần thưởng thêm khi Ông Thị Trường bi quan.
Những hiểu lầm thường gặp về biên an toàn
- “Giá giảm nhiều so với đỉnh là có biên an toàn.” Sai. Biên an toàn đo bằng khoảng cách với giá trị, không phải với đỉnh cũ. Một cổ phiếu giảm 60% từ đỉnh vẫn có thể đắt nếu đỉnh cũ là bong bóng.
- “P/E thấp là rẻ.” Chưa chắc. P/E thấp có thể vì lợi nhuận năm nay có khoản bất thường, hoặc vì thị trường đã thấy trước lợi nhuận sẽ giảm. Phải nhìn chất lượng và tính bền vững của lợi nhuận.
- “Có biên an toàn rồi thì không lỗ.” Không. Biên an toàn giảm xác suất và mức độ thua lỗ, không xóa bỏ chúng. Giá vẫn có thể giảm thêm rất lâu sau khi bạn mua, vì Ông Thị Trường không đọc sách của Graham.
- “Biên an toàn chỉ dành cho người mua cổ phiếu rẻ, già cỗi.” Không. Như phần trên, nhà đầu tư tăng trưởng cũng cần biên an toàn, chỉ là họ tìm nó ở chỗ khác.
Áp dụng ngay: thói quen ba con số
Nếu bạn muốn biến chương 20 thành hành động, đây là thói quen mình đề xuất: trước mỗi lần mua, viết ra giấy ba con số.
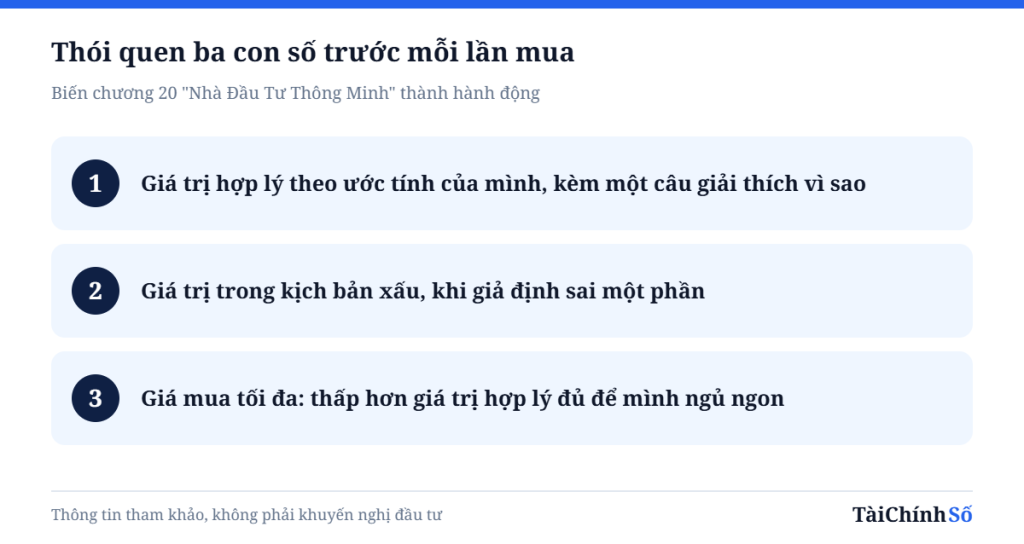
- Giá trị hợp lý theo ước tính của bạn, kèm một câu giải thích vì sao.
- Giá trị trong kịch bản xấu, khi những giả định của bạn sai một phần.
- Giá mua tối đa mà bạn chấp nhận, thấp hơn con số thứ nhất một khoảng đủ lớn để bạn ngủ ngon.
Nếu giá hiện tại cao hơn con số thứ ba, đừng mua. Không phải vì doanh nghiệp xấu, mà vì chưa đến lúc. Hãy đặt nó vào danh sách theo dõi và để Ông Thị Trường tự tìm đến bạn vào một ngày ông buồn. Ngày đó có thể đến sau một tuần, cũng có thể sau một năm. Kiên nhẫn chính là cái giá của biên an toàn.
Viết ra giấy quan trọng hơn bạn nghĩ. Con số trong đầu rất dễ bị cảm xúc “điều chỉnh” khi giá đang chạy. Con số trên giấy thì không.
Lời kết
Nếu Kỳ 1 dạy chúng ta không nghe theo Ông Thị Trường, thì Kỳ 2 dạy chúng ta khiêm tốn với chính mình. Biên an toàn là cách người đầu tư nói: “Tôi có thể sai, và tôi đã chuẩn bị cho điều đó”. Nghe có vẻ bi quan, nhưng thực ra đó là sự tự tin bền vững nhất: tự tin không phải vì chắc chắn đúng, mà vì biết rằng sai cũng không sao.
Kỳ sau, chúng ta sẽ trả lời một câu hỏi mà Graham đặt ra cho mọi người đọc: bạn là nhà đầu tư phòng thủ hay nhà đầu tư năng động? Câu trả lời không phụ thuộc vào bạn có bao nhiêu tiền, mà vào bạn có bao nhiêu thời gian và bao nhiêu kiên nhẫn. Hẹn bạn ở Kỳ 3.
Tìm đọc sách và công cụ liên quan
- Nhà Đầu Tư Thông Minh trên TikTok Shop
- Tính lãi vay ngân hàng: kiểm tra “tải trọng” tài chính của gia đình
- Tủ sách đầu tư chọn lọc của Tài Chính Số
- Mở tài khoản chứng khoán và được hướng dẫn từ lệnh đầu tiên
Bài viết thể hiện quan điểm cá nhân của tác giả, chỉ nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán. Ví dụ doanh nghiệp A là giả định để minh họa. Các ý của tác giả sách được diễn đạt lại, không trích nguyên văn. Một số đường link sách là link tiếp thị liên kết: nếu bạn mua qua đó, Tài Chính Số nhận một khoản hoa hồng nhỏ, giá bạn trả không đổi.
Bài viết này là Bài 41/77 trong Khóa học chứng khoán · Chương 3: Chỉ số tài chính và định giá.
Bài trước: Bài 40: Định giá DCF cho người mới
Bài tiếp theo → Bài 42: Đọc cổ phiếu ngân hàng: NIM, CASA, nợ xấu, LDR
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?