Tủ sách nhà đầu tư – Kỳ 1. Mỗi ngày một cuốn sách, hoặc một phần của cuốn sách, đọc dưới góc nhìn của một nhà đầu tư cá nhân Việt Nam.
Có một cảnh mình gặp đi gặp lại trong tám năm làm nghề. Thị trường xanh mấy phiên liền, điện thoại rung liên tục: “Em ơi mã này còn lên không?”, “Chị vào thêm được không?”. Rồi thị trường đỏ vài phiên, điện thoại vẫn rung, chỉ đổi nội dung: “Em ơi có nên cắt không?”, “Sao cứ mua là giảm thế?”. Cùng một con người, cùng một cổ phiếu, chỉ cách nhau hai tuần mà cảm xúc đi từ thiên đường xuống địa ngục.
Hơn 75 năm trước, một ông giáo sư người Mỹ đã mô tả đúng cảnh đó, và đặt cho nó một cái tên rất dễ nhớ: Ông Thị Trường. Cuốn sách chứa nhân vật ấy là Nhà Đầu Tư Thông Minh của Benjamin Graham, cuốn mà nhiều thế hệ nhà đầu tư coi là “sách gối đầu giường”. Kỳ đầu tiên của Tủ sách nhà đầu tư, mình chọn mở màn bằng nó, vì mọi bài học khác đều đứng trên nền móng này.
Vài dòng về cuốn sách và người viết
Benjamin Graham (1894–1976) là nhà quản lý quỹ và giảng viên tại Đại học Columbia, người được gọi là “cha đẻ của đầu tư giá trị”. Năm 1934, ông cùng David Dodd viết cuốn Security Analysis, một bộ sách dày dành cho giới chuyên nghiệp. Mười lăm năm sau, năm 1949, ông viết Nhà Đầu Tư Thông Minh cho người bình thường: không cần biết mô hình định giá phức tạp, chỉ cần có kỷ luật và một cái đầu tỉnh táo.
Cuốn sách nổi tiếng một phần nhờ người học trò xuất sắc nhất của Graham: Warren Buffett. Buffett đọc nó khi mới ngoài 19 tuổi, sau đó sang Columbia học trực tiếp với Graham rồi về làm việc tại công ty của thầy. Đến nay, Buffett vẫn nhiều lần nhắc lại rằng đây là cuốn sách hay nhất về đầu tư mà ông từng đọc, và hai chương ông đánh giá quan trọng nhất là chương 8 (về Ông Thị Trường) và chương 20 (về biên an toàn).
Bản phổ biến hiện nay là bản sửa đổi năm 1973, kèm phần bình luận của nhà báo tài chính Jason Zweig viết thêm sau mỗi chương, đưa ví dụ thời hiện đại như bong bóng dot-com. Lời khuyên nhỏ của mình: nếu thấy chương gốc của Graham khô, cứ đọc phần bình luận của Zweig trước rồi quay lại. Sách dày, nhưng không cần đọc một mạch.
Bài hôm nay tập trung vào hai ý nền tảng nhất: đầu tư khác đầu cơ ở đâu, và Ông Thị Trường là ai. Biên an toàn và chuyện chọn mình là nhà đầu tư “phòng thủ” hay “năng động” sẽ dành cho hai kỳ tiếp theo.
Ý thứ nhất: Bạn đang đầu tư hay đang đầu cơ?
Graham đưa ra một định nghĩa mà mình nghĩ ai cầm tiền đi chứng khoán cũng nên thuộc lòng. Diễn ý lại cho dễ nhớ: một hoạt động được gọi là đầu tư khi nó dựa trên phân tích kỹ lưỡng, đảm bảo an toàn cho đồng vốn gốc và hướng tới một mức lợi nhuận thỏa đáng. Thiếu bất kỳ điều nào trong ba điều đó, bạn đang đầu cơ.
Ba điều kiện, ba cái bẫy rất quen thuộc với nhà đầu tư Việt Nam:
- “Phân tích kỹ lưỡng” không phải là đọc một tin nhắn trong nhóm Zalo, xem một video 60 giây hay nghe “anh bạn làm trong ngành nói”. Phân tích nghĩa là bạn hiểu doanh nghiệp kiếm tiền bằng cách nào, kiếm được bao nhiêu, nợ bao nhiêu, và giá bạn trả đang tương ứng với bao nhiêu năm lợi nhuận.
- “An toàn vốn gốc” không có nghĩa là không bao giờ lỗ. Nó có nghĩa là nếu bạn sai, bạn không mất trắng. Một người vay margin gấp đôi tài khoản để dồn vào một mã, dù mã đó tốt đến đâu, đã tự loại mình khỏi điều kiện này.
- “Lợi nhuận thỏa đáng” là lợi nhuận hợp lý, không phải “x2 tài khoản trong ba tháng”. Khi kỳ vọng của bạn vượt xa những gì doanh nghiệp có thể tạo ra, bạn đang đặt cược vào việc có người khác trả giá cao hơn, chứ không còn dựa vào doanh nghiệp.
Điều mình thích nhất ở Graham là ông không đạo đức hóa chuyện đầu cơ. Ông không nói đầu cơ là xấu. Ông chỉ nói: đầu cơ mà biết mình đang đầu cơ, giới hạn số tiền ở mức mất cũng không sao, thì vẫn chấp nhận được. Cái nguy hiểm là đầu cơ mà tưởng mình đang đầu tư. Người đó sẽ dùng tiền đầu tư (tiền học của con, tiền dự phòng, tiền vay) để chơi một trò chơi đầu cơ, và khi thua thì thua đúng số tiền không được phép thua.
Một bài tập nhỏ trước khi đọc tiếp: mở danh mục của bạn ra, với từng mã, tự hỏi “mình mua mã này vì đã hiểu doanh nghiệp, hay vì thấy giá đang chạy?”. Không cần trả lời cho ai, chỉ cần trung thực với chính mình. Đa số chúng ta sẽ thấy danh mục của mình là một nồi lẩu thập cẩm cả hai loại. Không sao cả. Biết là bước đầu tiên.
Ý thứ hai: Làm quen với Ông Thị Trường
Đây là phần kinh điển nhất của cuốn sách. Mình kể lại theo cách của mình.
Hãy tưởng tượng bạn góp vốn chung một cửa hàng với một người tên là Ông Thị Trường. Mỗi sáng, không sót ngày nào, ông ấy gõ cửa nhà bạn và đưa ra một mức giá: hoặc ông mua lại phần của bạn với giá đó, hoặc ông bán thêm phần của ông cho bạn với giá đó. Cửa hàng thì vẫn vậy, ngày nào cũng bán đều đều. Nhưng Ông Thị Trường thì không đều chút nào.
Có hôm ông phấn khích, thấy tương lai tươi sáng, đưa ra giá cao ngất. Có hôm ông chán nản, thấy cái gì cũng u ám, đưa ra giá rẻ như cho. Và điều quan trọng nhất: ông không bao giờ giận nếu bạn từ chối. Hôm nay bạn lắc đầu, ngày mai ông lại đến với một giá mới.
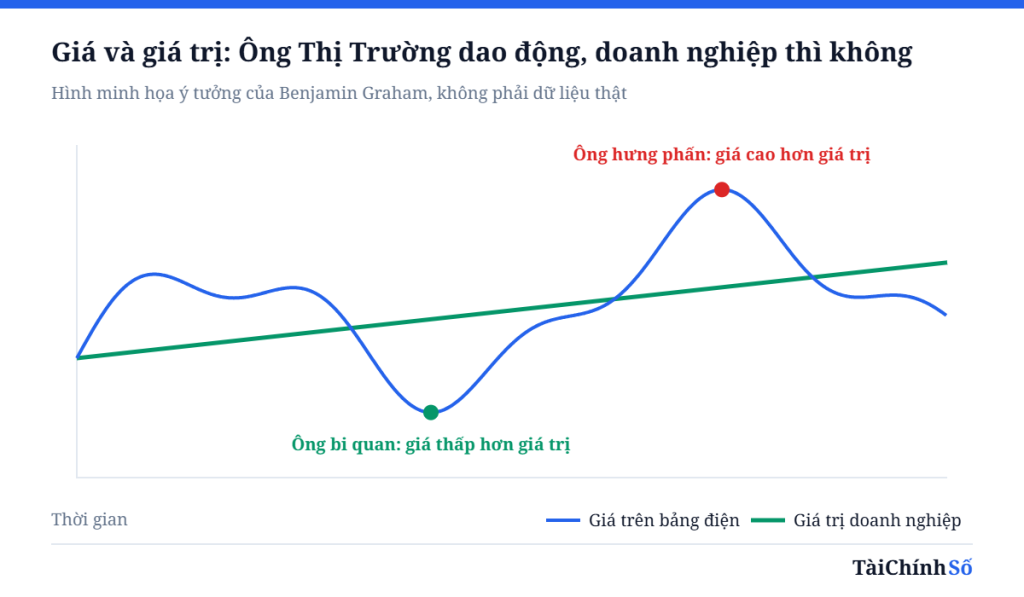
Graham rút ra bài học: Ông Thị Trường là người phục vụ bạn, không phải người dẫn đường cho bạn. Giá ông đưa ra chỉ là một lời chào hàng. Bạn có quyền tận dụng lúc ông bi quan để mua rẻ, lúc ông hưng phấn để bán đắt, và có quyền phớt lờ ông trong tất cả những ngày còn lại. Thứ bạn không nên làm là để tâm trạng của ông quyết định tâm trạng của bạn.
Nghe thì đơn giản. Nhưng hãy nhìn lại bảng điện mỗi ngày: giá cổ phiếu nhảy theo từng giây, màu xanh đỏ tím nhấp nháy, cộng đồng bàn tán liên tục. Ông Thị Trường của thời đại smartphone không chỉ gõ cửa mỗi sáng. Ông ngồi trong túi quần bạn, rung lên mỗi khi có biến động. Giữ được cái đầu lạnh khó hơn thời Graham gấp nhiều lần.
Góc nhìn của Sen: Ông Thị Trường ở sàn chứng khoán Việt Nam
Mình bắt đầu làm môi giới từ năm 2018, và đã đi qua đủ cả hai mặt của Ông Thị Trường. Giai đoạn 2020–2021 là lúc ông hưng phấn nhất mà mình từng chứng kiến: riêng năm 2021, theo số liệu của Trung tâm Lưu ký Chứng khoán, có khoảng 1,5 triệu tài khoản chứng khoán mở mới, nhiều hơn mấy năm trước cộng lại. Mình hỗ trợ rất nhiều khách mở tài khoản trong giai đoạn đó. Không khí lúc ấy là ai cũng thấy mình giỏi, vì mua gì cũng lên.
Rồi năm 2022 đến. VN-Index từ vùng khoảng 1.500 điểm đầu năm rơi xuống dưới 900 điểm trong phiên thấp nhất tháng 11, mất khoảng 40%. Cũng chừng ấy doanh nghiệp, nhiều doanh nghiệp vẫn kinh doanh có lãi, nhưng Ông Thị Trường giờ chỉ đưa ra giá rẻ, rất rẻ. Điều mình học được sau hai giai đoạn đó, và cũng là điều Graham viết từ năm 1949, là: người thua đau nhất không phải người chọn sai cổ phiếu, mà là người để Ông Thị Trường quyết định thay mình. Họ mua khi ông hưng phấn (giá cao) và bán khi ông hoảng loạn (giá thấp), đúng ngược lại với những gì ông “mời” họ làm.
Ông Thị Trường ở Việt Nam còn có vài “tật” riêng mà Graham chưa gặp. Biên độ dao động ±7% một phiên trên sàn HOSE khiến những ngày trần, ngày sàn liên tiếp tạo cảm giác cực đoan hơn thực tế. Cổ phiếu mua hôm nay đến chiều ngày thứ hai mới về tài khoản, nên nhiều người hoảng vì không bán được đúng lúc muốn. Margin phổ biến, và khi bị gọi ký quỹ, bạn không còn được quyền phớt lờ Ông Thị Trường nữa: bạn buộc phải bán cho ông, đúng vào lúc ông trả giá tệ nhất. Đó là lý do mình luôn nói với khách: margin biến Ông Thị Trường từ người phục vụ thành ông chủ.
Trường phái tăng trưởng có cần Ông Thị Trường không?
Một câu hỏi mình hay nhận: “Graham là đầu tư giá trị, mua đồ rẻ. Vậy người thích cổ phiếu tăng trưởng có cần đọc không?”. Câu trả lời của mình là: càng cần.
Trường phái tăng trưởng, với những tên tuổi như Philip Fisher (tác giả Common Stocks and Uncommon Profits, 1958) hay Peter Lynch (quản lý quỹ Magellan giai đoạn 1977–1990), tập trung vào doanh nghiệp có khả năng tăng lợi nhuận mạnh trong nhiều năm, sẵn sàng trả giá cao hơn hiện tại vì tin vào tương lai. Nghe thì có vẻ ngược với Graham. Nhưng chính Buffett là người nối hai trường phái lại. Dưới ảnh hưởng của Fisher và người cộng sự Charlie Munger, Buffett dần chuyển từ “mua công ty tạm được ở giá rất rẻ” sang “mua công ty tuyệt vời ở mức giá hợp lý”. Ông vẫn giữ nguyên Ông Thị Trường, chỉ thay đổi cách nhìn về giá trị.
Với nhà đầu tư tăng trưởng, Ông Thị Trường thậm chí còn nguy hiểm hơn. Cổ phiếu tăng trưởng thường dao động mạnh: tin tốt thì tăng nhanh, kết quả kinh doanh hụt kỳ vọng một quý là giảm sâu. Nếu bạn không phân biệt được “giá giảm vì Ông Thị Trường buồn” với “giá giảm vì câu chuyện tăng trưởng đã gãy”, bạn sẽ bán đi những doanh nghiệp tốt nhất đúng lúc chúng rẻ nhất, hoặc ôm mãi một doanh nghiệp đã hết thời chỉ vì nó từng tăng giá. Peter Lynch có một nhận xét mình rất thích, diễn ý: điều quan trọng nhất không nằm ở cái đầu mà ở cái dạ dày, tức là khả năng chịu được những cú giảm mà không bỏ chạy.
Tóm lại: giá trị hay tăng trưởng chỉ khác nhau ở cách bạn ước lượng doanh nghiệp đáng giá bao nhiêu. Còn thái độ với Ông Thị Trường, tức là tách giá ra khỏi giá trị và tách cảm xúc ra khỏi quyết định, thì hai trường phái giống hệt nhau.
Áp dụng: 5 câu hỏi trước khi bấm lệnh
Đọc sách mà không đổi được hành vi thì cũng như đi học bơi mà không xuống nước. Đây là bộ câu hỏi mình rút ra từ chương 1 và chương 8, dán ngay cạnh màn hình giao dịch được thì càng tốt:
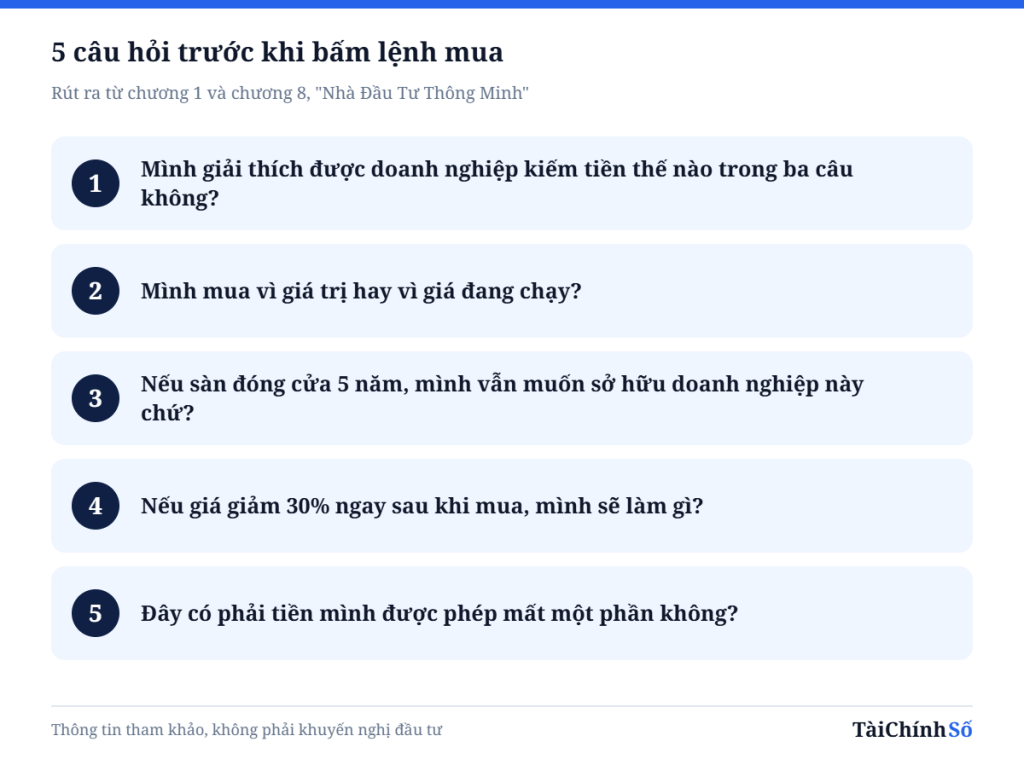
- Mình có giải thích được doanh nghiệp này kiếm tiền thế nào trong ba câu không? Nếu không, đó là đầu cơ. Có thể vẫn làm, nhưng với số tiền nhỏ.
- Mình mua vì giá trị hay vì giá đang chạy? Nếu lý do duy nhất là “mấy phiên nay tăng mạnh”, bạn đang để Ông Thị Trường dẫn đường.
- Nếu ngày mai sàn chứng khoán đóng cửa 5 năm, mình có vẫn muốn sở hữu doanh nghiệp này không? Đây là phép thử Buffett hay dùng để kiểm tra mình đang mua doanh nghiệp hay mua một tờ vé.
- Nếu giá giảm 30% ngay sau khi mua, mình sẽ làm gì? Nếu câu trả lời là “hoảng và bán”, hoặc tệ hơn “bị gọi margin”, hãy giảm khối lượng ngay từ bây giờ.
- Tiền này có phải là tiền mình được phép mất một phần không? Tiền dự phòng, tiền học của con, tiền trả nợ không nên đi đầu cơ, dù cơ hội trông hấp dẫn thế nào.
Một thói quen nhỏ khác giúp mình rất nhiều: bớt nhìn bảng điện. Nếu bạn đầu tư theo năm, bạn không cần biết giá theo phút. Mỗi lần mở app không có lý do là một lần bạn mở cửa cho Ông Thị Trường vào nhà. Thử đặt lịch: chỉ xem danh mục một lần mỗi ngày sau giờ đóng cửa, hoặc thậm chí mỗi tuần một lần. Bạn sẽ ngạc nhiên vì mình bình tĩnh hơn bao nhiêu.
Điểm hạn chế: đọc Graham năm 2026 cần lưu ý gì?
Mình yêu cuốn sách này, nhưng cũng nên công bằng. Có vài điều bạn nên biết trước khi đọc:
- Ví dụ đã cũ. Các doanh nghiệp, lãi suất trái phiếu, mức định giá trong sách là của nước Mỹ những năm 1940–1970. Hãy lấy nguyên lý, đừng lấy con số.
- Một số tiêu chí định lượng quá khắt khe với thời nay. Graham thích mua cổ phiếu giá thấp hơn tài sản ròng. Ở thị trường hiện đại, những doanh nghiệp như vậy hiếm, và nhiều khi rẻ là có lý do. Đây chính là điểm Buffett và trường phái tăng trưởng đã bổ sung: chất lượng doanh nghiệp cũng là một phần của giá trị.
- Sách khá khô và dày. Bản tiếng Việt khoảng hơn 600 trang. Đừng ép mình đọc một mạch. Gợi ý thứ tự: chương 1 (đầu tư và đầu cơ), chương 8 (Ông Thị Trường), chương 20 (biên an toàn), sau đó mới đọc các chương còn lại.
- Thị trường Việt Nam có đặc thù riêng. Thanh khoản, tỷ lệ nhà đầu tư cá nhân cao, chất lượng công bố thông tin không đồng đều. Điều này làm Ông Thị Trường ở Việt Nam thất thường hơn, và cũng có nghĩa là cơ hội cho người kiên nhẫn có thể nhiều hơn.
Ai nên đọc cuốn này?
- Người mới mở tài khoản: đọc chương 1 và 8 trước khi đặt lệnh đầu tiên. Đây là “bảo hiểm” rẻ nhất bạn có thể mua.
- Người đã đầu tư vài năm, từng lãi to rồi lỗ đau: bạn sẽ thấy mình trong từng trang, và hiểu vì sao chuyện đó xảy ra.
- Người theo trường phái tăng trưởng: để có thêm một cái phanh. Tăng trưởng là động cơ, Graham là phanh. Xe nào cũng cần cả hai.
- Không phù hợp lắm với: người tìm công thức chọn cổ phiếu nhanh, hay người giao dịch lướt sóng trong ngày. Cuốn sách sẽ làm bạn thấy chậm, và đó chính là mục đích của nó.
Lời kết: đừng để người hàng xóm tâm trạng thất thường quyết định thay bạn
Nếu chỉ được nhớ một điều từ bài hôm nay, mình mong bạn nhớ hình ảnh này: mỗi sáng có một người hàng xóm tâm trạng thất thường gõ cửa, đưa ra một mức giá cho phần tài sản của bạn. Bạn không có nghĩa vụ phải đồng ý. Bạn chỉ có nghĩa vụ hiểu tài sản của mình đáng giá bao nhiêu, để biết khi nào lời chào của ông là món hời, khi nào là lời mời vào bẫy.
Câu hỏi tiếp theo đương nhiên là: “Làm sao biết tài sản của mình đáng giá bao nhiêu, và mua thấp hơn bao nhiêu thì đủ an toàn?”. Đó là khái niệm mà Graham gọi là biên an toàn, và Buffett gọi là ba chữ quan trọng nhất trong đầu tư. Hẹn bạn ở Kỳ 2 của Tủ sách nhà đầu tư.
Tìm đọc sách và công cụ liên quan
- Nhà Đầu Tư Thông Minh trên TikTok Shop
- Tủ sách đầu tư chọn lọc của Tài Chính Số
- Theo dõi VN-Index, vàng, tỷ giá mỗi ngày
- Mở tài khoản chứng khoán và được hướng dẫn từ lệnh đầu tiên
Bài viết thể hiện quan điểm cá nhân của tác giả, chỉ nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán. Các ý của tác giả sách được diễn đạt lại, không trích nguyên văn. Một số đường link sách là link tiếp thị liên kết: nếu bạn mua qua đó, Tài Chính Số nhận một khoản hoa hồng nhỏ, giá bạn trả không đổi.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?