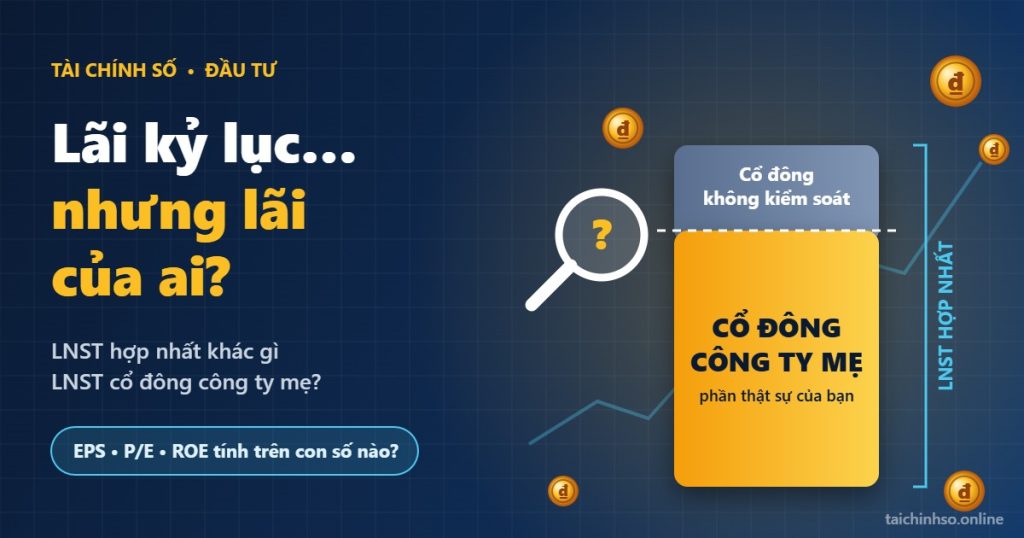
Mùa báo cáo tài chính nào cũng có cảnh này: tiêu đề báo đăng “Doanh nghiệp X lãi kỷ lục”, nhà đầu tư hớn hở mở bảng giá, rồi vài hôm sau đọc báo cáo phân tích thì thấy con số dùng để tính EPS, P/E lại nhỏ hơn hẳn. Không ai nói dối cả. Chỉ là có hai con số “lợi nhuận sau thuế”, và chỉ một trong hai thật sự thuộc về bạn.
Bài này giải thích vì sao giới phân tích luôn soi dòng lợi nhuận sau thuế của cổ đông công ty mẹ thay vì dừng ở dòng lợi nhuận sau thuế hợp nhất, kèm ví dụ số liệu, một trường hợp thực tế trên sàn và checklist để bạn tự kiểm tra trong 2 phút.
Ba dòng cuối cùng của báo cáo kết quả kinh doanh hợp nhất
Mở báo cáo kết quả kinh doanh hợp nhất của một doanh nghiệp có công ty con, kéo xuống cuối, bạn sẽ thấy ba dòng đứng liền nhau:
| Mã số | Chỉ tiêu | Ý nghĩa |
|---|---|---|
| 60 | Lợi nhuận sau thuế thu nhập doanh nghiệp | Lãi của cả tập đoàn, gồm 100% lãi các công ty con |
| 61 | Lợi nhuận sau thuế của cổ đông công ty mẹ | Phần thuộc về người nắm cổ phiếu công ty mẹ |
| 62 | Lợi nhuận sau thuế của cổ đông không kiểm soát | Phần thuộc về cổ đông khác ở các công ty con |
Công thức rất đơn giản: dòng 60 = dòng 61 + dòng 62. Khi bạn mua cổ phiếu công ty mẹ trên sàn, quyền của bạn chỉ nằm ở dòng 61. Dòng 62 là tiền của những người bạn chưa từng gặp, dù nó được cộng chung vào con số “lãi kỷ lục” trên báo.
Vì sao lại có hai con số? Câu chuyện quán phở góp vốn
Giả sử bạn sở hữu một chuỗi quán phở. Bạn mở thêm một chi nhánh mới, góp 60% vốn, một người bạn góp 40% còn lại. Vì bạn nắm quyền quyết định (thuê ai, bán giá nào, mở cửa mấy giờ), chi nhánh này là công ty con của bạn.
Theo chuẩn mực kế toán về báo cáo hợp nhất, khi đã kiểm soát công ty con, công ty mẹ phải cộng toàn bộ doanh thu, chi phí, tài sản, nợ của công ty con vào báo cáo của mình, như thể đó là một khối thống nhất. Không có chuyện chỉ cộng 60%. Lý do: bạn điều hành toàn bộ chi nhánh, nên người đọc báo cáo cần thấy toàn bộ quy mô bạn đang quản lý.
Nhưng đến lúc chia lãi thì khác. Chi nhánh lãi 100 triệu, bạn chỉ được 60 triệu, người bạn kia được 40 triệu. Kế toán xử lý bằng cách: cộng đủ 100 triệu vào lợi nhuận hợp nhất, rồi tách 40 triệu ra thành lợi ích cổ đông không kiểm soát (còn gọi là cổ đông thiểu số). Phần còn lại mới là lãi của chủ chuỗi phở, tức của cổ đông công ty mẹ.
Nói vui thì lợi nhuận hợp nhất giống bức ảnh chụp cả nhà ngày Tết: ai cũng có mặt. Còn lợi nhuận cổ đông công ty mẹ là phong bao lì xì: chỉ ai có tên mới được nhận.
Ví dụ bằng số: Tập đoàn Bánh Mì Hạnh Phúc
Quay lại doanh nghiệp quen thuộc trong lộ trình học của Tài Chính Số, Công ty Cổ phần Bánh Mì Hạnh Phúc (BMH, giả định). Năm nay BMH đã thành tập đoàn với hai công ty con:
- BMH Bột Mì: BMH nắm 90% vốn, lãi sau thuế 50 tỷ đồng.
- BMH Cà Phê: BMH nắm 55% vốn, lãi sau thuế 120 tỷ đồng.
- Riêng mảng bánh mì do công ty mẹ tự vận hành lãi 80 tỷ đồng.
| Đơn vị (tỷ đồng) | Lãi sau thuế | BMH sở hữu | Phần của cổ đông mẹ | Phần của cổ đông không kiểm soát |
|---|---|---|---|---|
| Công ty mẹ (bánh mì) | 80 | 100% | 80 | 0 |
| BMH Bột Mì | 50 | 90% | 45 | 5 |
| BMH Cà Phê | 120 | 55% | 66 | 54 |
| Hợp nhất | 250 | 191 | 59 |
Báo chí sẽ giật tít “BMH lãi 250 tỷ đồng”. Nhưng cổ đông BMH chỉ thực sự sở hữu 191 tỷ. Gần một phần tư số lãi kia thuộc về các cổ đông khác ở công ty Cà Phê và Bột Mì.
Để ý thêm một chi tiết: công ty Cà Phê lãi nhiều nhất, nhưng BMH chỉ nắm 55%. Nếu năm sau Cà Phê tăng lãi gấp đôi còn mảng bánh mì đi ngang, lợi nhuận hợp nhất sẽ tăng rất đẹp, trong khi phần thuộc cổ đông mẹ tăng chậm hơn nhiều. Đây chính là chỗ nhà đầu tư dễ “mừng hụt”.
Bốn lý do giới phân tích nhìn vào lợi nhuận cổ đông công ty mẹ
1. EPS và P/E được tính trên con số này
Theo chuẩn mực kế toán về lãi trên cổ phiếu (VAS 30 của Việt Nam, tương đương IAS 33 quốc tế), EPS được tính bằng lợi nhuận phân bổ cho cổ đông phổ thông của công ty mẹ chia cho số cổ phiếu lưu hành bình quân. Ở Việt Nam, khi tính còn phải trừ thêm phần trích quỹ khen thưởng, phúc lợi nếu có.
Giả sử BMH có 100 triệu cổ phiếu, giá thị trường 40.000 đồng:
| Cách tính | Lợi nhuận dùng | EPS | P/E |
|---|---|---|---|
| Sai (dùng lãi hợp nhất) | 250 tỷ | 2.500 đồng | 16,0 lần |
| Đúng (dùng lãi cổ đông mẹ) | 191 tỷ | 1.910 đồng | 20,9 lần |
Cùng một cổ phiếu, cách tính sai khiến nó trông rẻ hơn gần 25%. Nếu bạn so P/E với trung bình ngành để quyết định mua, sai lệch này đủ để biến một cổ phiếu “đắt” thành “món hời” trên giấy.
2. ROE phải khớp tử số với mẫu số
Trên bảng cân đối kế toán hợp nhất, vốn chủ sở hữu cũng được chia đôi: phần của cổ đông công ty mẹ và phần lợi ích cổ đông không kiểm soát. Muốn đo ROE đúng nghĩa “đồng vốn của cổ đông tôi sinh lời bao nhiêu”, bạn lấy lợi nhuận cổ đông mẹ chia cho vốn chủ sở hữu của cổ đông mẹ. Lấy lãi hợp nhất chia cho vốn của riêng cổ đông mẹ sẽ thổi phồng ROE. Lấy lãi cổ đông mẹ chia cho tổng vốn hợp nhất thì ngược lại, kéo ROE xuống oan.
3. Cổ tức của bạn đến từ đây
Công ty con chia cổ tức cho tất cả cổ đông của nó, công ty mẹ chỉ nhận đúng tỷ lệ mình nắm. Vì vậy khả năng trả cổ tức bền vững cho cổ đông công ty mẹ gắn với phần lợi nhuận thuộc về công ty mẹ, không phải tổng lãi hợp nhất. Phần lãi của cổ đông không kiểm soát nằm lại ở công ty con hoặc chảy về túi họ.
4. Phát hiện tăng trưởng “đi nhờ”
Khi khoảng cách giữa dòng 60 và dòng 61 ngày càng nới rộng, đó là tín hiệu tăng trưởng đang đến chủ yếu từ các công ty con mà công ty mẹ sở hữu ít. Không hẳn là xấu, nhưng câu chuyện “tập đoàn tăng trưởng mạnh” cần được kể lại chính xác hơn: tăng trưởng của ai?
Trường hợp thực tế: con số “kỷ lục” của Masan năm 2025
Masan Group (MSN) là ví dụ rõ nhất trên sàn Việt Nam vì tập đoàn sở hữu nhiều công ty con không trọn 100% như Masan Consumer, WinCommerce, Masan MEATLife.
Năm 2025, Masan công bố lợi nhuận sau thuế đạt 6.764 tỷ đồng, gấp khoảng 1,6 lần năm trước, mức cao nhất trong lịch sử. Đây là con số trước khi trừ lợi ích cổ đông thiểu số, và cũng là con số xuất hiện trên hầu hết tiêu đề báo. Trong khi đó, lợi nhuận sau thuế phân bổ cho cổ đông công ty mẹ đạt khoảng 4.108 tỷ đồng.
| Masan năm 2025 | Tỷ đồng | Tỷ trọng |
|---|---|---|
| Lợi nhuận sau thuế hợp nhất | 6.764 | 100% |
| Của cổ đông công ty mẹ | ≈ 4.108 | ≈ 61% |
| Của cổ đông không kiểm soát (suy ra) | ≈ 2.656 | ≈ 39% |
Tức là cứ 100 đồng lãi tập đoàn báo cáo, khoảng 39 đồng thuộc về cổ đông khác ở các công ty con. Một nhà đầu tư lấy 6.764 tỷ để tính EPS sẽ thổi phồng EPS hơn 60%, kéo P/E thấp đi gần 40% so với thực tế. Bản thân Masan cũng minh bạch điều này: trong tài liệu nhà đầu tư, họ tách riêng hai chỉ tiêu “trước” và “sau” lợi ích cổ đông thiểu số.
Hệ sinh thái Vingroup cũng có cấu trúc tương tự. Theo số liệu công bố đầu năm 2025, Vingroup nắm khoảng 73,5% Vinhomes và 83,32% VEFAC. Mỗi khi Vinhomes hay VEFAC báo lãi lớn, toàn bộ khoản lãi đó vào báo cáo hợp nhất của Vingroup, nhưng một phần đáng kể sẽ phải tách ra cho cổ đông không kiểm soát trước khi đến lượt cổ đông VIC.
Ghi chú: số liệu Masan lấy từ báo cáo tài chính quý IV/2025 do doanh nghiệp công bố, được các báo Doanh nhân (Pháp luật Việt Nam) và Luật sư Việt Nam đưa tin. Tỷ lệ sở hữu của Vingroup lấy theo tin VCCI tháng 5/2025, có thể đã thay đổi.
Khi con số đảo chiều: lãi cổ đông mẹ cao hơn lãi hợp nhất
Đây là phần nhiều người không ngờ. Nếu công ty con lỗ, cổ đông không kiểm soát cũng phải gánh phần lỗ theo tỷ lệ của họ. Khi đó dòng 62 mang dấu âm, và lợi nhuận cổ đông công ty mẹ lại lớn hơn lợi nhuận hợp nhất.
Ví dụ: BMH Cà Phê gặp năm xui, lỗ 40 tỷ thay vì lãi 120 tỷ. Cổ đông không kiểm soát gánh 45% khoản lỗ, tức 18 tỷ. Tính lại:
- Lãi hợp nhất: 80 + 50 − 40 = 90 tỷ
- Phần cổ đông không kiểm soát: 5 − 18 = −13 tỷ
- Lãi cổ đông công ty mẹ: 90 − (−13) = 103 tỷ
Bài học: khi một tập đoàn có mảng mới đang đốt tiền với đối tác góp vốn lớn, lợi nhuận cổ đông mẹ có thể “dễ thở” hơn lợi nhuận hợp nhất. Đó là một lý do nữa để bạn luôn nhìn cả hai dòng, không nhìn một.
Vậy lợi nhuận hợp nhất có vô dụng không?
Không. Mỗi con số trả lời một câu hỏi khác nhau:
| Câu hỏi | Dùng con số nào |
|---|---|
| Cả tập đoàn vận hành hiệu quả đến đâu? | Lợi nhuận hợp nhất, biên lợi nhuận hợp nhất |
| Tập đoàn có đủ sức trả nợ vay không? | Lợi nhuận hợp nhất, EBITDA hợp nhất, vì nợ cũng hợp nhất 100% |
| Định giá toàn doanh nghiệp bằng EV/EBITDA | Số hợp nhất, nhưng EV phải cộng thêm lợi ích cổ đông không kiểm soát |
| Cổ phiếu tôi cầm kiếm được bao nhiêu? EPS, P/E, ROE? | Lợi nhuận cổ đông công ty mẹ |
Nói ngắn gọn: lợi nhuận hợp nhất cho biết cỗ máy lớn cỡ nào, lợi nhuận cổ đông mẹ cho biết bạn sở hữu bao nhiêu phần của cỗ máy đó. Nhà đầu tư cổ phiếu cần cả hai, nhưng khi định giá và tính lời lãi của chính mình, dòng 61 mới là dòng ra quyết định.
Checklist 2 phút khi đọc báo cáo tài chính hợp nhất
- Tìm ba dòng 60, 61, 62 ở cuối báo cáo kết quả kinh doanh hợp nhất. Doanh nghiệp không có công ty con sở hữu dưới 100% thì dòng 62 gần bằng 0, bạn có thể yên tâm.
- Tính tỷ lệ dòng 61 / dòng 60. Trên khoảng 90%: chênh lệch không đáng kể. Dưới 70%: phải đọc kỹ cấu trúc sở hữu.
- So tỷ lệ này qua 3 đến 5 năm. Tỷ lệ giảm dần nghĩa là tăng trưởng đang dồn về các công ty con mà công ty mẹ sở hữu ít.
- Mở thuyết minh “Thông tin về công ty con” để biết công ty mẹ nắm bao nhiêu phần trăm ở từng đơn vị, đơn vị nào đóng góp lãi lớn nhất. Bài báo cáo hợp nhất và riêng lẻ hướng dẫn chi tiết cách đọc phần này.
- Tự tính lại EPS từ dòng 61 và đối chiếu với EPS doanh nghiệp công bố. Khi đọc tin, ưu tiên các nguồn ghi rõ “lãi ròng thuộc cổ đông công ty mẹ”.
Lời kết
Lần tới thấy tiêu đề “lãi kỷ lục”, trước khi vui hãy hỏi thêm một câu: lãi của ai? Một con số lớn đứng đầu bản tin không có nghĩa phần lớn số đó thuộc về bạn. Kéo xuống thêm một dòng trong báo cáo tài chính, nhà đầu tư sẽ tránh được cả mừng hụt lẫn mua hớ.
Muốn hiểu sâu hơn về phần vốn của cổ đông không kiểm soát trên bảng cân đối, bạn có thể đọc tiếp bài Lợi ích cổ đông không kiểm soát là gì? trong lộ trình học chứng khoán của Tài Chính Số.
Bài viết mang tính giáo dục, không phải khuyến nghị mua bán cổ phiếu. Công ty Bánh Mì Hạnh Phúc (BMH) và các số liệu của nó là ví dụ giả định. Số liệu doanh nghiệp thực tế lấy từ thông tin công bố, nhà đầu tư nên đối chiếu báo cáo tài chính gốc trước khi ra quyết định.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?