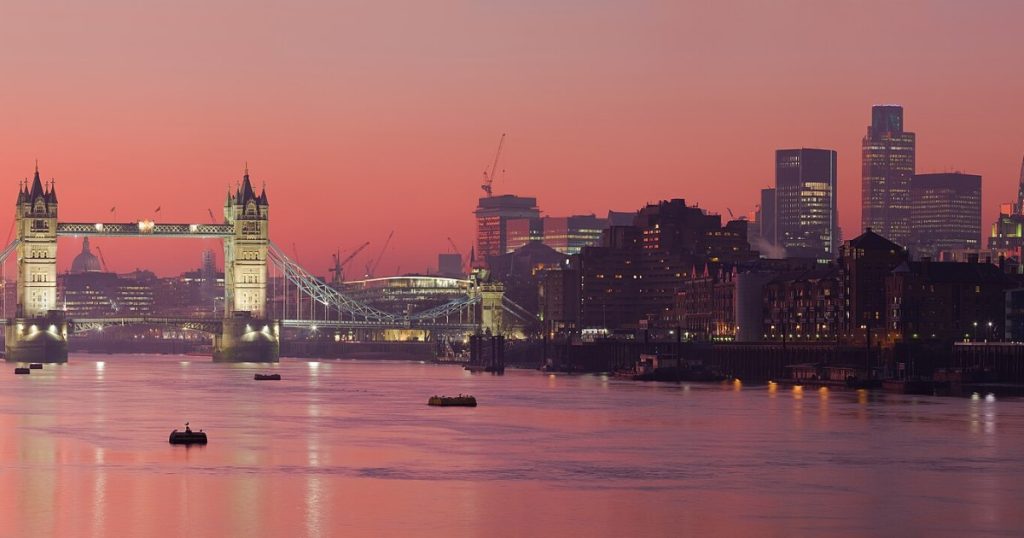
Trong khi ba “ông lớn” châu Âu đang gánh nợ công từ khoảng 64% đến gần 120% GDP, Việt Nam chỉ ở quanh mức 36–37% GDP. Đó là con số đáng để mỗi nhà đầu tư Việt dừng lại suy ngẫm.
👉 Mẹo đọc: những dòng chữ xanh có gạch chân và dấu ↗ là đường link, bấm vào để đọc chi tiết tại báo gốc.
Mở bài: Khi nhà giàu cũng phải đi vay
Ở quê mình có câu: “Nhà giàu cũng có lúc thiếu hành”. Nhưng thiếu hành thì sang hàng xóm xin một nhánh. Còn nước Anh, nước Pháp, nước Đức thì đang thiếu… vài nghìn tỷ euro và bảng Anh. Mỗi tháng họ vẫn phải mở ví trả lãi, đều như nhà mình đóng tiền điện.
Nợ công nghe có vẻ khô khan, toàn chuyện của Bộ Tài chính và các ông bà nghị sĩ. Nhưng thực ra nó chạm đến túi tiền của từng người: lãi suất vay mua nhà, giá trái phiếu, sức mạnh đồng tiền, thậm chí cả việc chính phủ còn tiền xây đường cao tốc hay không.
Bài viết này sẽ đưa chị em mình đi một vòng châu Âu: xem nước Anh vừa vượt mốc nợ 3.000 tỷ bảng, nước Pháp loay hoay với chính trị và thâm hụt, nước Đức “tháo phanh” để chi tiêu. Rồi chúng ta quay về nhìn lại Việt Nam: một nền kinh tế còn nhiều việc phải làm, nhưng sổ nợ quốc gia thì gọn gàng hơn nhiều người tưởng.
Nước Anh: Vượt mốc 3.000 tỷ bảng, trả lãi như trả “phí chung cư hạng sang”
Cuối tháng 9/2026, nợ ròng khu vực công của Anh lần đầu vượt 3.000 tỷ bảng, cụ thể khoảng 3.005 tỷ bảng, tương đương 94% GDP – mức cao nhất kể từ đầu thập niên 1960 (ONS). Nếu tính theo chuẩn nợ gộp của IMF, con số còn vượt 100% GDP.
Riêng tháng 9/2026, chính phủ Anh vay thêm 24,5 tỷ bảng, cao hơn cả dự báo của giới phân tích (Trading Economics). Nói nôm na: mỗi tháng nước Anh chi nhiều hơn thu một khoản đủ để… mua vài chục nghìn căn nhà ở London.
Cái khó không chỉ là nợ nhiều, mà là lãi đắt
Vấn đề lớn nhất của Anh năm 2026 không nằm ở số nợ, mà ở giá của tiền vay. Ngày 1/10/2026, lợi suất trái phiếu chính phủ kỳ hạn 30 năm (gilt) có lúc chạm 6,03%, cao nhất kể từ năm 1998 (ROIC). Lợi suất kỳ hạn 10 năm cũng quanh 5,4%, sát đỉnh nhiều năm.
Nguyên nhân là tổ hợp “combo khó chịu”: rủi ro lạm phát do giá năng lượng từ xung đột Trung Đông, kỳ vọng Ngân hàng Trung ương Anh tăng lãi suất, lượng trái phiếu phát hành lớn và tâm lý bất an trước ngân sách mới.
- Bộ Tài chính Anh từng dự kiến chi khoảng 98,5 tỷ bảng trả lãi gộp trong năm tài khóa 2025–26.
- Theo ước tính của giới phân tích, mỗi lần lợi suất gilt tăng 0,25 điểm %, chi phí lãi hằng năm đội thêm khoảng 2,5 tỷ bảng (ShareCafe).
Hình dung thế này: một gia đình có khoản vay mua nhà thả nổi, nay ngân hàng báo lãi suất tăng. Thu nhập không đổi, tiền lãi phình ra, và thứ bị cắt đầu tiên thường là… kỳ nghỉ của cả nhà.
Ngân sách đúng hôm nay: 28/10/2026
Trùng hợp thú vị: đúng ngày bài viết này ra đời, Bộ trưởng Tài chính John Healey trình ngân sách đầu tiên của chính phủ Thủ tướng Andy Burnham. Chi phí vay tăng buộc chính phủ phải chọn giữa tăng thuế và cắt giảm chi tiêu để giữ mục tiêu tài khóa (IDN Financials).
Điểm sáng nhỏ: một số quỹ lớn như M&G hay Ninety One đã mua gom trái phiếu Anh trước ngày công bố, đặt cược rằng nếu ngân sách đủ chặt, lợi suất sẽ hạ. Chị em nhà đầu tư nên theo dõi phản ứng thị trường gilt trong vài ngày tới như một “bài kiểm tra niềm tin”.
Nước Pháp: Nợ 119% GDP, chính trị rối như canh hẹ
Theo INSEE, nợ công Pháp cuối quý II/2026 đạt khoảng 3.595 tỷ euro, tương đương 119% GDP, và Bộ Kinh tế Pháp dự báo con số này lên tới 121,7% vào năm 2027 – một kỷ lục mới (Major Prépa).
Để thấy tốc độ “tăng cân”: năm 1980, nợ công Pháp chỉ khoảng 20,8% GDP (MoneyVox). Bốn mươi lăm năm sau, con số đã gần gấp sáu. Chia bình quân, mỗi người Pháp, kể cả em bé vừa chào đời, đang “gánh” khoảng 50.500 euro nợ công – tức hơn 1,4 tỷ đồng.
Thâm hụt dai dẳng, chính trị không chịu yên
Thâm hụt ngân sách Pháp năm 2026 vẫn quanh 5,4% GDP (Eurasia Business News), gần gấp đôi mức trần 3% của châu Âu. Chi trả lãi vay cũng nhích dần, đã lên 2,2% GDP năm 2025.
Cái khó của Pháp là ai cũng biết phải thắt lưng buộc bụng, nhưng không ai muốn là người thắt trước. Quốc hội chia rẽ, chính phủ liên tục đối mặt nguy cơ bất tín nhiệm, ngân sách thông qua trong nhiều lần “vượt ải”. Cuộc bạo động ngày 17/10/2026 càng làm thị trường nghi ngờ khả năng siết chi tiêu của chính phủ Thủ tướng Sébastien Lecornu.
Thị trường lên tiếng bằng lợi suất
Nhà đầu tư không biểu tình ngoài phố, họ biểu tình bằng giá trái phiếu:
- Lợi suất trái phiếu chính phủ Pháp (OAT) 10 năm vượt 5,1%, mức chưa thấy từ năm 2002.
- Chênh lệch lợi suất giữa OAT và Bund của Đức đã vượt 170 điểm cơ bản ngày 22/10/2026 (Borsa Italiana), mức căng nhất kể từ khủng hoảng nợ châu Âu năm 2011.
- Fitch và S&P đều đã hạ Pháp xuống A+. Ngày 23/10/2026, Moody’s bất ngờ giữ nguyên Aa3 với triển vọng tiêu cực, trái với dự đoán hạ bậc của số đông (SBS News).
Moody’s nói rõ: mức xếp hạng hiện tại dựa trên giả định Pháp thông qua được ngân sách 2027 giảm thâm hụt. Tức là Pháp vừa được “cho nợ bài kiểm tra”, chứ chưa được miễn thi. Và đáng nhớ: trước đây Pháp vay rẻ gần ngang Đức, nay thị trường đối xử với Pháp gần giống Ý.
Nước Đức: Học sinh giỏi kỷ luật bắt đầu “tháo phanh”
Đức vẫn là nước có sổ sách đẹp nhất trong ba “ông lớn”: nợ công năm 2025 khoảng 63,5% GDP và vẫn giữ xếp hạng tín nhiệm cao nhất trên thị trường vốn (Bundesbank). Nhưng người Đức kỷ luật này đang tự tay nới thắt lưng.
Phanh nợ là gì, vì sao lại tháo?
Từ năm 2009, Đức đưa vào Hiến pháp một quy định gọi là “phanh nợ” (Schuldenbremse): chính phủ liên bang chỉ được thâm hụt cơ cấu tối đa 0,35% GDP, còn các bang gần như không được thâm hụt (BNP Paribas AM). Kiểu như một bà nội trợ tự dán lên tủ lạnh: “Cấm vay, cấm quẹt thẻ”.
Cái giá là cầu đường xuống cấp, quân đội thiếu trang bị, kinh tế trì trệ nhiều năm. Ngày 21/3/2025, Đức sửa phanh nợ, mở đường cho quỹ hạ tầng 500 tỷ euro và cho phép vay gần như không giới hạn cho phần chi quốc phòng vượt 1% GDP (Deutsche Bank Flow).
Kết quả: vay nhiều gấp ba
- Ngân sách liên bang 2026 dự kiến vay 174,3 tỷ euro, gấp hơn ba lần mức 50,5 tỷ euro của năm 2024, kèm khoản đầu tư kỷ lục 126,7 tỷ euro.
- Tổng nợ của liên bang, bang và địa phương cuối quý II/2026 đạt khoảng 2.753,5 tỷ euro, mức kỷ lục.
- Theo dự báo của Bundesbank, thâm hụt có thể lên khoảng 5% GDP và nợ công khoảng 70% GDP vào năm 2028.
Điểm khác biệt quan trọng: Đức vay để đầu tư vào cầu, đường, đường sắt và quốc phòng, chứ không phải để trả lương hưu hay trợ cấp. Thị trường vẫn tin Đức: lợi suất Bund 10 năm chỉ quanh 3,4%, thấp hơn Pháp gần 1,7 điểm %. Đây là bài học đáng giá cho Việt Nam: vay để xây, khác hẳn vay để tiêu.
Đặt lên bàn cân: Ba ông lớn và Việt Nam
Nợ công của Việt Nam chỉ bằng khoảng một phần ba nước Pháp và chưa bằng một nửa nước Anh.
| Quốc gia | Nợ công (% GDP) | Lợi suất TPCP 10 năm | Câu chuyện chính năm 2026 |
|---|---|---|---|
| Pháp | ~119% (quý II/2026) | >5,1% | Thâm hụt 5,4% GDP, chính trị bất ổn, bị hạ hạng |
| Anh | ~94% (nợ ròng, 9/2026) | ~5,4% | Vượt 3.000 tỷ bảng, chi phí lãi tăng vọt |
| Đức | ~63,5% (2025), hướng tới ~70% | ~3,4% | Tháo phanh nợ, vay để đầu tư hạ tầng, quốc phòng |
| Việt Nam | ~36–37% (dự kiến cuối 2026) | ~4,4% (6/2026) | Dư địa lớn, tăng trưởng cao, hướng tới hạng đầu tư |
Lưu ý nhỏ: mỗi nước đo nợ theo chuẩn hơi khác nhau (Anh dùng nợ ròng, Pháp dùng chuẩn Maastricht), nên bảng chỉ để so sánh tương đối. Nhưng chênh lệch đủ lớn để kết luận không đổi.
Nhìn lại Việt Nam: Sổ nợ gọn, dư địa rộng
Trong lúc châu Âu loay hoay, Chính phủ Việt Nam dự kiến cuối năm 2026 nợ công ở mức 36–37% GDP, nợ Chính phủ 34–35% GDP (VnEconomy). Trần cho phép giai đoạn 2026–2030 là 60% GDP, tức còn hơn 20 điểm % “đất trống” (Tiền Phong).
Từ “báo động” về “an toàn” trong một thập kỷ
Ít ai nhớ rằng Việt Nam từng có lúc chạm trần. Giai đoạn 2017–2021, nợ công giảm mạnh từ 61,4% xuống 43,1% GDP (VNBA). Năm 2024 còn khoảng 34%, nghĩa vụ trả nợ nước ngoài chỉ 7,8% kim ngạch xuất khẩu (Tạp chí Kinh tế Tài chính).
Đây là hành trình ngược chiều với Pháp: trong khi Pháp đi từ 20% lên gần 120% trong bốn thập kỷ, Việt Nam tự giảm gần 20 điểm % chỉ trong năm năm.
Vì sao Việt Nam “đáng sống” về mặt tài chính quốc gia
- Mẫu số lớn nhanh: GDP quý II/2026 tăng 8,4% so với cùng kỳ (BBW). Kinh tế tăng nhanh thì tỷ lệ nợ tự “gầy” đi, dù số tiền vay tuyệt đối tăng.
- Vay để xây, không phải để tiêu: khoản vay gần 970.000 tỷ đồng năm 2026 chủ yếu phục vụ đầu tư hạ tầng, đúng hướng mà Đức đang làm.
- Tín nhiệm đi lên: S&P và Fitch xếp Việt Nam BB+, chỉ cách hạng đầu tư một bậc; Moody’s cách hai bậc (Nhà Đầu Tư). Trong khi Pháp bị hạ hạng, Việt Nam đang trên đường được nâng hạng.
- Không “cháy túi” vì lãi: lợi suất TPCP 10 năm Việt Nam quanh 4,4% giữa năm 2026 (VBMA), thấp hơn cả Anh và Pháp – điều hiếm thấy ở một nền kinh tế mới nổi.
Nhưng đừng tự mãn: những điểm cần nói công bằng
Tôn trọng nhà đầu tư nghĩa là nói cả mặt chưa đẹp:
- Nợ thấp không có nghĩa là giàu. Anh, Pháp, Đức nợ nhiều vì họ đủ giàu và đủ uy tín để vay. Thu nhập bình quân đầu người của họ vẫn gấp nhiều lần Việt Nam.
- Lợi suất cũng đang tăng. Lợi suất TPCP Việt Nam tăng trung bình 18 điểm cơ bản trong ba tháng do áp lực lạm phát và giá dầu.
- Thị trường trái phiếu còn hẹp: ngân hàng và công ty bảo hiểm nắm khoảng 97% dư nợ trái phiếu chính phủ, thiếu nhà đầu tư dài hạn đa dạng.
- Hiệu quả đầu tư công mới là phép thử thật. Vay để xây chỉ tốt khi công trình đúng tiến độ và tạo ra tăng trưởng. Giải ngân chậm thì dư địa nợ thấp cũng chỉ là con số đẹp trên giấy.
Nói vui: Việt Nam giống một chàng trai trẻ, lương chưa cao nhưng không nợ nần, sức khỏe tốt, đang được ngân hàng mời chào. Còn châu Âu giống ông chủ lớn, nhà to xe đẹp nhưng mỗi tháng nhìn sao kê thẻ tín dụng là thở dài.
Nhà đầu tư Việt rút ra được gì?
Nợ công châu Âu không chỉ là chuyện của người châu Âu: khi trái phiếu Anh, Pháp bán tháo, dòng vốn toàn cầu dịch chuyển và lãi suất ở khắp nơi, kể cả Việt Nam, cũng chịu sức ép.
- Theo dõi “nhiệt kế” châu Âu: chênh lệch OAT–Bund và lợi suất gilt Anh là hai chỉ báo sớm. Chúng tăng vọt thường kéo theo tâm lý né rủi ro trên toàn cầu, ảnh hưởng dòng vốn ngoại vào chứng khoán Việt Nam.
- Dư địa nợ công là “đạn” cho đầu tư công: nhóm ngành hạ tầng, xây dựng, vật liệu, logistics là nơi tiền ngân sách chảy vào. Nhưng hãy chọn doanh nghiệp có năng lực thi công và dòng tiền thật, đừng mua theo câu chuyện.
- Câu chuyện nâng hạng tín nhiệm: nếu Việt Nam đạt hạng đầu tư trước năm 2030, chi phí vay của cả Chính phủ lẫn doanh nghiệp có thể giảm, và nhiều quỹ lớn mới được phép rót vốn vào. Đây là chất xúc tác dài hạn đáng để mắt.
- Bài học cho túi tiền gia đình: nợ không xấu, nợ để tiêu mới xấu. Nước Đức vay để xây cầu, nước Pháp vay để trả chi thường xuyên. Gia đình mình cũng vậy: vay để tạo tài sản sinh lời khác hẳn vay để mua sắm theo cảm xúc.
Kết bài: Đáng sống không phải vì hoàn hảo
Việt Nam chưa giàu bằng Anh, Pháp, Đức, và còn cả chặng đường dài phía trước. Nhưng một quốc gia có sổ nợ gọn gàng, tăng trưởng cao, tín nhiệm đi lên và dư địa để đầu tư cho tương lai là một nơi đáng để sống, làm việc và đặt tiền.
Châu Âu đang phải trả giá cho những năm tiêu nhiều hơn kiếm. Việt Nam có lợi thế là đi sau và nhìn thấy trước. Việc của chúng ta – cả Chính phủ lẫn mỗi nhà đầu tư – là đừng lặp lại sai lầm của người đi trước.
Và nếu một ngày nào đó có người bạn bên trời Tây khoe nhà to xe đẹp, chị em mình cứ mỉm cười hỏi nhẹ một câu: “Thế nợ công bên đó bao nhiêu phần trăm GDP rồi anh?”
Bài viết mang tính thông tin, không phải khuyến nghị đầu tư. Số liệu cập nhật đến ngày 28/10/2026.
Ảnh bìa: “London Thames Sunset panorama – Feb 2008” của Diliff, Wikimedia Commons, giấy phép CC BY 3.0, đã cắt khung.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?