Nhắc đến Warren Buffett, người ta nghĩ ngay đến Coca-Cola, Apple hay những lá thư gửi cổ đông nổi tiếng. Ít ai để ý rằng trái tim thật sự của đế chế Berkshire Hathaway lại là một thứ nghe rất “chán”: bảo hiểm. Buffett từng nhiều lần gọi bảo hiểm là mảng kinh doanh cốt lõi của Berkshire. Vì sao một nhà đầu tư thiên tài lại mê một ngành vừa nhiều rủi ro, vừa biên lợi nhuận mỏng như vậy?
Câu trả lời nằm ở một chữ: float.
Float là gì? Câu chuyện chiếc ví giữ hộ
Hãy tưởng tượng 1.000 người hàng xóm, mỗi người đưa bạn 1 triệu đồng mỗi năm. Đổi lại, bạn hứa sẽ đền tiền nếu nhà ai bị cháy. Trung bình mỗi năm có vài nhà gặp sự cố, và tiền đền thường được trả sau vài tháng, có khi vài năm mới xong thủ tục.
Trong khoảng thời gian chờ đó, bạn đang cầm một khoản tiền rất lớn không phải của mình, nhưng được quyền sử dụng. Khoản tiền “nằm chờ” ấy chính là float. Công ty bảo hiểm nào cũng có float. Điểm khác biệt nằm ở hai câu hỏi:
- Float này tốn bao nhiêu chi phí để có được?
- Float này được đầu tư giỏi đến đâu?
Berkshire trả lời xuất sắc cả hai câu. Và đó là bí mật đằng sau hơn nửa thế kỷ tăng trưởng.
Năm 1967: thương vụ 8,6 triệu USD thay đổi tất cả
Đầu năm 1967, Berkshire Hathaway khi đó vẫn chủ yếu là một nhà máy dệt đang lụi tàn. Buffett bỏ ra 8,6 triệu USD mua National Indemnity, một công ty bảo hiểm nhỏ ở Omaha. Đi kèm thương vụ là khoản float khoảng 16 đến 20 triệu USD.
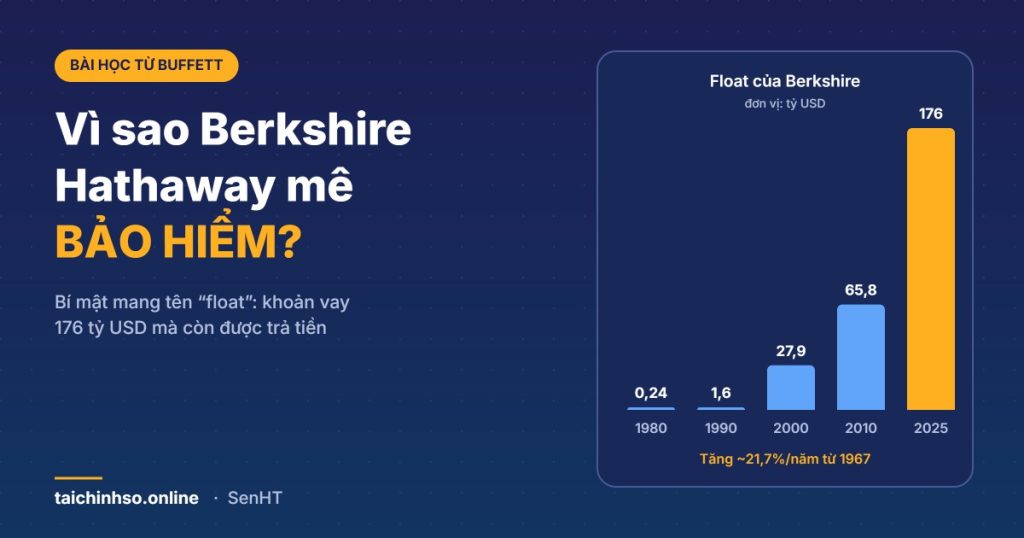
Nhìn lại, đây có lẽ là quyết định quan trọng nhất trong sự nghiệp của Buffett. Nhà máy dệt thì ngày càng ngốn tiền. Còn công ty bảo hiểm thì ngày càng “nhả” tiền cho ông đầu tư. Float của Berkshire lớn dần qua từng thập kỷ:
| Năm | Float của Berkshire |
|---|---|
| 1970 | 39 triệu USD |
| 1980 | 237 triệu USD |
| 1990 | 1,6 tỷ USD |
| 2000 | 27,9 tỷ USD |
| 2010 | 65,8 tỷ USD |
| 2024 | 171 tỷ USD |
| 2025 | Khoảng 176 tỷ USD |
Tính từ năm 1967, float tăng trung bình khoảng 21,7% mỗi năm, liên tục gần 60 năm. Để dễ hình dung: 176 tỷ USD tương đương khoảng 4,6 triệu tỷ đồng, tức một con số có 16 chữ số.
Những bước đi lớn tiếp theo gồm việc mua toàn bộ hãng bảo hiểm ô tô GEICO năm 1996 (phần còn lại khoảng 50% với giá 2,3 tỷ USD tiền mặt) và thâu tóm tập đoàn tái bảo hiểm General Re năm 1998. Mỗi thương vụ mang về thêm một khoản float khổng lồ.
Lý do 1: Một ngân hàng không trả lãi, thậm chí còn được trả tiền
Một doanh nghiệp bình thường muốn có 176 tỷ USD để đầu tư thì phải đi vay và trả lãi. Với lãi suất 5% một năm, chi phí lên tới khoảng 8,8 tỷ USD mỗi năm.
Berkshire có được khoản tiền đó qua float, và chi phí của float được quyết định bởi kết quả nghiệp vụ bảo hiểm:
- Nếu tổng bồi thường và chi phí lớn hơn phí thu được, khoản lỗ đó chính là “tiền lãi” công ty phải trả cho float.
- Nếu tổng bồi thường và chi phí nhỏ hơn phí thu được, công ty vừa có tiền để đầu tư, vừa có lãi từ bán bảo hiểm. Buffett mô tả trường hợp này là float còn “tốt hơn cả miễn phí”.
Năm 2025, mảng bảo hiểm của Berkshire mang về khoảng 7,26 tỷ USD lợi nhuận từ nghiệp vụ (năm 2024 là 9,02 tỷ USD), với tỷ lệ kết hợp (combined ratio) khoảng 87%. Nghĩa là cứ thu 100 đồng phí thì chỉ tốn khoảng 87 đồng cho bồi thường và chi phí. Song song, mảng bảo hiểm còn thu thêm khoảng 12,51 tỷ USD từ đầu tư.
Nói cách khác: Berkshire đang “vay” 176 tỷ USD, và thay vì trả lãi, chủ nợ còn trả thêm cho họ hơn 7 tỷ USD mỗi năm. Nếu có ngân hàng nào cho vay kiểu này, chắc hàng xóm nhà Sen cũng xếp hàng xin vay từ 5 giờ sáng 😄
Lý do 2: Vốn kiên nhẫn, không bao giờ bị rút vì hoảng loạn
Một quỹ đầu tư thông thường có điểm yếu chết người: khi thị trường lao dốc, nhà đầu tư hoảng sợ rút tiền. Quỹ buộc phải bán cổ phiếu đúng lúc giá rẻ nhất.
Float bảo hiểm không vận hành như vậy. Người mua bảo hiểm xe không đòi lại phí chỉ vì VN-Index hay Dow Jones giảm 20%. Tiền chỉ ra khỏi công ty khi có sự kiện bảo hiểm xảy ra, và những sự kiện này có thể ước lượng bằng thống kê.
Nhờ vậy, Buffett có được thứ mà mọi nhà đầu tư giá trị đều mơ ước: một nguồn vốn ổn định, cho phép mua khi người khác sợ hãi và nắm giữ hàng chục năm. Triết lý “giữ cổ phiếu mãi mãi” của Buffett chỉ khả thi khi nguồn vốn phía sau đủ kiên nhẫn. Float bảo hiểm chính là nguồn vốn đó.
Lý do 3: Kỷ luật nghiệp vụ, lợi thế khó sao chép nhất
Nghe đến đây, có lẽ bạn sẽ hỏi: nếu float tuyệt vời như vậy, sao công ty bảo hiểm nào cũng không giàu như Berkshire?
Vì phần lớn các công ty bảo hiểm mắc một cái bẫy: chạy theo doanh thu. Để giành thị phần, họ hạ phí, nới điều kiện, nhận cả những rủi ro không đáng nhận. Kết quả là bán bảo hiểm thì lỗ, rồi phải lấy lãi đầu tư bù vào. Float của họ trở nên đắt đỏ.
Berkshire làm ngược lại. Các đơn vị bảo hiểm của họ, đặc biệt là mảng tái bảo hiểm do Ajit Jain dẫn dắt nhiều năm, nổi tiếng với tinh thần sẵn sàng từ chối. Khi giá phí trên thị trường quá rẻ so với rủi ro, họ chấp nhận để doanh thu giảm thay vì bán lỗ. Ngược lại, khi thị trường hoảng loạn sau một thảm họa lớn và ít ai dám nhận rủi ro, Berkshire với nguồn vốn cực dày lại sẵn sàng ký những hợp đồng khổng lồ với mức phí hấp dẫn.
Ngay cả Buffett cũng từng trả giá cho bài học kỷ luật. Sau khi mua General Re năm 1998, công ty này gặp nhiều năm kết quả nghiệp vụ kém, và Buffett đã thẳng thắn thừa nhận sai lầm trong thư gửi cổ đông. Phải mất nhiều năm chấn chỉnh, General Re mới trở lại quỹ đạo có lãi. Bài học: float chỉ quý khi đi kèm kỷ luật.
Lý do 4: Vòng tròn tự cường
Đặt cả ba yếu tố cạnh nhau, ta thấy một vòng tròn rất đẹp:
- Bảo hiểm có lãi tạo ra float có chi phí âm.
- Float được đầu tư dài hạn vào cổ phiếu và doanh nghiệp chất lượng.
- Lợi nhuận đầu tư làm vốn chủ sở hữu của Berkshire dày thêm.
- Vốn dày cho phép nhận những hợp đồng bảo hiểm lớn hơn mà đối thủ không dám nhận.
- Hợp đồng lớn hơn mang về float lớn hơn. Quay lại bước 1.
Đây là “lãi kép” ở cấp độ mô hình kinh doanh, không chỉ ở cấp độ danh mục đầu tư. Và đó là lý do Buffett nói bảo hiểm là động cơ chính của Berkshire.
Soi chiếu về Việt Nam: công thức Berkshire có áp dụng được không?
Trong bài viết về cách đọc báo cáo tài chính công ty bảo hiểm, Sen đã phân tích số liệu ngành bảo hiểm phi nhân thọ Việt Nam năm 2025. Bức tranh khá khác Berkshire:
- Lợi nhuận gộp từ nghiệp vụ bảo hiểm của 13 doanh nghiệp phi nhân thọ chỉ khoảng 9% doanh thu phí thuần.
- Doanh thu hoạt động tài chính gần gấp đôi lợi nhuận gộp bảo hiểm.
- Phần lớn danh mục đầu tư là tiền gửi ngân hàng kỳ hạn, chưa phải những khoản đầu tư dài hạn vào doanh nghiệp xuất sắc như Berkshire.
Nói gọn: nhiều công ty bảo hiểm Việt Nam có float, nhưng float chưa thật sự “miễn phí”, và cách đầu tư float cũng an toàn nhưng chưa tạo ra lãi kép mạnh. Điều này không có nghĩa là xấu. Môi trường pháp lý Việt Nam cũng giới hạn tỷ trọng đầu tư rủi ro của doanh nghiệp bảo hiểm để bảo vệ người mua bảo hiểm.
Tuy vậy, khung tư duy của Buffett vẫn cực kỳ hữu ích khi bạn phân tích một mã bảo hiểm trên sàn Việt Nam. Hãy hỏi ba câu:
- Float có chi phí âm không? Tỷ lệ kết hợp có ổn định dưới 100% qua 5 năm, kể cả năm có bão lớn?
- Doanh nghiệp có dám từ chối doanh thu xấu không? Doanh thu tăng đều mà tỷ lệ bồi thường không tăng là dấu hiệu tốt. Doanh thu tăng vọt kèm phải thu phí tăng vọt là dấu hiệu “bán bằng mọi giá”.
- Float được đầu tư vào đâu? Tiền gửi an toàn nhưng lợi suất thấp. Cổ phiếu sinh lời cao hơn nhưng biến động mạnh. Danh mục có phù hợp với kỳ hạn chi trả bồi thường không?
Bài học cho nhà đầu tư cá nhân
Bạn không cần sở hữu một công ty bảo hiểm để học từ Berkshire. Có ba bài học áp dụng được ngay:
- Nguồn vốn quan trọng ngang chiến lược. Đầu tư bằng tiền nhàn rỗi dài hạn khác hẳn đầu tư bằng tiền vay margin hay tiền sắp phải dùng. Có vốn kiên nhẫn, bạn mới đủ bình tĩnh mua khi thị trường hoảng loạn.
- Kỷ luật quan trọng hơn tốc độ. Berkshire sẵn sàng để doanh thu bảo hiểm đi ngang nhiều năm chứ không bán lỗ. Nhà đầu tư cá nhân cũng nên sẵn sàng ngồi yên khi không có cơ hội tốt, thay vì “lướt sóng cho đỡ buồn”.
- Lãi kép cần thời gian và không được gián đoạn. 21,7% mỗi năm nghe không quá cao, nhưng duy trì liên tục gần 60 năm thì biến 20 triệu USD thành 176 tỷ USD.
Lời kết
Buffett không yêu bảo hiểm vì bảo hiểm hấp dẫn. Ông yêu bảo hiểm vì nó cho ông thứ mà mọi nhà đầu tư thèm muốn: một dòng tiền lớn, rẻ, ổn định và kiên nhẫn để đầu tư. Nhưng món quà ấy chỉ đến với ai đủ kỷ luật để không bán lỗ, và đủ giỏi để đầu tư số tiền đó thật hiệu quả.
Lần tới nghe ai nói “bảo hiểm là ngành chán”, bạn có thể mỉm cười. Chính cái “chán” ấy đã nuôi lớn một trong những đế chế đầu tư vĩ đại nhất lịch sử.
Bài viết chỉ nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán cổ phiếu. Số liệu về Berkshire Hathaway được tổng hợp từ thư gửi cổ đông, báo cáo kết quả kinh doanh và báo chí tài chính quốc tế, làm tròn để dễ đọc. Quy đổi sang đồng Việt Nam chỉ mang tính minh họa.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?