Chiều 29/1/2026, chị Lan chạy xe máy ra tiệm vàng đầu phố, rút sổ tiết kiệm vừa đáo hạn, ôm về đúng một lượng vàng miếng SJC. Giá bán ra hôm ấy là 190,3 triệu đồng. Tiệm đông như chợ Tết. Ai cũng bảo nhau: “Vàng thì không bao giờ mất, giữ của cho con.”
Tám tháng rưỡi sau, tối 11/10/2026, chị Lan mở điện thoại xem giá. Tiệm mua vào chỉ còn 141,3 triệu. Chị nhẩm lại hai lần cho chắc: hụt 49 triệu. Bằng mấy tháng lương. Bằng cả chiếc xe máy mới.
Chị Lan không làm gì sai về đạo đức cả. Chị chỉ làm điều rất nhiều gia đình Việt vẫn làm: thấy giá lên thì sợ lỡ tàu, xếp hàng mua. Bài này không bảo chị Lan, hay bạn, nên bán hay mua thêm. Mình chỉ muốn cùng bạn hiểu cho rõ: vàng là gì trong túi tiền của mình, vì sao nó rơi, rơi rồi thường mất bao lâu để quay lại, và người giữ vàng nên tự hỏi những câu gì.
Chuyện gì đã xảy ra với giá vàng năm 2026?
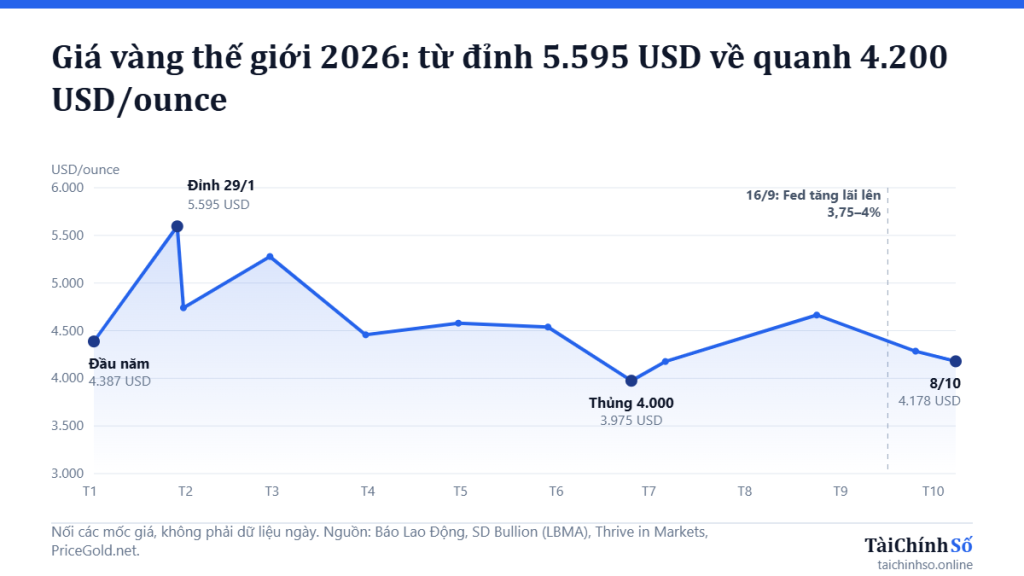
Trên thị trường thế giới, giá vàng (XAU/USD) lập đỉnh lịch sử khoảng 5.595 USD/ounce ngày 29/1/2026 (chính xác là 5.594,82 USD theo tổng hợp của Báo Lao Động). Chỉ hai ngày sau, rạng sáng 31/1, giá đã lùi về quanh 4.740 USD. Từ đó vàng lên xuống như tàu lượn: hồi lên 5.278 USD cuối tháng 2, rơi xuống 4.457 USD cuối tháng 3, rồi thủng mốc 4.000 USD vào ngày 25/6.
Hiện tại, đầu tháng 10/2026, vàng dao động quanh 4.150–4.220 USD/ounce. Ngày 8/10, giá đóng cửa khoảng 4.178 USD; tối 11/10, Simplize ghi nhận khoảng 4.216 USD. Tính từ đỉnh, vàng thế giới đã mất khoảng 25%.
Trong nước, vàng miếng SJC đi theo nhịp tương tự. Ngày 29/1, SJC lập kỷ lục 187,3 triệu mua vào, 190,3 triệu bán ra mỗi lượng (VnEconomy). Đến ngày 1/10 và tối 11/10/2026, giá chỉ còn khoảng 141,3–144,3 triệu đồng/lượng. Vàng nhẫn trơn 9999 của SJC cũng chỉ quanh 140,8–143,8 triệu.
Có một chi tiết ít người để ý: chênh lệch giữa giá trong nước và giá thế giới. Ngày 29/1, vàng SJC đắt hơn thế giới khoảng 13,85 triệu đồng/lượng. Có lúc, như ngày 24/3, khoảng cách này phình lên tới 29,7 triệu. Đến đầu tháng 10, nó thu hẹp về khoảng 11,5 triệu (theo Báo Quốc tế). Nghĩa là ai mua đúng lúc chênh lệch phình to thì không chỉ chịu giá thế giới giảm, mà còn chịu thêm phần “phí khan hiếm” bị xì hơi.
Vàng là gì trong túi tiền của bạn?
Hãy tưởng tượng vàng như con trâu nhà bà ngoại ngày xưa. Nó không đẻ ra tiền mỗi tháng. Nó không trả lãi, không chia cổ tức, không cho thuê được như căn nhà. Nhưng nó có giá trị, ai cũng nhận ra, mang đi đâu cũng bán được. Khi lũ lụt, khi tiền mất giá, con trâu vẫn là con trâu.
Vàng đúng là như vậy. Đó là tài sản giữ giá trong dài hạn, đặc biệt khi lạm phát cao hoặc thế giới bất ổn. Nhưng vì không sinh dòng tiền, toàn bộ lợi nhuận của vàng chỉ đến từ một nguồn: người sau chịu trả giá cao hơn người trước. Nếu không ai muốn trả giá cao hơn, vàng đứng yên. Nếu nhiều người muốn bán cùng lúc, vàng rơi.
Vì sao lãi suất thực tăng thì vàng giảm?
Lãi suất thực, nói nôm na, là lãi suất ngân hàng trừ đi lạm phát. Gửi tiền lãi 6%, lạm phát 3%, thì “lãi thực” của bạn là khoảng 3%. Đó là phần sức mua bạn thật sự kiếm thêm.
Giữ vàng thì lãi thực luôn bằng 0, vì vàng không trả lãi. Khi lãi thực của tiền gửi hay trái phiếu thấp, thậm chí âm, giữ vàng gần như chẳng mất gì. Nhưng khi lãi thực tăng cao, mỗi ngày ôm vàng là mỗi ngày bạn bỏ lỡ một khoản lãi chắc chắn. Giới tài chính gọi đó là “chi phí cơ hội”. Chi phí cơ hội càng cao, người ta càng ít muốn ôm vàng, giá vàng càng chịu áp lực.
Năm 2026 là ví dụ rất rõ. Lợi suất thực của trái phiếu Chính phủ Mỹ kỳ hạn 10 năm (loại chống lạm phát TIPS) trong phiên đấu thầu ngày 22/1 là khoảng 1,94%. Đến ngày 8/10, con số này đã lên khoảng 2,87%. Lợi suất danh nghĩa 10 năm cuối tháng 9 có lúc chạm khoảng 5,16–5,18%, cao nhất kể từ năm 2007. Ngày 16/9/2026, Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất 0,25 điểm phần trăm lên 3,75–4%, lần tăng đầu tiên kể từ tháng 7/2023, với lý do lạm phát vẫn cao.
Ngoài lãi suất, còn vài lực kéo khác. Đồng USD mạnh lên sau đỉnh tháng 1 khiến vàng (định giá bằng USD) đắt hơn với người mua cầm đồng tiền khác. Nhu cầu của các ngân hàng trung ương, lực đỡ lớn của vàng mấy năm qua, cũng hụt hơi trong quý 1/2026: theo Hội đồng Vàng Thế giới (WGC), lượng mua ròng quý 1 chỉ còn khoảng 57 tấn sau khi điều chỉnh, do Thổ Nhĩ Kỳ, Nga và Azerbaijan bán ra mạnh. Quý 2, các ngân hàng trung ương mua lại 289 tấn, nhưng lúc đó giá đã rơi khá sâu. Thêm nữa, khi căng thẳng địa chính trị dịu đi, như các tiến triển đàm phán Mỹ – Iran hồi tháng 5, nhu cầu trú ẩn cũng giảm theo.
Ở trong nước, lãi suất tiết kiệm cũng nhích lên. Kỳ hạn 12 tháng tại Vietcombank, BIDV, VietinBank khoảng 5,2%/năm hồi cuối tháng 1, lên khoảng 5,9%/năm đầu tháng 10/2026. Tiền gửi hấp dẫn hơn, một phần dòng tiền rời tiệm vàng quay về ngân hàng.
Mua 1 lượng SJC ở đỉnh, bán bây giờ thì lỗ bao nhiêu?
Quay lại chị Lan. Mình làm phép tính cụ thể, không làm tròn cho đẹp.
- Ngày 29/1/2026, chị mua 1 lượng SJC theo giá bán ra: 190,3 triệu đồng.
- Tối 11/10/2026, tiệm mua lại theo giá mua vào: 141,3 triệu đồng.
- Lỗ: 49 triệu đồng, tức khoảng 25,7% số vốn.
Trong 49 triệu ấy, 46 triệu là do giá giảm (giá bán ra đi từ 190,3 xuống 144,3 triệu). 3 triệu còn lại là chênh lệch mua – bán: tiệm luôn bán cho bạn đắt hơn giá mua lại của bạn. Chênh 3 triệu trên một lượng nghe nhỏ, nhưng nó có nghĩa là ngay khoảnh khắc bước ra khỏi tiệm, bạn đã “lỗ” khoảng 1,6–2% dù giá chưa nhúc nhích.
Bây giờ đặt cạnh phương án khác. Nếu hôm đó chị Lan để nguyên 190,3 triệu trong ngân hàng, với lãi suất khoảng 5,2%/năm (mức kỳ hạn 6 và 12 tháng tại nhóm ngân hàng lớn cuối tháng 1/2026), sau 256 ngày chị có thêm khoảng 6,9 triệu tiền lãi. Đây là phép tính giả định theo số ngày; thực tế nếu rút trước hạn thì lãi thấp hơn, còn nếu chọn ngân hàng tư nhân trả cao hơn thì lãi nhỉnh hơn một chút.
Vậy khoảng cách giữa hai lựa chọn không phải 49 triệu, mà là khoảng 56 triệu đồng. Gần 30% số vốn ban đầu.
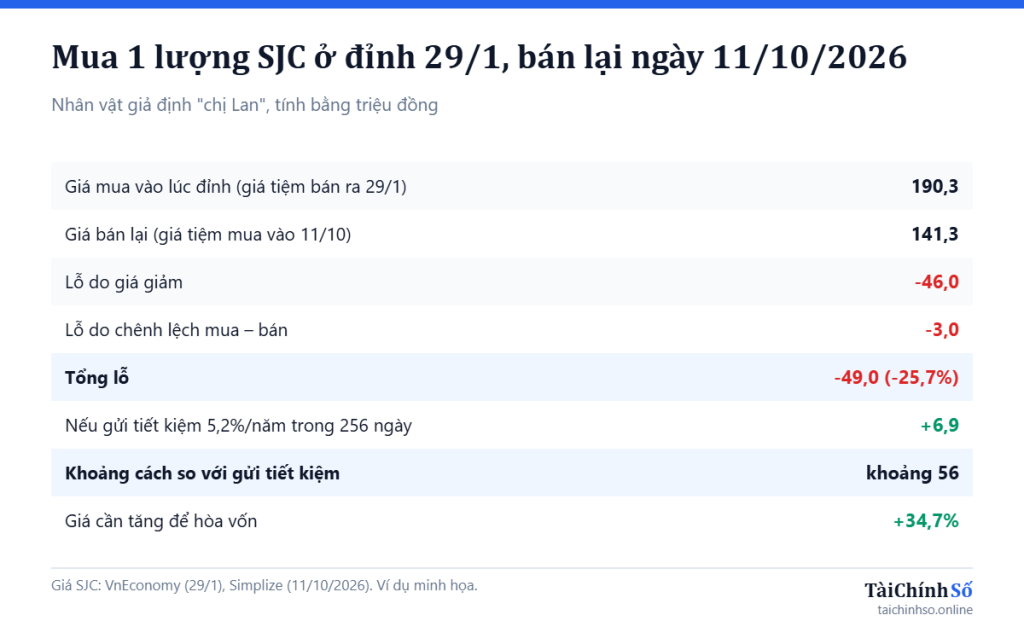
Một con số nữa đáng ghim lên tủ lạnh: để chị Lan hòa vốn, giá mua vào của tiệm phải tăng từ 141,3 lên 190,3 triệu, tức tăng khoảng 34,7%. Giảm 25% thì nghe như “chỉ một phần tư”, nhưng muốn lấy lại thì phải tăng hơn một phần ba. Toán học của thua lỗ luôn khắc nghiệt như vậy.
Và nếu hôm đó chị không dùng tiền tiết kiệm mà đi vay để mua? Giả sử lãi vay 8–10%/năm, sau 256 ngày tiền lãi vay đã khoảng 10,7–13,4 triệu. Cộng với khoản lỗ 49 triệu, tổng thiệt hại lên tới 60–62 triệu, mà nợ gốc vẫn còn nguyên. Đây là lý do mục “không vay để mua vàng” sẽ đứng đầu danh sách bên dưới.
Lịch sử nói gì: vàng rơi rồi bao lâu mới quay lại?
Câu hỏi ai cũng muốn biết: “Vàng có lên lại không?” Câu trả lời trung thực là: trong lịch sử, vàng thường lên lại, nhưng thời gian chờ có thể dài hơn bạn tưởng rất nhiều. Đây là vài lần vàng thế giới rơi sâu, theo số liệu Reuters và các nguồn dữ liệu giá:
| Giai đoạn | Đỉnh | Đáy | Mức giảm | Vượt lại đỉnh cũ (danh nghĩa) |
|---|---|---|---|---|
| 1980–1999 | 850 USD (tháng 1/1980) | 251,7 USD (tháng 8/1999) | khoảng -70% | Ngày 2/1/2008, sau gần 28 năm |
| 2006 | 730 USD (12/5/2006) | 543 USD (14/6/2006) | khoảng -26% trong một tháng | Tháng 11/2007 đã lên 845 USD |
| 2011–2015 | khoảng 1.920 USD (6/9/2011) | khoảng 1.046 USD (tháng 12/2015) | khoảng -45% | Cuối tháng 7/2020, sau gần 9 năm |
Nhìn bảng này, mình rút ra ba điều.
Thứ nhất, cú giảm 25% năm nay không phải chuyện chưa từng có. Năm 2006, vàng giảm gần y hệt chỉ trong một tháng rồi hồi phục khá nhanh. Nhưng cũng có lần, như sau đỉnh 1980, người mua đỉnh phải chờ gần ba thập kỷ mới thấy lại giá cũ. Nếu tính cả lạm phát, khoảng chờ còn dài hơn nữa.
Thứ hai, những đợt giảm sâu và lâu thường đi kèm thời kỳ lãi suất thực cao. Đầu thập niên 1980, Fed đẩy lãi suất lên rất cao để dập lạm phát. Giai đoạn 2013–2015, thị trường chờ Fed thoát khỏi chính sách tiền rẻ sau khủng hoảng 2008. Bối cảnh năm 2026 có nét giống: lợi suất thực Mỹ cao nhất gần 18 năm, Fed vừa tăng lãi suất. Giống không có nghĩa là sẽ lặp lại, nhưng đủ để bạn không nên mặc định “vài tháng là lên lại”.
Thứ ba, đây là giá thế giới tính bằng USD. Người Việt mua bằng tiền đồng nên còn chịu thêm tỷ giá và chênh lệch giá trong nước, lúc giúp, lúc hại.
Luật chơi trong nước đang thay đổi thế nào?
Người giữ vàng ở Việt Nam không chỉ cần nhìn giá thế giới, mà còn phải để ý chính sách. Mấy thay đổi đáng chú ý từ cuối năm 2025 đến nay:
- Bỏ độc quyền vàng miếng. Nghị định 232/2025/NĐ-CP sửa đổi Nghị định 24/2012, có hiệu lực từ 10/10/2025, bãi bỏ cơ chế Nhà nước độc quyền sản xuất vàng miếng. Doanh nghiệp có vốn điều lệ từ 1.000 tỷ đồng và ngân hàng có vốn từ 50.000 tỷ đồng có thể xin phép sản xuất vàng miếng, sau đó mới được xem xét hạn mức nhập khẩu vàng nguyên liệu.
- Cấp phép vẫn đang thẩm định. Đến ngày 14/4/2026, Ngân hàng Nhà nước đã nhận 11 hồ sơ xin sản xuất vàng miếng và nhập khẩu vàng nguyên liệu, đang thẩm định và chưa công bố kết quả (Dân trí).
- Thanh toán qua ngân hàng. Giao dịch mua bán vàng từ 20 triệu đồng/ngày/khách trở lên phải thanh toán qua tài khoản, áp dụng cho cả vàng miếng, vàng nhẫn và trang sức.
- Phạt nặng giao dịch “chui”. Nghị định 340/2025/NĐ-CP, hiệu lực từ 9/2/2026, nâng mức phạt với hành vi kinh doanh vàng miếng không phép. Người dân chỉ được mua bán vàng miếng tại tổ chức tín dụng và doanh nghiệp được Ngân hàng Nhà nước cấp phép.
- Sàn giao dịch vàng. Thông báo 53/TB-VPCP ngày 30/1/2026 và Chỉ thị 06/CT-TTg yêu cầu khẩn trương hoàn thiện đề án sàn giao dịch vàng quốc gia. Đến thời điểm mình viết bài, mình chưa thấy thông tin sàn đã đi vào hoạt động.
- Thuế chuyển nhượng vàng miếng. Luật Thuế thu nhập cá nhân (sửa đổi), thông qua ngày 10/12/2025 và có hiệu lực từ 1/7/2026, quy định mức 0,1% trên giá trị mỗi lần chuyển nhượng vàng miếng. Tuy vậy, Chính phủ được giao quyết định ngưỡng chịu thuế và thời điểm áp dụng; cuối tháng 6/2026, Bộ Tài chính cho biết chưa thu từ 1/7.
Tóm gọn: thị trường đang minh bạch hơn, nguồn cung có thể đa dạng hơn. Tốt cho người dân về lâu dài, nhưng “phần đắt hơn thế giới” của vàng trong nước sẽ khó phình to bất thường như trước. Ai mua để ăn chênh lệch ấy cần tính lại.
Người giữ vàng nên làm gì để không thành chị Lan thứ hai?
1. Không vay để mua vàng
Phép tính ở trên đã nói thay mình. Vàng không trả lãi, còn khoản vay thì tháng nào cũng đòi lãi. Khi giá đứng yên, bạn đã lỗ. Khi giá giảm, bạn lỗ kép. Với 8 năm làm tài chính, phần lớn thời gian ngồi so sánh lãi suất vay giữa các ngân hàng, mình hiểu rất rõ: vay hợp lý là để làm ra dòng tiền (mua nhà để ở, mở rộng kinh doanh), không phải để đặt cược vào một tài sản không sinh lời.
2. Giữ tỷ trọng vừa phải
Vàng là “của để dành”, không phải toàn bộ gia tài. Một nghiên cứu năm 2011 của Hội đồng Vàng Thế giới gợi ý tỷ trọng vàng khoảng 2–10% danh mục tùy khẩu vị rủi ro, phần cốt lõi khoảng 3,3–7,5%. Đó là số liệu tham khảo cho nhà đầu tư tổ chức, không phải công thức cho mọi gia đình. Nhiều gia đình Việt có thể chọn tỷ trọng cao hơn vì thói quen tích trữ, nhưng nếu vàng chiếm quá nửa tài sản, mỗi cú giảm như năm nay sẽ đánh thẳng vào kế hoạch học hành của con hay tuổi già của bạn.
Một cách nghĩ đơn giản: chia tiền thành ba ngăn. Ngăn khẩn cấp (tiền gửi, rút được ngay, đủ 3–6 tháng chi tiêu). Ngăn sinh lời (tiết kiệm kỳ hạn, trái phiếu, cổ phiếu, kinh doanh). Ngăn bảo hiểm cho tài sản (vàng nằm ở đây). Vàng làm tốt vai trò bảo hiểm, nhưng không ai mua bảo hiểm bằng toàn bộ thu nhập.
3. Mua ở nơi được cấp phép, giữ hóa đơn cẩn thận
Vàng miếng chỉ nên mua bán tại ngân hàng và doanh nghiệp được Ngân hàng Nhà nước cấp phép. Giữ hóa đơn, phiếu mua hàng cùng với vàng, chụp ảnh lưu thêm một bản. Hóa đơn giúp bạn bán lại dễ, chứng minh nguồn gốc, và sẽ càng quan trọng khi quy định thuế chuyển nhượng vàng miếng được áp dụng.
4. Phân biệt vàng miếng, vàng nhẫn và trang sức
- Vàng miếng SJC: thanh khoản cao nhất, giá niêm yết công khai, nhưng có thể chịu phần chênh lệch so với thế giới. Hợp với mục đích tích trữ lâu dài.
- Vàng nhẫn trơn 9999: giá thường bám sát giá thế giới hơn, chênh lệch mua – bán tùy thương hiệu (có nơi 3 triệu, có nơi tới 5 triệu/lượng). Nên mua thương hiệu lớn để dễ bán lại.
- Trang sức: đẹp, đeo được, nhưng bạn trả thêm tiền công chế tác. Khi bán lại, tiệm thường chỉ tính theo trọng lượng và tuổi vàng, phần tiền công gần như mất trắng. Mua trang sức để đeo, để làm của hồi môn thì hợp lý; mua để “đầu tư” thì thiệt.
5. Đừng để giá hôm nay quyết định thay bạn
Hai cảm xúc nguy hiểm nhất: tham khi giá lên (“mua kẻo lỡ”) và sợ khi giá xuống (“bán kẻo mất hết”). Cả hai đều khiến bạn mua đắt bán rẻ. Nếu muốn mua thêm, chia nhỏ ra nhiều lần trong nhiều tháng thay vì dồn một lần.
Khung 5 câu hỏi để tự quyết: giữ, bán hay mua thêm?
Mình không biết giá vàng tuần sau, tháng sau sẽ đi đâu. Không ai biết chắc. Thay vì đoán, bạn thử trả lời trung thực năm câu hỏi này, tốt nhất là viết ra giấy:
- Mình mua vàng để làm gì? Giữ của 10–20 năm, hay mong lướt sóng vài tháng? Nếu là giữ của dài hạn, biến động 25% trong năm là chuyện có thể xảy ra, và câu hỏi đúng không phải “hôm nay lỗ bao nhiêu” mà là “10 năm nữa mình cần số tiền này làm gì”.
- Tiền mua vàng có phải tiền vay không? Nếu có, ưu tiên số một là tính lại dòng tiền trả nợ, vì lãi vay đang chạy mỗi ngày.
- Vàng đang chiếm bao nhiêu phần trăm tài sản? Nếu quá cao so với mức bạn ngủ ngon, có thể cân nhắc tái cân bằng dần, kể cả khi phải chấp nhận lỗ một phần.
- Trong 1–3 năm tới mình có cần dùng số tiền này không? Tiền sắp cần cho học phí, đám cưới, mua nhà thì không nên nằm ở tài sản có thể giảm 25–45% và nằm im nhiều năm.
- Nếu vàng giảm thêm 20% nữa, mình phản ứng thế nào? Nếu câu trả lời là “mất ngủ, bán tháo”, tỷ trọng vàng của bạn có lẽ đang quá lớn.
Nhớ thêm một điều: khoản lỗ của chị Lan hiện là “lỗ trên giấy” cho tới khi chị bán. Nhưng đừng vì không muốn nhận lỗ mà ôm một tài sản không còn hợp với kế hoạch của mình. Quyết định đúng là quyết định khớp với mục tiêu tài chính của gia đình, không phải quyết định giúp mình đỡ tiếc.
Tóm lại
- Vàng thế giới đã giảm khoảng 25% từ đỉnh 5.595 USD/ounce (29/1/2026); vàng SJC từ 190,3 triệu xuống quanh 141–144 triệu đồng/lượng.
- Người mua 1 lượng SJC ở đỉnh, bán ngày 11/10 lỗ khoảng 49 triệu đồng; so với gửi tiết kiệm, khoảng cách lên tới khoảng 56 triệu. Muốn hòa vốn, giá phải tăng khoảng 35%.
- Vàng không sinh dòng tiền; khi lãi suất thực tăng, chi phí cơ hội của việc giữ vàng tăng và giá chịu áp lực.
- Lịch sử cho thấy vàng có thể mất từ vài tháng đến gần 30 năm để vượt lại đỉnh cũ.
- Không vay mua vàng, giữ tỷ trọng vừa phải, mua nơi được cấp phép, giữ hóa đơn, phân biệt rõ vàng miếng, nhẫn và trang sức.
- Quyết định giữ, bán hay mua thêm nên dựa trên mục tiêu và kế hoạch dòng tiền của chính bạn, không dựa trên giá hôm nay.
Nếu bạn đang băn khoăn vàng nên chiếm bao nhiêu trong tài sản gia đình, hay đang có khoản vay và muốn tính lại cho nhẹ gánh, cứ nhắn mình qua Zalo 0963093853. Mình không bán vàng, cũng không hô mua hay bán; mình chỉ ngồi cùng bạn nhìn lại bức tranh tổng thể và các con số, để bạn tự quyết cho yên tâm.
Nguồn tham khảo
- Nhìn lại cú rơi của giá vàng từ đỉnh lịch sử tháng 1/2026 (Báo Lao Động, đăng lại trên Stockbiz)
- Gold prices in Vietnam hit all-time high (VnEconomy, 30/1/2026)
- Giá vàng hôm nay (Simplize, cập nhật 11/10/2026)
- Giá vàng hôm nay 2/10/2026 (Báo Quốc tế)
- Gold price on October 8, 2026 (PriceGold.net)
- Price of Gold in 2026, giá LBMA theo ngày (SD Bullion)
- US Fed raises interest rate to 3.75–4% (Upstox, 9/2026)
- Why is gold falling (Thrive in Markets, 28/9/2026)
- US 10-Year Real Yield (TIPS)
- 10-year TIPS auction data (Tipswatch, 15/3/2026)
- Gold Demand Trends Q2 2026: Central banks (World Gold Council)
- Gold: alternative investment, foundation asset (World Gold Council, 10/2011)
- Factbox: Gold milestones (Reuters, 4/2013)
- Gold price history 2015 (MetalCharts)
- Historical all-time high for gold (GoldAvenue, 27/7/2020)
- Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 1/2026 (VnEconomy)
- Lãi suất đầu tháng 10/2026 (Thị trường Tài chính Tiền tệ)
- Chính thức xóa bỏ cơ chế Nhà nước độc quyền sản xuất vàng miếng (VOV, 10/10/2025)
- Thông tin mới nhất về việc cấp phép sản xuất vàng miếng (Dân trí, 14/4/2026)
- Người dân chỉ được mua, bán vàng miếng tại các ngân hàng, doanh nghiệp được cấp phép (Tạp chí Ngân hàng, 6/2/2026)
- Chênh lệch giá vàng trong nước và thế giới dần thu hẹp (Nhà Đầu tư, 19/2/2026)
- Thủ tướng: Khẩn trương lập sàn giao dịch vàng (Báo Lào Cai, 26/2/2026)
- Quốc hội “chốt” thu 0,1% thuế chuyển nhượng vàng miếng (VnEconomy, 10/12/2025)
- Bộ Tài chính: Chưa thu thuế đối với hoạt động chuyển nhượng vàng miếng từ ngày 1/7 (SGGP, 30/6/2026)
Bài viết mang tính thông tin và tham khảo, không phải khuyến nghị mua, bán vàng hay bất kỳ tài sản nào, và không thay thế cho tư vấn tài chính cá nhân. Số liệu giá được ghi theo nguồn và thời điểm nêu trong bài, có thể đã thay đổi khi bạn đọc. Nhân vật chị Lan là giả định để minh họa.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?