Cập nhật đến ngày 10/10/2026. Bài viết mượn khung tư duy mà Ray Dalio đã công bố trong sách và các bài viết của ông để nhìn một câu chuyện ở Việt Nam. Ray Dalio không bình luận gì về PNJ, và mọi nhận định dưới đây là góc nhìn của Tài Chính Số.
Đầu năm 2026, nếu hỏi mười nhà đầu tư về một cổ phiếu “ngủ ngon”, chắc phải sáu bảy người nhắc tới PNJ. Thương hiệu trang sức hàng đầu, hơn bốn trăm cửa hàng, lợi nhuận tăng đều, các quỹ ngoại xếp hàng nắm giữ. Kiểu cổ phiếu mua xong có thể tắt bảng điện đi chăm con.
Chín tháng sau, cổ phiếu ấy mất khoảng 77% giá trị tính từ đỉnh cuối tháng 1, có lúc chạm 18.150 đồng, thấp nhất gần mười năm. Vốn hóa từ hơn 40.000 tỷ đồng rơi xuống dưới 10.000 tỷ. Công ty dự kiến lỗ hơn 6.200 tỷ đồng cho cả năm, khoản lỗ lớn nhất trong lịch sử của mình.
Mình không viết bài này để đoán đáy. Mình viết vì đây là một ca học rất hiếm, nơi những nguyên lý tưởng chỉ dùng cho quốc gia và ngân hàng lại hiện ra nguyên vẹn trong một chuỗi cửa hàng trang sức. Và người vẽ bản đồ những nguyên lý đó rõ nhất, theo mình, là Ray Dalio.
Chuyện gì đã xảy ra trong một trăm ngày
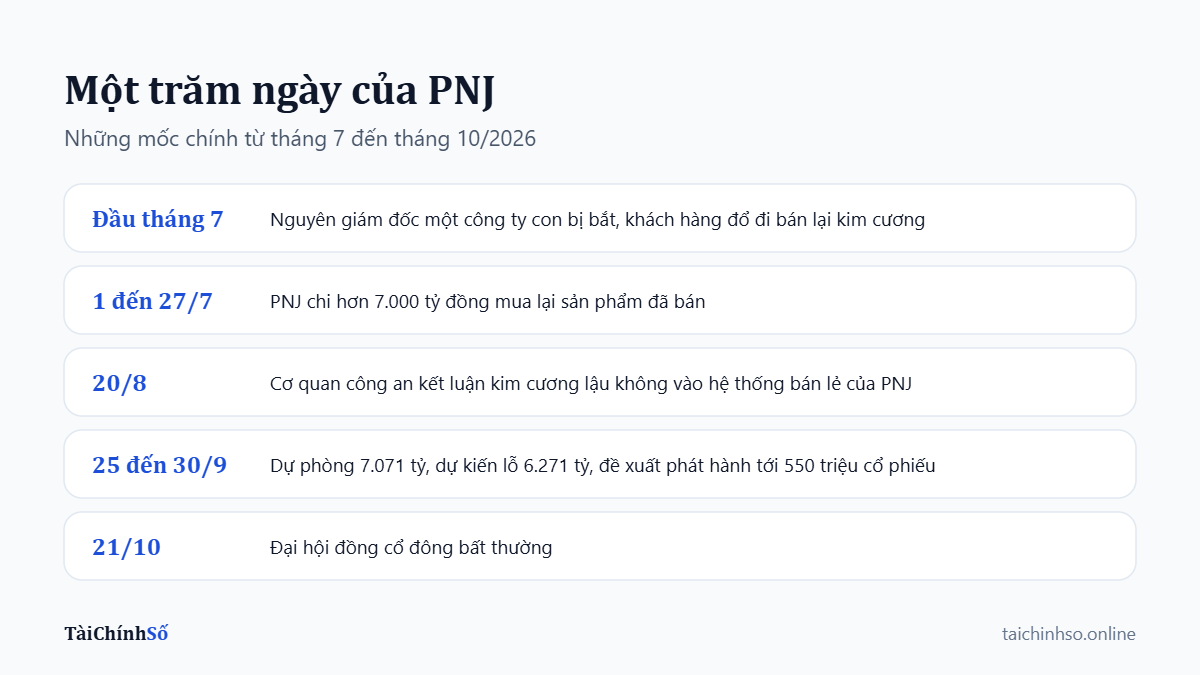
Đầu tháng 7/2026, nguyên giám đốc một công ty con chuyên về kiểm định của PNJ bị bắt để điều tra trong một đường dây buôn lậu hơn 28.000 viên kim cương. Tin lan đi trong một buổi sáng. Khách hàng không chờ kết luận: họ mang kim cương ra cửa hàng bán lại.
PNJ từ lâu có chính sách thu mua lại sản phẩm với giá bằng 80 đến 95% giá mua. Trong hai mươi ngày đầu, công ty mua lại bằng tiền mặt, trả ngay, không giới hạn. Từ ngày 1 đến 27/7, PNJ chi hơn 7.000 tỷ đồng để mua lại hàng đã bán. Có tuần, tiền chi mua lại gấp mấy lần tiền bán hàng thu về.
Ngày 20/8, cơ quan công an kết luận số kim cương lậu không đi vào hệ thống bán lẻ của PNJ, và hồ sơ nhập khẩu kim cương của công ty đầy đủ. Đầu tháng 10, một viện giám định độc lập kiểm tra mẫu ngẫu nhiên và xác nhận toàn bộ là kim cương tự nhiên, đúng thông số công bố. Nói cách khác, hai nỗi lo lớn nhất của người mua, hàng lậu và hàng kém chất lượng, đều đã có câu trả lời. Riêng vụ án ở công ty con thì vẫn đang được điều tra.
Nhưng hóa đơn thì đã phát sinh. Cuối tháng 9, công ty công bố trích lập dự phòng 7.071 tỷ đồng, đưa kế hoạch cả năm từ lãi hơn 3.400 tỷ thành lỗ khoảng 6.271 tỷ, không chia cổ tức tiền mặt năm 2026, và đề xuất phát hành riêng lẻ tới 550 triệu cổ phiếu, nhiều hơn cả 511 triệu cổ phiếu đang lưu hành. Đại hội cổ đông bất thường sẽ họp ngày 21/10 để quyết định.
Hãy để ý một điều kỳ lạ: doanh nghiệp không bán hàng giả, không bị kết luận sai phạm, cửa hàng vẫn mở, khách vẫn mua. Vậy mà chỉ trong một trăm ngày, gần nửa vốn chủ sở hữu có nguy cơ bốc hơi. Để hiểu vì sao, mình cần lùi lại nhìn bức tranh lớn trước.
Bức tranh lớn: tiền đang đắt lên ở khắp nơi
Dalio hay ví nền kinh tế như một cỗ máy, và nhiên liệu của cỗ máy đó là tín dụng. Khi tiền rẻ, mọi lời hứa đều dễ giữ. Khi tiền đắt lên, những lời hứa yếu bắt đầu lộ ra. Tháng 10/2026, kim đồng hồ đang chỉ về phía tiền đắt.
| Chỉ báo | Con số gần nhất | Ý nghĩa |
|---|---|---|
| Lãi suất Fed | Tăng lên 3,75 đến 4% ngày 16/9, lần tăng đầu tiên kể từ 2023 | Mỹ quay lại thắt chặt vì lạm phát còn cao |
| Lợi suất trái phiếu Mỹ 10 năm | Có lúc lên 5,34% | Giữ tiền trong trái phiếu hấp dẫn hơn, vàng kém hấp dẫn đi |
| Giá vàng thế giới | Khoảng 4.190 USD/ounce, thấp hơn khoảng một phần tư so với đỉnh 5.595 USD ngày 29/1 | Tài sản trú ẩn cũng chịu sức ép khi lãi suất lên |
| GDP Việt Nam | Quý III tăng 9,95%, chín tháng tăng 9,01% | Nền kinh tế tăng trưởng rất nhanh |
| Lạm phát Việt Nam | CPI bình quân chín tháng tăng 4,52% | Áp lực giá cả hiện rõ |
| Lãi suất huy động | Bình quân 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối 2025 | Tiền gửi hấp dẫn trở lại, vốn vay đắt lên |
Việt Nam đang ở một trạng thái rất đặc trưng của giai đoạn cuối chu kỳ nợ ngắn hạn theo cách Dalio mô tả: tăng trưởng nóng, tín dụng tăng nhanh (hơn 11% chỉ trong chín tháng), lạm phát nhích lên, và lãi suất đi lên theo. Đây chưa phải khủng hoảng. Đây là lúc thủy triều bắt đầu rút, và như người ta hay nói, lúc đó mới biết ai đang bơi mà không mặc đồ.
Trong môi trường ấy, một doanh nghiệp bán hàng xa xỉ như trang sức vốn đã gặp gió ngược: khách cân nhắc hơn khi sổ tiết kiệm trả hơn 6%, và vốn lưu động đắt hơn. Cú sốc kim cương rơi xuống đúng lúc mặt nước đang hạ.
Lăng kính thứ nhất: mọi món nợ đều là một lời hứa
Điểm xuất phát trong tư duy của Dalio rất giản dị: tín dụng là lời hứa trả tiền trong tương lai. Người cho vay có một tài sản, người đi vay có một nghĩa vụ. Khủng hoảng xảy ra khi tổng số lời hứa lớn hơn số tiền thật có để thực hiện chúng.
Giờ nhìn lại chính sách thu mua của PNJ bằng con mắt đó. Mỗi viên kim cương bán ra kèm một cam kết: khi nào khách muốn, công ty mua lại với giá bằng 80 đến 95% giá đã bán. Về kinh doanh, đó là lợi thế cạnh tranh tuyệt vời, vì nó biến một món hàng khó bán lại thành thứ gần như tiền. Về tài chính, đó là một lời hứa trả tiền theo yêu cầu.
Nói thẳng ra, PNJ đã vận hành giống một ngân hàng mà không ai gọi nó là ngân hàng. Tiền khách trả để mua kim cương có nét giống tiền gửi không kỳ hạn: khách có quyền đến rút lại bất cứ lúc nào, với một khoản phí nhỏ. Khác ở chỗ ngân hàng thật phải có dự trữ thanh khoản, có bảo hiểm tiền gửi và có ngân hàng trung ương đứng sau. Một chuỗi trang sức thì không.
Suốt nhiều năm, lời hứa ấy không tốn kém gì, vì hiếm ai bán lại cùng một lúc. Nó cũng không nằm ở dòng nợ phải trả nào trên bảng cân đối. Rủi ro lớn nhất của công ty là thứ không hiện trong báo cáo tài chính, và đó là bài học đầu tiên mà mình nghĩ bất kỳ ai phân tích doanh nghiệp cũng nên ghi lại: hãy tìm những lời hứa không có tên trong sổ sách.
Lăng kính thứ hai: chết vì thiếu tiền mặt, chưa hẳn vì thiếu tài sản
Dalio phân biệt rất kỹ hai loại vấn đề: thiếu thanh khoản và mất khả năng thanh toán. Một bên là có tài sản nhưng không kịp đổi ra tiền. Bên kia là tài sản thật sự không đủ trả nợ. Các cuộc tháo chạy thường bắt đầu từ loại thứ nhất, và nếu xử lý chậm sẽ biến thành loại thứ hai.
Diễn biến tháng 7 là một cuộc rút tiền hàng loạt theo đúng nghĩa giáo khoa. Niềm tin lung lay, người đến trước được trả trước, nên ai cũng muốn là người đến trước. Thông tin công ty đã chi hàng nghìn tỷ để mua lại, thay vì trấn an, lại khiến người còn giữ hàng sốt ruột hơn. Một số chuyên gia trong nước nhận xét rằng PNJ đúng về nguyên tắc khi giữ cam kết, nhưng sai về trình tự: mua lại bằng tiền mặt không giới hạn vô tình khuyến khích mọi người bán sớm.
Cái giá của thanh khoản rất cụ thể. Kim cương mua lại với giá gần bằng giá bán, nhưng không thể đem bán ra ngay với giá đó. Theo ước tính được các chuyên gia dẫn lại, phần lỗ thực tế vào khoảng 29% trên giá trị hàng mua lại. Hơn 7.000 tỷ đồng tiền mặt đã rời công ty chỉ trong chưa đầy một tháng, và kho hàng thu về thì phải bán dần trong nhiều quý.
Tin tốt là cuộc tháo chạy có vẻ đã chậm lại. Từ cuối tháng 7, PNJ chuyển sang ưu tiên đổi sản phẩm và giãn thời hạn thanh toán, và tới tuần cuối tháng, đa số khách chọn đổi hàng, giá trị mua lại đã thấp hơn doanh thu. Đây đúng là thứ mà ngân hàng trung ương làm trong một cuộc khủng hoảng: mua thời gian để niềm tin kịp quay về.
Lăng kính thứ ba: bốn đòn bẩy để thoát khỏi một đống nợ
Trong các nghiên cứu về khủng hoảng nợ, Dalio chỉ ra rằng một quốc gia nợ quá sức chỉ có bốn cách xử lý: thắt lưng buộc bụng, tái cấu trúc hoặc xóa nợ, chia lại gánh nặng giữa các nhóm, và in thêm tiền. Dùng lệch về một phía thì đau đớn. Phối hợp khéo cả bốn thì ông gọi là một cuộc giảm nợ “đẹp”.
Áp vào một doanh nghiệp, bốn đòn bẩy ấy hiện ra gần như đủ cả trong kế hoạch của PNJ.
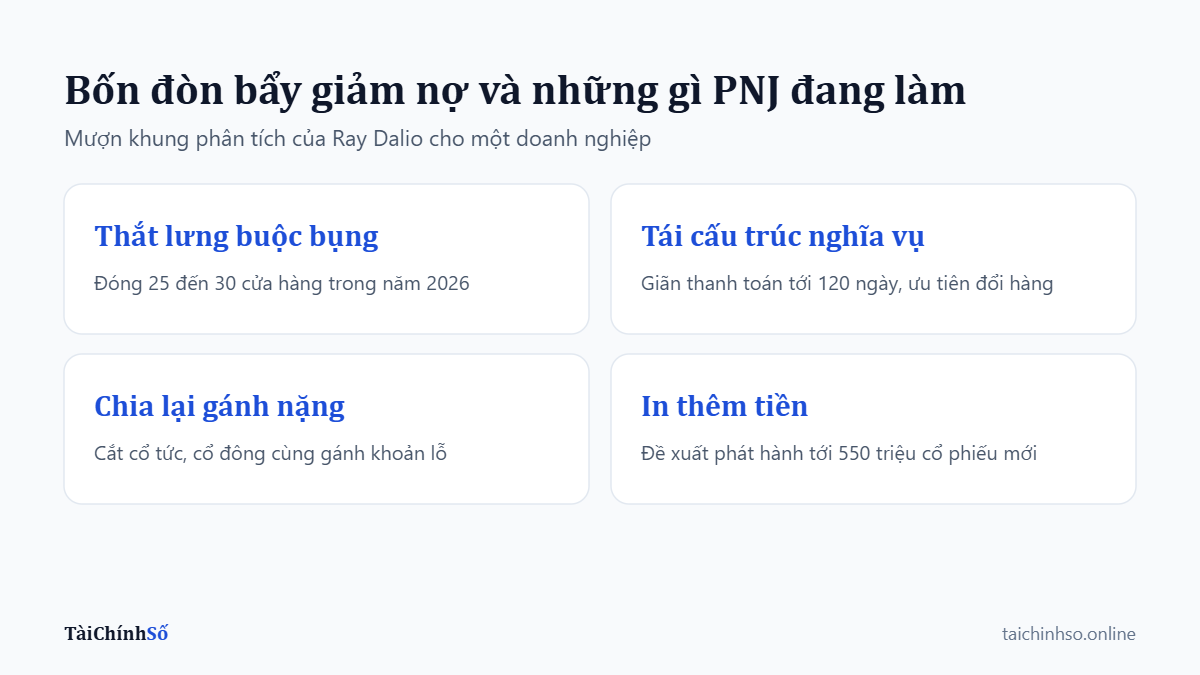
- Thắt lưng buộc bụng. Công ty dự kiến đóng 25 đến 30 cửa hàng trong năm 2026 và chỉ mở mới khoảng 10. Cắt chi phí giúp giữ tiền, nhưng cũng làm doanh thu nhỏ lại, y như chính sách khắc khổ ở cấp quốc gia.
- Tái cấu trúc nghĩa vụ. Thay vì trả tiền ngay, PNJ giãn thanh toán tới 120 ngày và khuyến khích khách đổi sang sản phẩm khác. Lời hứa vẫn được giữ, chỉ là giữ theo một lịch khác.
- Chia lại gánh nặng. Cổ tức 2025 bị cắt một nửa, cổ tức 2026 về không. Khoản lỗ được chuyển từ khách hàng, những người được mua lại đúng cam kết, sang vai cổ đông.
- In thêm tiền. Doanh nghiệp không in được tiền, nhưng in được cổ phiếu. Phát hành tới 550 triệu cổ phiếu mới trên nền 511 triệu cổ phiếu cũ, về bản chất, chính là “nới lỏng định lượng” phiên bản công ty.
Và giống hệt in tiền, cái giá của in cổ phiếu là pha loãng. Nếu phát hành trọn 550 triệu cổ phiếu cho nhà đầu tư mới, tỷ lệ sở hữu của nhóm cổ đông cá nhân sẽ giảm từ khoảng 42,6% xuống quanh 21%. Miếng bánh có thể được cứu, nhưng phần của người đang cầm sẽ nhỏ đi một nửa. Giá phát hành càng thấp, lát cắt càng sâu.
Đó là lý do đại hội ngày 21/10 quan trọng. Phương án này cần ít nhất 65% số phiếu tán thành. Các tổ chức, chủ yếu là quỹ ngoại, đang nắm khoảng 41,5% và hoàn toàn có đủ sức nặng để đòi điều kiện, ví dụ một mức giá sàn rõ ràng, hoặc quyền mua cho cổ đông hiện hữu.
Lăng kính thứ tư: minh bạch triệt để, và cái giá khi làm nửa vời
Một trong những nguyên tắc nổi tiếng nhất của Dalio là minh bạch triệt để: nói sự thật sớm, đầy đủ, kể cả khi nó khó nghe. Ông cho rằng tổ chức nào giấu vấn đề thì vấn đề sẽ lớn lên trong bóng tối.
Soi vào đây, PNJ có những điểm cộng thật sự. Công ty giữ cam kết mua lại dù rất tốn kém, mời đơn vị độc lập lấy mẫu niêm phong và giám định, công bố kết quả, công bố con số dự phòng thay vì dàn trải khoản lỗ qua nhiều năm. Ghi nhận một lần cho hết là cách chọn đau trước rồi làm lại.
Nhưng thị trường cũng nhìn thấy những tín hiệu khó nuốt. Trong tháng 9 và đầu tháng 10, người thân của chủ tịch bán tổng cộng 34 triệu cổ phiếu. Theo công bố, tiền bán cổ phần nằm trong kế hoạch thu xếp một khoản vay của gia đình cho chính công ty, đã giải ngân khoảng 700 tỷ đồng. Về dòng tiền, công ty có thêm vốn lưu động. Về tín hiệu, người trong nhà đổi cổ phần thành khoản cho vay, tức là chuyển từ vị trí chịu rủi ro sau cùng lên vị trí được trả trước cổ đông. Nhà đầu tư có quyền đặt câu hỏi, và ban lãnh đạo nên trả lời thẳng tại đại hội.
Cùng lúc đó, các quỹ lớn lần lượt giảm sở hữu xuống dưới ngưỡng cổ đông lớn, trong khi một nhóm quỹ khác lại mua vào và trở thành cổ đông lớn giữa tháng 8. Một cuộc đổi chủ đang diễn ra. Người bán và người mua đều là dân chuyên nghiệp, họ chỉ khác nhau ở câu trả lời cho một câu hỏi: phần nền của doanh nghiệp còn lành không?
Phần nền: vàng, lãi suất và túi tiền người mua
Tách cú sốc kim cương ra, PNJ vẫn là một doanh nghiệp bán lẻ trang sức với hơn 430 cửa hàng. Nửa đầu năm 2026, doanh thu thuần vượt 25.700 tỷ đồng, tăng khoảng 49% so với cùng kỳ. Đó là sức bán của một thương hiệu mạnh.
Nhưng hai tháng đầu quý III cho thấy vết thương: doanh thu vẫn nhích 4,5%, trong khi biên lợi nhuận gộp rơi từ khoảng 18,5% xuống quanh 10%, và công ty lỗ 61 tỷ đồng so với lãi 325 tỷ cùng kỳ. Doanh thu bán lẻ trang sức, mảng sinh lời tốt nhất, giảm nhẹ, còn mảng bán sỉ biên mỏng thì tăng mạnh. Cửa hàng vẫn đông, nhưng mỗi đồng doanh thu đang để lại ít lợi nhuận hơn hẳn.
Bối cảnh vĩ mô cũng không chiều lòng. Giá vàng thế giới đã lùi khoảng một phần tư từ đỉnh tháng 1 khi Mỹ tăng lãi suất trở lại, và các ngân hàng lớn đang chia rẽ về hướng đi tiếp theo: có nơi hạ dự báo về quanh 4.000 USD, có nơi vẫn giữ mục tiêu gần 5.000 USD. Trong nước, vàng miếng SJC quanh 142 đến 145 triệu đồng một lượng.
Riêng về vàng, quan điểm của Dalio khá nhất quán. Trong bài viết ngày 21/8/2026, ông tiếp tục cảnh báo rủi ro khủng hoảng nợ công của Mỹ trong vài năm tới và nhắc lại gợi ý dành khoảng 10 đến 15% danh mục cho vàng như một lớp bảo hiểm, đồng thời giảm tỷ trọng trái phiếu. Lưu ý rằng đó là lập luận về vàng với tư cách tiền tệ, trong một danh mục đa dạng. Nó không nói gì về cổ phiếu của một doanh nghiệp chế tác và bán lẻ trang sức, nơi lợi nhuận đến từ thiết kế, thương hiệu và biên bán lẻ nhiều hơn là từ giá vàng.
Vì thế, câu hỏi về phần nền của PNJ không nằm ở giá vàng. Nó nằm ở hai thứ khó đo hơn: niềm tin của người mua kim cương có trở lại hay không, và biên lợi nhuận có hồi về mức cũ sau khi kho hàng mua lại được xử lý xong hay không.
Hai kịch bản quanh ngày 21/10
Mình không dự báo kịch bản nào sẽ xảy ra. Mình chỉ nêu hai hướng mà giới phân tích trong nước đang thảo luận, để bạn biết mình đang theo dõi điều gì.
Kịch bản một: phương án tăng vốn được thông qua kèm điều kiện. Công ty có khoảng 8.000 tỷ đồng để xử lý nghĩa vụ mua lại và bổ sung vốn lưu động, áp lực thanh khoản lùi xa. Đổi lại là pha loãng lớn, và câu hỏi chuyển sang: ai mua, giá bao nhiêu, và họ mang lại gì ngoài tiền.
Kịch bản hai: cổ đông lớn bác bỏ hoặc yêu cầu sửa. Công ty phải tìm đường khác, chẳng hạn phát hành cho cổ đông hiện hữu hoặc vay thêm trong lúc lãi suất đang cao. Bài toán thanh khoản kéo dài hơn, nhưng cổ đông cũ có cơ hội giữ tỷ lệ của mình.
Ở cả hai kịch bản, giá cổ phiếu trong ngắn hạn sẽ phản ứng với tin tức nhiều hơn với giá trị. Phiên tăng trần ngày 9/10 sau mười ba phiên giảm là một ví dụ: chỉ một bản tin giám định cũng đủ đảo chiều dòng tiền.
Năm thứ đáng theo dõi hơn là nhìn bảng điện
- Giá và đối tượng phát hành. Giá càng gần giá trị sổ sách và người mua càng có tên tuổi, mức pha loãng càng dễ chấp nhận.
- Tốc độ mua lại so với doanh thu. Chừng nào giá trị hàng khách bán lại còn thấp hơn doanh thu bán mới, cuộc tháo chạy coi như đã dừng.
- Biên lợi nhuận gộp. Con số quanh 10% của tháng 7 và 8 là đáy tạm thời hay mặt bằng mới? Báo cáo quý III và quý IV sẽ trả lời.
- Kết luận cuối cùng của vụ án. Công ty con liên quan vẫn đang trong quá trình điều tra. Mọi thông tin mới đều có thể làm niềm tin dao động.
- Chính sách thu mua mới. PNJ sẽ viết lại lời hứa của mình thế nào? Giữ nguyên thì giữ được khách nhưng giữ luôn rủi ro. Siết lại thì an toàn hơn nhưng mất một lợi thế bán hàng.
Bài học cho người cầm tiền
Dalio có một câu chuyện ông kể đi kể lại: năm 1982, ông tự tin đặt cược vào một dự báo, sai hoàn toàn, mất gần hết công ty và phải vay bố bốn nghìn đô la để trả hóa đơn. Từ cú ngã đó, ông rút ra điều mà ông xem là quan trọng nhất trong đầu tư: mình có thể sai, nên phải xây danh mục sao cho một lần sai không giết được mình.
Ông gọi đó là chén thánh của đầu tư: nắm nhiều nguồn lợi nhuận ít liên quan tới nhau, để khi một thứ gãy thì những thứ còn lại vẫn đỡ được. Trường hợp PNJ là lời nhắc đắt giá cho nguyên tắc ấy. Rất nhiều nhà đầu tư cá nhân dồn tỷ trọng lớn vào đây chính vì nó quá an toàn, quá quen thuộc. Rủi ro đã đến từ một hướng không ai phân tích: một vụ án ở công ty con, và một lời hứa nằm ngoài bảng cân đối.
Ba điều mình giữ lại cho riêng mình sau câu chuyện này:
- Không có cổ phiếu nào an toàn tới mức được phép chiếm phần lớn tài sản. An toàn là thuộc tính của danh mục, hiếm khi là thuộc tính của một mã.
- Đọc doanh nghiệp bằng câu hỏi “họ đã hứa gì, với ai”. Chính sách đổi trả, bảo hành, bảo lãnh, cam kết mua lại đều là nợ tiềm ẩn, dù kế toán chưa gọi tên.
- Niềm tin là tài sản lớn nhất và cũng dễ bay hơi nhất. Nó không nằm trong báo cáo tài chính, nhưng khi nó mất, mọi con số trong báo cáo đều đổi theo.
Lời kết
Dalio viết rằng nỗi đau cộng với sự suy ngẫm thì thành tiến bộ. PNJ đang ở giữa nỗi đau, và phần suy ngẫm sẽ được chấm điểm bằng những gì ban lãnh đạo trình ra ngày 21/10. Một doanh nghiệp có thể đi qua khủng hoảng thanh khoản nếu phần nền còn lành và nếu những người cầm lái chọn nói thật.
Còn với chúng ta, những người đứng ngoài nhìn vào, câu chuyện này đáng giá hơn một mã cổ phiếu. Nó nhắc rằng cỗ máy kinh tế vận hành bằng những lời hứa, và việc của nhà đầu tư là đếm xem có bao nhiêu lời hứa, ai sẽ phải trả, và nếu tất cả cùng đến đòi một lúc thì chuyện gì xảy ra.
Bài viết nhằm chia sẻ kiến thức và góc nhìn, không phải khuyến nghị mua hay bán cổ phiếu PNJ hoặc bất kỳ tài sản nào. Số liệu được tổng hợp từ các nguồn công khai tính đến ngày 10/10/2026 và có thể thay đổi. Nhà đầu tư nên tự tìm hiểu và chịu trách nhiệm với quyết định của mình.
Nguồn tham khảo
- CafeF: PNJ điều chỉnh kế hoạch, dự lỗ kỷ lục, không chia cổ tức năm 2026
- CafeF: PNJ báo lỗ trong hai tháng đầu quý III/2026
- Vietstock: Phép thử với cổ đông tại PNJ
- Vietstock: Chuyên gia đánh giá về nước đi của PNJ giữa khủng hoảng kim cương
- Vietstock: Sau 13 phiên giảm, cổ phiếu PNJ tăng trần phiên sáng 9/10
- Dân trí: Động thái của quỹ ngoại khi cổ phiếu PNJ thấp nhất gần 10 năm
- DNSE: PNJ sẽ tái thiết như thế nào sau cú sốc kim cương
- VnExpress: GDP quý III tăng 9,95%
- VietnamPlus: Lãi suất huy động tăng nhưng tốc độ đã chậm lại
- Advisor Perspectives: Quyết định lãi suất của Fed ngày 16/9/2026
- Dân trí: Các ngân hàng lớn hạ dự báo giá vàng 2026
- Báo Đà Nẵng: Giá vàng ngày 10/10/2026
- Bloomberg qua Yahoo Finance: Quan điểm của Ray Dalio về nợ công Mỹ và vàng, tháng 8/2026
Bạn muốn bắt đầu đầu tư chứng khoán?
Mở tài khoản miễn phí và được chuyên viên Tài Chính Số hướng dẫn từ lệnh đầu tiên.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bài viết này chất lượng quá