Có một kiểu tin nhắn mình nhận quanh năm, nhiều nhất là sau Tết: “Chị ơi, em mới có 100 triệu, nên gửi tiết kiệm hay đầu tư chứng khoán?” Người hỏi chờ đúng một chữ để làm theo.
Mình thường trả lời bằng một câu hỏi khác, nghe hơi mất lòng: “Bao giờ em cần tới số tiền này?”
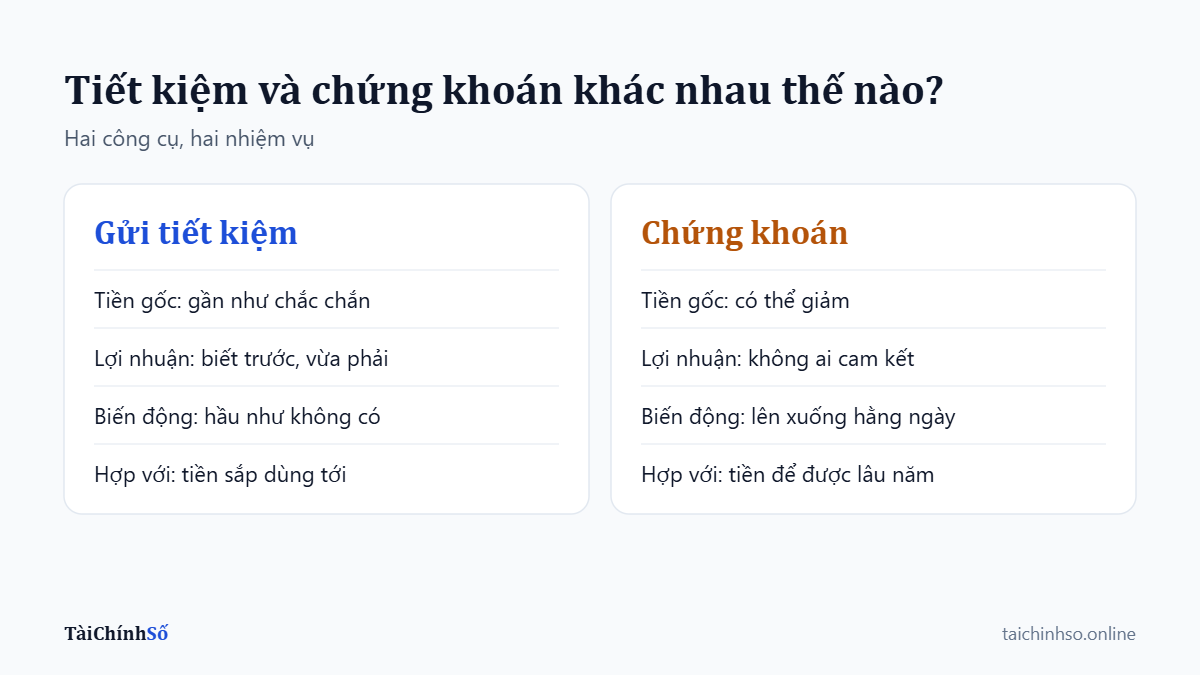
Gửi tiết kiệm và chứng khoán là hai công cụ làm hai việc khác nhau, giống cái tủ lạnh và mảnh vườn. Tủ lạnh giữ đồ ăn khỏi hỏng. Mảnh vườn cho bạn thêm đồ ăn, với điều kiện bạn chịu chờ và chấp nhận có mùa mất trắng. Hỏi nên chọn cái nào cũng giống hỏi nhà nên có bếp hay có giường.
Tiết kiệm: cái tủ lạnh của tiền
Gửi tiết kiệm làm rất tốt một việc: giữ tiền của bạn nguyên vẹn và cho biết trước ngày nào nhận bao nhiêu lãi. Bạn không cần đọc tin tức, không cần mở ứng dụng mỗi sáng, và tối ngủ rất ngon.
Điểm yếu của nó thì âm thầm hơn, tên là lạm phát. Giả sử sổ tiết kiệm trả 5% một năm trong khi giá cả tăng 4%, sức mua thật của bạn chỉ nhích lên khoảng 1%. Con số trong sổ vẫn tăng đều, còn bát phở thì cứ lặng lẽ lên giá.
Vì vậy tiết kiệm hợp nhất với loại tiền có ngày hẹn rõ ràng: quỹ dự phòng, tiền học đầu năm của con, khoản đặt cọc nhà sang năm.
Chứng khoán: mảnh vườn cần thời gian
Mua cổ phiếu là góp vốn vào doanh nghiệp. Doanh nghiệp làm ăn tốt lên thì phần của bạn có giá hơn, và nhìn theo chiều dài nhiều năm, đây là một trong những cách để tiền lớn nhanh hơn lạm phát.
Cái giá phải trả là sự bấp bênh. Không ai cam kết với bạn một mức lãi nào. Có những năm thị trường giảm sâu, và tài khoản đang 100 triệu có thể còn 70 triệu mà bạn chẳng làm gì sai. Mảnh vườn nào cũng có năm mất mùa. Người trồng lâu năm sống được vì họ không phải nhổ cây lên bán đúng năm đó.
| Tiêu chí | Gửi tiết kiệm | Chứng khoán |
|---|---|---|
| Tiền gốc | Gần như chắc chắn | Có thể giảm |
| Lợi nhuận | Biết trước, vừa phải | Không ai cam kết, kỳ vọng cao hơn nếu giữ lâu |
| Biến động | Hầu như không có | Lên xuống hằng ngày |
| Công sức | Rất ít | Cần học và cần theo dõi |
| Hợp với | Tiền sắp dùng tới | Tiền để được lâu năm |
Câu hỏi quyết định: bao giờ bạn cần tiền?
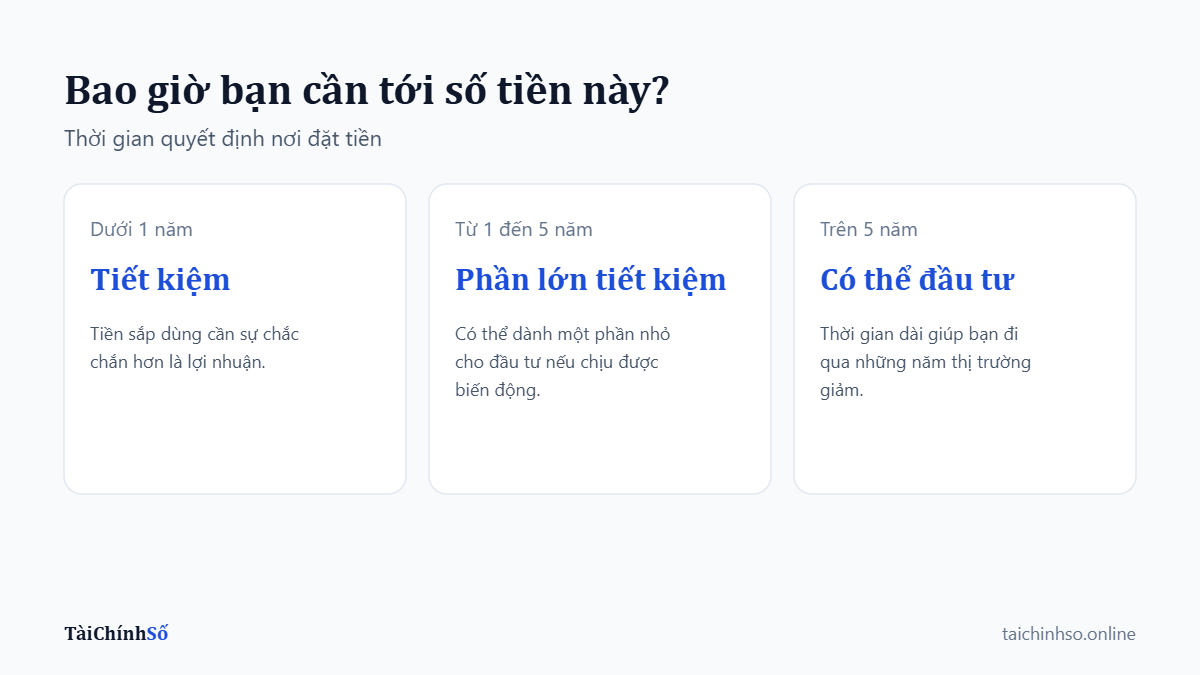
Quay lại câu hỏi mất lòng ở đầu bài. Thời điểm bạn cần dùng tiền gần như tự trả lời giúp bạn nên đặt nó ở đâu.
- Dưới 1 năm: gửi tiết kiệm. Tiền sắp dùng cần sự chắc chắn hơn là lợi nhuận. Cổ phiếu có thể giảm đúng tháng bạn phải đóng tiền nhà.
- Từ 1 đến 5 năm: phần lớn vẫn nên nằm trong tiết kiệm. Nếu chịu được biến động, bạn có thể dành một phần nhỏ để đầu tư và học dần.
- Trên 5 năm: đây là loại tiền có thể cân nhắc đầu tư. Thời gian dài giúp bạn đi qua được những năm thị trường giảm.
Thử chia 100 triệu thành ba ngăn
Lấy một ví dụ để dễ hình dung. Một người đi làm, chi tiêu khoảng 10 triệu mỗi tháng, chưa có quỹ dự phòng, sang năm định sửa lại căn bếp.
- Ngăn dự phòng: khoảng bốn đến sáu tháng chi tiêu, gửi tiết kiệm kỳ hạn ngắn để lúc cần rút được ngay.
- Ngăn có ngày hẹn: tiền sửa bếp, gửi tiết kiệm đúng kỳ hạn tới ngày cần dùng.
- Ngăn dài hạn: phần còn lại, nếu thật sự nhiều năm nữa mới đụng tới, mới là phần có thể mang đi đầu tư, và nên giải ngân từ từ.
Với người này, số tiền vào chứng khoán có thể chỉ là một phần nhỏ của 100 triệu, và như vậy hoàn toàn ổn. Đây là ví dụ để bạn hình dung cách nghĩ. Mỗi nhà một hoàn cảnh, con số của bạn sẽ khác.
Ba sai lầm mình gặp nhiều nhất
Dồn hết vào chứng khoán vì thấy bạn bè khoe lãi. Người ta khoe lúc thắng, lúc thua thì im lặng. Bạn chỉ đang nghe một nửa câu chuyện, và là nửa vui.
Gửi hết vào tiết kiệm rồi yên tâm mười năm. Tiền không mất đi đồng nào, nhưng sức mua thì mòn dần. An toàn tuyệt đối trong ngắn hạn đôi khi là rủi ro trong dài hạn.
Gửi tiết kiệm mà không so sánh. Lãi suất mỗi ngân hàng một khác, cùng một ngân hàng thì gửi tại quầy và gửi trực tuyến cũng có thể khác nhau. Vài phần mười phần trăm tính trên 100 triệu là đủ tiền mấy bữa ăn ngon, bỏ qua thì uổng.
Câu hỏi thường gặp
Gửi tiết kiệm có rủi ro gì không?
Tiền gửi ngân hàng thuộc nhóm an toàn nhất, và được bảo hiểm tiền gửi trong hạn mức theo quy định. Rủi ro đáng nói nhất là lạm phát làm giảm sức mua, và việc mất phần lớn tiền lãi nếu rút trước hạn.
Có nên rút sổ tiết kiệm trước hạn để mua cổ phiếu không?
Đừng vội. Rút trước hạn thường chỉ được hưởng lãi không kỳ hạn, rất thấp. Nếu muốn bắt đầu đầu tư, hãy dùng khoản tiền mới để ra hằng tháng, và để cuốn sổ đi hết kỳ hạn của nó.
Chứng khoán có phải lúc nào cũng lãi hơn tiết kiệm không?
Không. Trong một hai năm, cổ phiếu hoàn toàn có thể thua tiết kiệm, thậm chí lỗ. Lợi thế của cổ phiếu, nếu có, chỉ hiện ra khi bạn giữ đủ lâu và chọn doanh nghiệp tử tế.
Lời kết
Tiền cũng như người, mỗi đồng nên được giao một việc hợp với nó. Đồng nào sắp phải dùng thì cho ở tủ lạnh. Đồng nào được nghỉ ngơi nhiều năm thì cho ra vườn. Chia xong ba ngăn, câu hỏi “tiết kiệm hay chứng khoán” tự nhiên hết làm khó bạn.
Nếu bạn đã có ngăn dài hạn và muốn bắt đầu, hãy đọc tiếp bài Người mới đầu tư chứng khoán cần bao nhiêu tiền để bắt đầu?
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?