Vietcombank (HOSE: VCB) khép lại 9 tháng 2026 với lợi nhuận trước thuế 40.440 tỷ đồng, tăng 22,1% so với cùng kỳ, dù quý III gần như đứng yên vì một khoản dự phòng trái phiếu lớn. Đầu tháng 11, NHNN chấp thuận cho ngân hàng tăng vốn qua phát hành riêng lẻ tối đa 6,5% cổ phần – kế hoạch đã “treo” từ năm 2019. Bài viết mổ xẻ ba câu hỏi: lõi kinh doanh còn khỏe không, nợ xấu đáng lo đến đâu, và đợt bán vốn mang lại gì cho cổ đông hiện hữu.
Điểm nhanh
- LNTT 9 tháng đạt 40.440 tỷ đồng (+22,1%), tương đương khoảng 88% kế hoạch năm; riêng quý III đạt 11.218 tỷ đồng, đi ngang so với cùng kỳ.
- Lợi nhuận trước dự phòng quý III tăng 44,8%, nhưng chi phí dự phòng tăng gần 8 lần lên 6.184 tỷ đồng, chủ yếu do trích lập 100% một lô trái phiếu khoảng 5.000 tỷ đồng.
- Tỷ lệ nợ xấu tăng từ 0,58% đầu năm lên 0,71%; tỷ lệ bao phủ nợ xấu giảm từ 279% (quý trước) xuống khoảng 243% – vẫn thuộc nhóm cao nhất ngành.
- NHNN chấp thuận phát hành riêng lẻ tối đa 543,1 triệu cổ phiếu (6,5%); Mizuho dự kiến tham gia, mục tiêu hoàn tất trong năm 2026.
1. Vietcombank kiếm tiền thế nào?
Vietcombank là ngân hàng thương mại có vốn Nhà nước chi phối và là doanh nghiệp có vốn hóa lớn nhất nhóm ngân hàng trên sàn – khoảng 447.000 tỷ đồng, đứng thứ ba toàn thị trường sau VIC và VHM (theo ACBS Research, dẫn qua Doanh nhân trẻ Việt Nam ngày 14/11/2026).
Mô hình kinh doanh khá “cổ điển” nhưng hiệu quả: huy động tiền gửi giá rẻ nhờ mạng lưới khách hàng doanh nghiệp xuất nhập khẩu và tài khoản thanh toán lớn, rồi cho vay với rủi ro thấp. Nguồn thu chính là thu nhập lãi thuần (chênh lệch giữa lãi cho vay và lãi huy động), bổ sung bởi phí dịch vụ và kinh doanh ngoại hối – mảng mà VCB có lợi thế truyền thống. Nói vui thì VCB giống một “học sinh giỏi đều” của ngành: không phải lúc nào cũng tăng trưởng nhanh nhất, nhưng hiếm khi bị điểm kém về chất lượng tài sản.
2. Kết quả kinh doanh: lõi khỏe, lợi nhuận bị dự phòng “kìm”
Theo báo cáo tài chính hợp nhất quý III/2026 (tổng hợp từ MarketTimes và CafeBiz), bức tranh của VCB có hai mặt rõ rệt:
| Chỉ tiêu (tỷ đồng) | Quý III/2026 | So cùng kỳ |
|---|---|---|
| Thu nhập lãi thuần | ~20.386 | +39,1% |
| Lãi kinh doanh ngoại hối | 2.576 | gấp ~2 lần |
| Lãi dịch vụ thuần | 904 | -3,6% |
| Chi phí hoạt động | 8.029 | +33% |
| Lợi nhuận trước dự phòng | 17.402 | +44,8% |
| Chi phí dự phòng rủi ro | 6.184 | gấp ~8 lần |
| Lợi nhuận trước thuế | 11.218 | -0,2% |
Ý nghĩa: Nếu chỉ nhìn dòng lợi nhuận cuối cùng, quý III có vẻ “đứng hình”. Nhưng lợi nhuận trước dự phòng – thước đo sức kiếm tiền của hoạt động cốt lõi – tăng gần 45%, nhờ thu nhập lãi thuần tăng mạnh và lãi ngoại hối gấp đôi. Phần lợi nhuận “biến mất” chủ yếu nằm ở khoản dự phòng.
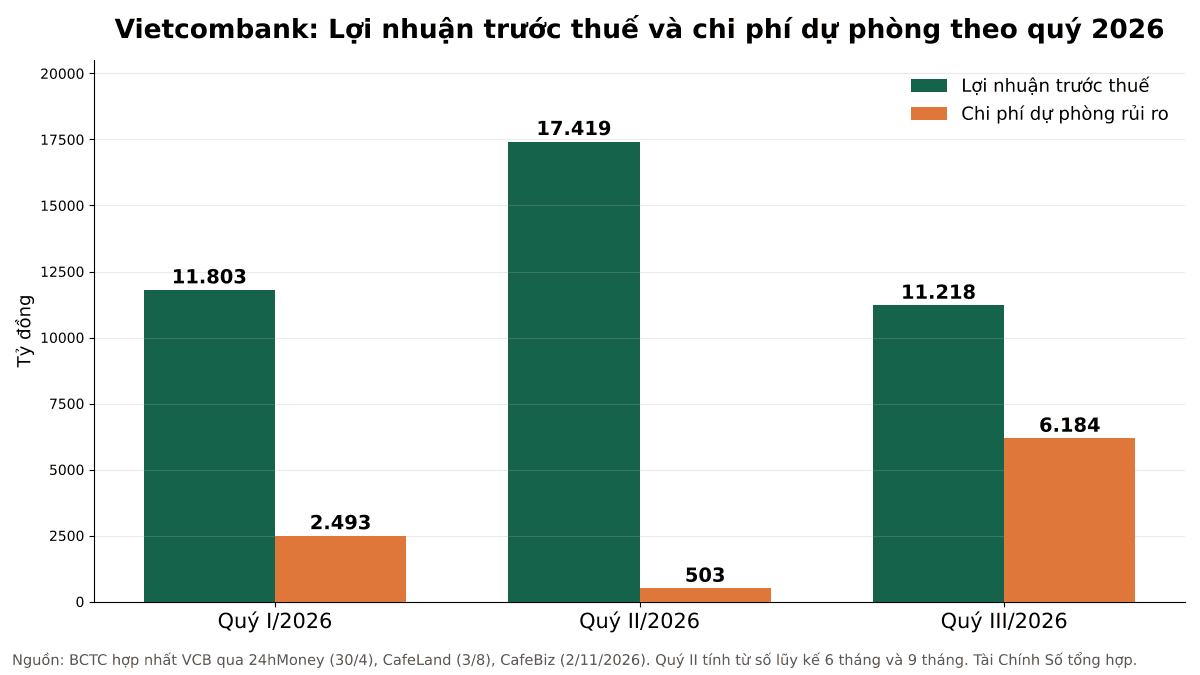
Lũy kế 9 tháng, thu nhập lãi thuần đạt 57.179 tỷ đồng (+34,5%), lợi nhuận trước dự phòng 49.620 tỷ đồng (+gần 40%), LNTT 40.440 tỷ đồng (+22,1%) và LNST khoảng 33.054 tỷ đồng (+24,4%). Lợi nhuận theo quý biến động khá mạnh: quý II là đỉnh của năm khi chi phí dự phòng rất thấp (theo tính toán từ số lũy kế), trong khi quý III gánh khoản trích lập lớn.
Về biên lãi ròng (NIM – tỷ lệ chênh lệch lãi trên tài sản sinh lãi), CafeBiz và Elibook ghi nhận NIM quý III ở mức 3,09%, tăng 12 điểm cơ bản so với quý trước; NIM 9 tháng là 3,02%. Báo cáo của Agriseco được Người Quan Sát dẫn lại nêu con số 3,23% và nhấn mạnh đây là quý thứ tư liên tiếp NIM cải thiện. Hai nguồn lệch nhau do khác cách tính, nhưng cùng chỉ ra một xu hướng: biên lãi đang hồi phục.
3. Chất lượng tài sản: nợ xấu tăng, “tấm đệm” vẫn dày
Đây là phần nhà đầu tư nên đọc kỹ nhất. Theo Người Quan Sát (04/11/2026), đến 30/9/2026:
- Tổng nợ xấu (nhóm 3–5) khoảng 12.818 tỷ đồng, tăng 32% so với đầu năm. Đáng chú ý, nợ nhóm 3 tăng hơn 3,3 lần (761 → 2.571 tỷ) và nhóm 4 tăng hơn 5,4 lần (khoảng 302 → 1.657 tỷ), trong khi nhóm 5 gần như đi ngang.
- Nợ nhóm 2 (nợ cần chú ý) tăng 84,8% lên 4.995 tỷ đồng.
- Tỷ lệ nợ xấu tăng lên 0,71%; tỷ lệ bao phủ nợ xấu khoảng 243%, giảm từ 279% của quý trước.
Ý nghĩa: Nợ xấu dịch chuyển chủ yếu ở các nhóm “mới xấu” (3 và 4), cho thấy một số khoản vay mới chuyển trạng thái trong năm. Tuy vậy, với tỷ lệ nợ xấu dưới 1% và bao phủ hơn 240%, VCB vẫn có tấm đệm dự phòng dày hơn đa số ngân hàng – nghĩa là mỗi đồng nợ xấu đang được “che chắn” bằng hơn hai đồng dự phòng.
Khoản dự phòng đột biến quý III được CafeBiz (02/11/2026) cho biết liên quan tới việc trích lập 100% một lô trái phiếu khoảng 5.000 tỷ đồng của một khách hàng ngành năng lượng, đã bị chuyển sang nợ xấu từ quý IV/2025. Theo cách hiểu thông thường, khi đã trích đủ 100%, áp lực dự phòng cho riêng lô này về sau sẽ không còn – đây cũng là lý do một số CTCK kỳ vọng chi phí dự phòng quý IV giảm. Chi phí tín dụng quy năm 9 tháng ở mức 0,75%, so với 0,20% cùng kỳ.
4. Huy động vốn và đợt phát hành riêng lẻ 6,5%
Về nguồn vốn, tiền gửi khách hàng đạt khoảng 1,78 triệu tỷ đồng (+6,5% so với đầu năm), chậm hơn tốc độ cho vay (+8,5%, lên hơn 1,816 triệu tỷ). Tỷ lệ CASA (tiền gửi không kỳ hạn – nguồn vốn rẻ nhất) quý III được CafeBiz ghi nhận 33,1%, giảm 2,5 điểm % so với cùng kỳ; Elibook dẫn số liệu TCBS ở mức 31,8%. Dù có giảm, CASA của VCB vẫn ở nhóm đầu ngành.
Điểm nhấn lớn nhất là đợt tăng vốn. Theo Vietstock (03/11/2026), NHNN chấp thuận VCB tăng vốn điều lệ thêm tối đa 5.431 tỷ đồng thông qua phát hành riêng lẻ khoảng 543,1 triệu cổ phiếu, nâng vốn điều lệ từ khoảng 83.557 tỷ lên 88.988 tỷ đồng. Kế hoạch bán 6,5% vốn được đưa ra từ năm 2019 nhưng mới chỉ thực hiện một phần (bán 2,55% cho GIC và 0,4% cho Mizuho). Theo Dân trí (14/11/2026), Chủ tịch VCB cho biết Mizuho sẽ tham gia đợt này và ít nhất giữ nguyên tỷ lệ sở hữu, mục tiêu hoàn tất trong năm 2026. Dư địa sở hữu nước ngoài còn khoảng 10,2%, đủ cho toàn bộ đợt phát hành.
ACBS Research (dẫn qua Doanh nhân trẻ Việt Nam, 14/11/2026) giả định giá phát hành 55.000 đồng/cổ phiếu và hoàn tất trong quý IV/2026. Theo giả định đó, giá trị sổ sách mỗi cổ phiếu (BVPS) có thể tăng khoảng 4,6%, nhưng EPS dự phóng 2027 bị pha loãng khoảng 5%. Để dễ hình dung: nếu bán hết 543,1 triệu cổ phiếu ở giá giả định này, VCB sẽ thu về gần 30.000 tỷ đồng (tính toán minh họa) – một khoản vốn cấp 1 đáng kể để mở rộng tín dụng và đáp ứng chuẩn an toàn vốn.
Ngoài ra, ĐHCĐ 2026 còn thông qua phương án phát hành tối đa khoảng 1,07 tỷ cổ phiếu để tăng vốn từ nguồn lợi nhuận tích lũy đến năm 2023 (Vietstock).
5. Định giá và nhận định của CTCK
Cổ phiếu VCB đóng cửa quanh 53.500 đồng ngày 03/11/2026, giảm khoảng 6% từ đầu năm (Vietstock). Bài phân tích kỹ thuật của Vietstock ngày 16/11 cho biết VCB đi ngang trong phiên 13/11 với khối lượng thấp hơn trung bình 20 phiên và xem vùng 52.600–55.000 đồng là hỗ trợ mạnh. Lưu ý: dữ liệu giá trong bài chưa cập nhật phiên 16/11.
Về định giá, theo Elibook (10/11/2026), P/B của VCB khoảng 1,8 lần (tính đến 04/11), gần vùng thấp của năm 2022 và thấp hơn đáng kể so với trung vị lịch sử khoảng 2,8 lần. Đổi lại, ROE 4 quý gần nhất khoảng 17,5%, thấp hơn trung vị nhóm so sánh (18,9%) và kém xa mức 24,4% năm 2022. Nói cách khác, mức định giá đã “chiết khấu” phần nào việc ROE đi xuống – câu hỏi là ROE sẽ hồi phục đến đâu khi dự phòng bình thường hóa và vốn mới được bơm vào.
Về nhận định của CTCK, Agriseco Research (báo cáo cập nhật được Người Quan Sát đăng ngày 09/11/2026) dự báo LNTT cả năm 2026 của VCB tăng trên 20%, dựa trên ba động lực: tín dụng tăng tốc mùa cao điểm cuối năm, NIM hồi phục và chi phí dự phòng quý IV giảm. Agriseco đưa ra khuyến nghị Mua với giá mục tiêu 65.000 đồng/cổ phiếu. Đây là quan điểm riêng của Agriseco, không phải khuyến nghị của Tài Chính Số.
6. Động lực và rủi ro
Động lực
- Lợi nhuận trước dự phòng tăng mạnh, cho thấy năng lực kiếm tiền cốt lõi vẫn tốt.
- NIM cải thiện liên tiếp, lãi ngoại hối tăng gấp đôi trong quý III.
- Vốn mới từ phát hành riêng lẻ củng cố an toàn vốn và dư địa tăng trưởng tín dụng.
- Lô trái phiếu lớn đã được trích lập đủ, giảm “gánh nặng treo” cho các quý sau.
Rủi ro
- Nợ nhóm 2–4 tăng nhanh; nếu tiếp tục chuyển thành nợ nhóm 5, chi phí dự phòng có thể duy trì cao.
- Pha loãng EPS khoảng 5% (theo giả định của ACBS) nếu lợi nhuận không tăng kịp vốn.
- CASA giảm và tiền gửi tăng chậm hơn cho vay có thể gây áp lực lên chi phí vốn.
- Chi phí hoạt động tăng khoảng 33% trong quý III, cần theo dõi hiệu quả kiểm soát chi phí.
Điều nhà đầu tư cần theo dõi
- Kết quả đợt phát hành riêng lẻ: giá chào bán thực tế, danh sách nhà đầu tư (ngoài Mizuho) và thời điểm hoàn tất.
- Chi phí dự phòng quý IV/2026: có giảm như kỳ vọng sau khi lô trái phiếu đã trích đủ hay không.
- Diễn biến nợ nhóm 2–4: đây là “nhiệt kế” sớm cho chất lượng tài sản năm 2027.
- NIM và CASA: xu hướng hồi phục biên lãi có bền vững khi lãi suất huy động thay đổi.
- Tiến độ phát hành cổ phiếu tăng vốn từ lợi nhuận giữ lại đã được ĐHCĐ 2026 thông qua.
Nguồn tham khảo
- Vietstock – NHNN chấp thuận cho Vietcombank tăng vốn điều lệ thêm 5.431 tỷ đồng (03/11/2026)
- Dân trí – Làn sóng tăng vốn tại các ngân hàng (14/11/2026)
- Doanh nhân trẻ Việt Nam – Ngân hàng vốn hóa lớn nhất sàn sắp chào bán hơn 543 triệu cổ phiếu (14/11/2026)
- MarketTimes – Vietcombank báo lãi hơn 40.400 tỷ đồng sau 9 tháng (03/11/2026)
- CafeBiz – Vietcombank trích lập dự phòng 5.000 tỷ đồng cho một lô trái phiếu (02/11/2026)
- Người Quan Sát – Vietcombank có hơn 12.800 tỷ đồng nợ xấu (04/11/2026)
- Người Quan Sát – Vietcombank được dự báo tăng trưởng lợi nhuận trên 20% (09/11/2026)
- Elibook – CTG giành ngôi vương lợi nhuận quý 3, nhưng VCB mới là vị vua thật sự (10/11/2026)
- CafeLand – Vietcombank lãi 6 tháng 2026 (03/08/2026)
- 24hMoney – Vietcombank tăng 9% lãi trước thuế quý 1 (30/04/2026)
- Vietstock – Tuần 16-20/11/2026: 10 cổ phiếu nóng dưới góc nhìn PTKT (16/11/2026)
Bài viết mang tính thông tin tham khảo, không phải khuyến nghị mua bán chứng khoán.
Người đăng: Tài Chính Số
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?