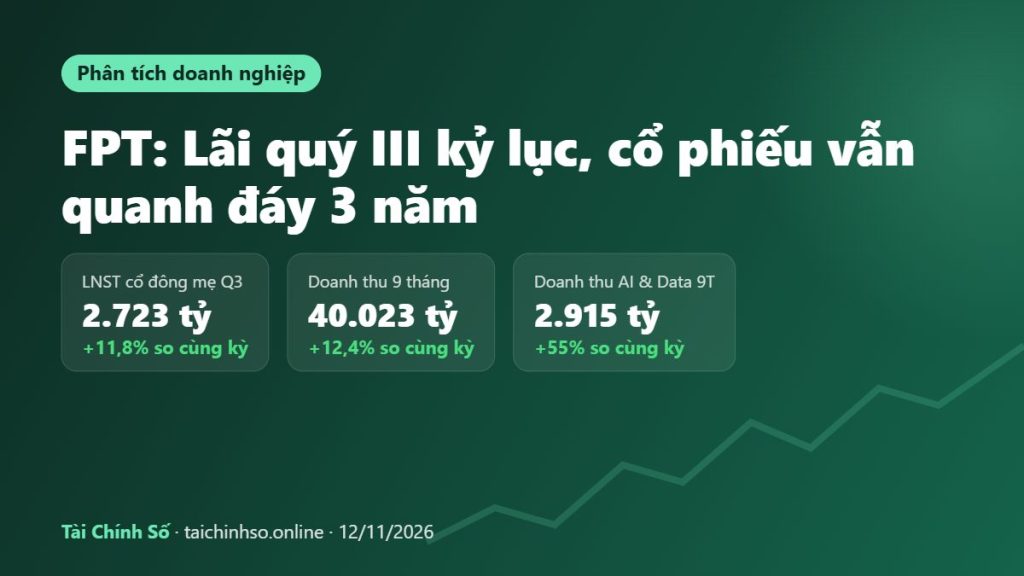
FPT vừa báo lãi ròng quý III/2026 cao nhất lịch sử, nhưng cổ phiếu lại giao dịch quanh vùng thấp nhất gần ba năm. Khoảng cách giữa “doanh nghiệp tốt” và “cổ phiếu yếu” đến từ tốc độ tăng trưởng chậm lại, nỗi lo AI thay thế gia công phần mềm và dòng vốn ngoại rút mạnh. Bài viết bóc tách từng lớp số liệu để nhà đầu tư tự đánh giá.
Điểm nhanh
- 9 tháng 2026: doanh thu 40.023 tỷ đồng (+12,4%), lãi ròng cổ đông mẹ 7.778 tỷ đồng (+13,3%); riêng quý III lãi ròng 2.723 tỷ đồng, kỷ lục theo quý.
- Mảng AI & Data Analytics tăng 55%, nhưng mới chiếm khoảng 7% doanh thu; dịch vụ CNTT nước ngoài chỉ tăng 11,6%.
- Giá cổ phiếu từng về 53.900–55.400 đồng (cuối tháng 10 – đầu tháng 11), thấp hơn khoảng một nửa so với đỉnh đầu năm 2025.
- Các CTCK ước P/E dự phóng quanh 10 lần, thấp hơn nhiều so với mức trung bình 18–20 lần của 3–5 năm trước.
FPT kiếm tiền từ đâu?
FPT là tập đoàn công nghệ lớn nhất sàn chứng khoán Việt Nam, hoạt động theo ba trụ cột: Công nghệ (dịch vụ CNTT cho khách hàng nước ngoài và trong nước), Viễn thông (thông qua FPT Telecom) và Giáo dục, Đầu tư. Trong đó, “cỗ máy in tiền” chính là xuất khẩu dịch vụ phần mềm – viết, bảo trì và chuyển đổi hệ thống cho doanh nghiệp tại Nhật Bản, Mỹ, châu Á – Thái Bình Dương và châu Âu.
Điểm cần lưu ý khi đọc báo cáo năm nay: từ 1/1/2026, FPT chuyển FPT Telecom từ hợp nhất toàn bộ sang phương pháp vốn chủ sở hữu, theo văn bản của Bộ Công an ngày 18/3/2026 (VnEconomy, 19/3/2026). Nói nôm na, FPT không còn cộng toàn bộ doanh thu, lợi nhuận của FPT Telecom vào báo cáo, mà chỉ ghi nhận phần lãi tương ứng tỷ lệ sở hữu 45,66%. FPT cho biết thay đổi này không làm đổi lợi nhuận thuộc cổ đông công ty mẹ hay EPS; số liệu cùng kỳ 2025 đã được điều chỉnh để so sánh. Hệ quả dễ thấy là tổng tài sản giảm khoảng 15% so với đầu năm, gần 13.000 tỷ đồng (Doanh Nhân VN qua Báo Mới, 29/10/2026) – một thay đổi kế toán, không phải tài sản “bốc hơi”.
Kết quả kinh doanh: lãi kỷ lục, tăng trưởng “vừa phải”
Theo số liệu FPT công bố ngày 21/10/2026 (CafeF), lũy kế 9 tháng doanh thu đạt 40.023 tỷ đồng, tăng 12,4%; lợi nhuận trước thuế 8.770 tỷ đồng, tăng 17%; lợi nhuận sau thuế cổ đông mẹ 7.778 tỷ đồng, tăng 13,3%; EPS 4.142 đồng.
Đối chiếu với nửa đầu năm (doanh thu 26.269 tỷ, lãi ròng cổ đông mẹ 5.055 tỷ – Doanh Nhân Pháp Luật), riêng quý III doanh thu khoảng 13.754 tỷ đồng (+12,1% so cùng kỳ, đi ngang so với quý II) và lãi ròng 2.723 tỷ đồng (+11,8% so cùng kỳ, +6% so với quý trước) – mức cao nhất từ trước tới nay (Thanh Niên, 27/10/2026).
| Chỉ tiêu 9T/2026 | Giá trị (tỷ đồng) | So cùng kỳ |
|---|---|---|
| Doanh thu | 40.023 | +12,4% |
| Lợi nhuận trước thuế | 8.770 | +17,0% |
| LNST cổ đông công ty mẹ | 7.778 | +13,3% |
| Ký mới CNTT nước ngoài | 36.137 | +23,1% |
Vì sao lợi nhuận trước thuế tăng nhanh hơn lợi nhuận sau thuế? Theo HSC (trích qua Người Quan Sát, 23/10/2026), ưu đãi thuế thu nhập doanh nghiệp tại một số cơ sở ở TP.HCM hết hiệu lực từ tháng 6/2026. Đây là yếu tố cơ học nhưng sẽ còn kéo dài, nên nhà đầu tư nên quen với việc “lãi sau thuế chạy chậm hơn lãi trước thuế” một nhịp.
Tính nhanh từ số công bố, biên lợi nhuận trước thuế toàn tập đoàn khoảng 21,9% doanh thu – cao hơn hẳn biên của riêng khối Công nghệ (khoảng 14%), vì khối Giáo dục, Đầu tư và Khác đóng góp tới 3.719 tỷ đồng lãi trước thuế (+17,6%), chủ yếu từ các công ty liên kết, trong đó có FPT Telecom.
Bóc tách từng mảng: AI tăng mạnh, “đầu tàu” nước ngoài chậm lại
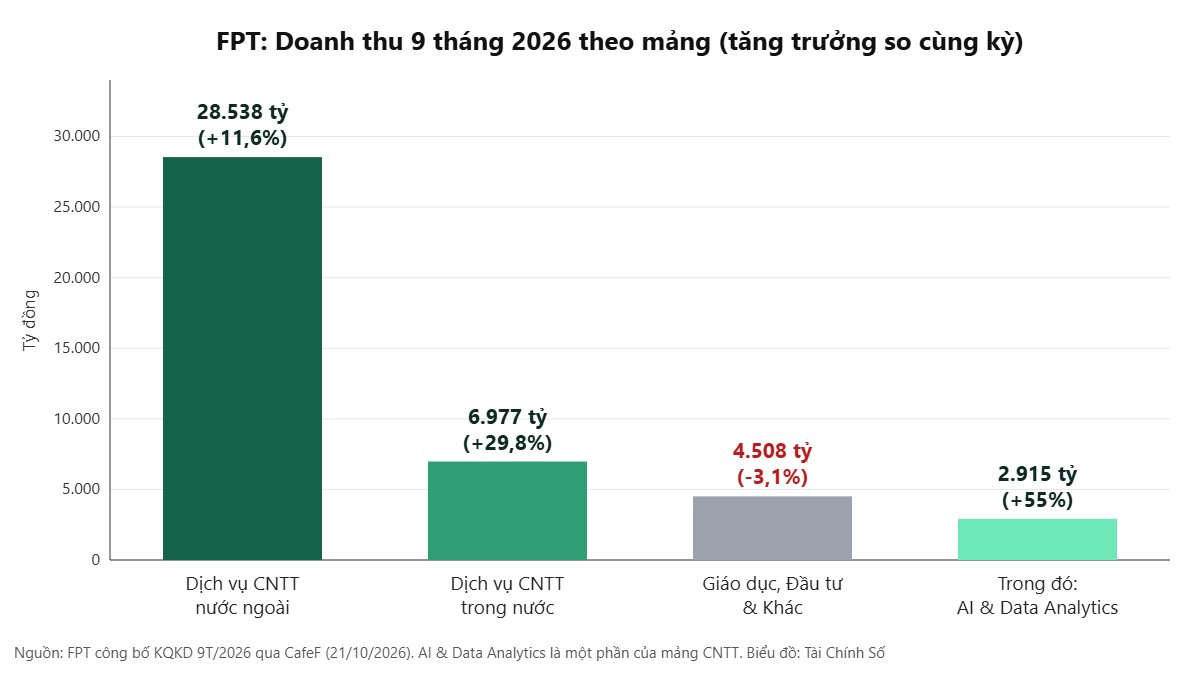
Khối Công nghệ đạt doanh thu 35.515 tỷ đồng (+14,8%), lãi trước thuế 5.052 tỷ đồng (+16,6%), chiếm 89% doanh thu và 58% lợi nhuận trước thuế toàn tập đoàn.
- Dịch vụ CNTT nước ngoài: 28.538 tỷ đồng, +11,6%. Nhật Bản vẫn là điểm sáng với +17,2% (tính theo đồng yên là +25,2% – nghĩa là yên yếu “ăn” mất khá nhiều tăng trưởng khi quy đổi ra VND). Mảng chuyển đổi số nước ngoài đạt 14.411 tỷ đồng (+16,3%).
- AI & Data Analytics: 2.915 tỷ đồng, +55%. SSI cho biết FPT AI Factory đã có lãi từ quý II/2026 và vận hành trên 90% công suất (Người Quan Sát, 23/10/2026). Trong quý III, FPT trở thành đối tác cấp Select Partner của OpenAI và mở rộng hợp tác dữ liệu với NVIDIA (CafeF).
- Dịch vụ CNTT trong nước: doanh thu 6.977 tỷ đồng (+29,8%), lãi trước thuế 542 tỷ đồng, tăng hơn gấp đôi (+108,5%) – nhờ làn sóng chuyển đổi số khu vực công và doanh nghiệp.
- Giáo dục, Đầu tư và Khác: doanh thu giảm 3,1% còn 4.508 tỷ đồng, nhưng lợi nhuận vẫn tăng nhờ công ty liên kết.
Điểm gây tranh luận là hợp đồng ký mới. Lũy kế 9 tháng vẫn tăng 23,1%, với 16 dự án trên 10 triệu USD. Tuy nhiên, theo ước tính của Elibook (22/10/2026), riêng quý III ký mới chỉ tăng khoảng 3–4% và tỷ lệ ký mới/doanh thu giảm còn khoảng 1 lần, so với gần 1,4 lần của nửa đầu năm. Ký mới là “doanh thu tương lai”, nên nhịp chậm lại này giải thích phần nào sự thận trọng của thị trường.
Sức khỏe tài chính và cổ tức
Hội đồng quản trị FPT đã duyệt tạm ứng cổ tức tiền mặt đợt 1 năm 2026 tỷ lệ 10% (1.000 đồng/cổ phiếu), ngày đăng ký cuối cùng 30/11/2026, dự kiến chi trả 10/12/2026, tổng chi khoảng 1.885 tỷ đồng (CafeF, 28/10/2026). Trước đó, tháng 9/2026 FPT phát hành khoảng 171,4 triệu cổ phiếu thưởng tỷ lệ 10:1, nâng vốn điều lệ lên gần 18.858 tỷ đồng.
Về hiệu quả sử dụng vốn, SSI dự phóng ROE năm 2027 khoảng 24% (trích qua Elibook, 22/10/2026) – mức cao so với mặt bằng doanh nghiệp niêm yết. Các nguồn tin tổng hợp hiện chưa trích chi tiết nợ vay và dòng tiền kinh doanh trong BCTC quý III; nhà đầu tư nên xem trực tiếp BCTC hợp nhất trên website quan hệ cổ đông của FPT để kiểm tra các khoản này.
Cổ phiếu và định giá: vì sao “lãi kỷ lục mà giá vẫn đáy”?
Ngày 27/10/2026, FPT đóng cửa 55.400 đồng, thấp nhất gần ba năm và thấp hơn khoảng 53% so với đỉnh 118.070 đồng (điều chỉnh) ngày 23/1/2025 (Thanh Niên). Ba lực kéo chính:
- Tăng trưởng chậm lại: doanh thu năm 2026 tăng khoảng 11–13%, so với 18–22%/năm giai đoạn 2021–2024.
- Khối ngoại bán ròng: 10 tháng đầu năm, nhà đầu tư nước ngoài bán ròng hơn 210 triệu cổ phiếu FPT, gần 17.000 tỷ đồng (Index.vn, 4/11/2026).
- Nỗi lo AI: lo ngại các mô hình AI viết mã có thể thu hẹp khối lượng công việc gia công phần mềm truyền thống – rủi ro mà chính Vietcap cũng nêu trong báo cáo.
Dòng tiền ngoại đã có lúc đảo chiều: phiên 4/11/2026, FPT tăng trần lên 53.900 đồng khi khối ngoại mua ròng khoảng 183 tỷ đồng (Dân Trí). Nhưng sang phiên 11/11/2026, khối ngoại lại bán ròng khoảng 48 tỷ đồng mã này (CafeF). Lưu ý: bài viết chưa cập nhật giá đóng cửa phiên gần nhất.
Về định giá, nhiều CTCK cho rằng FPT đang rẻ so với lịch sử: HSC ước P/E 12 tháng tới khoảng 10 lần, so với trung bình 18 lần trong ba năm (Người Quan Sát, 23/10/2026); BSC ước P/E dự phóng 2027 khoảng 10 lần, so với trung bình 5 năm 19–20 lần (trích qua Elibook, 22/10/2026). “Rẻ” ở đây cần hiểu đúng: thị trường đang định giá FPT như một doanh nghiệp tăng trưởng 10–15%, không còn là 20%+.
CTCK nói gì?
Sau khi FPT công bố KQKD quý III, các báo cáo được báo chí trích dẫn như sau (đây là nhận định của CTCK, không phải khuyến nghị của Tài Chính Số):
- HSC: duy trì khuyến nghị Mua, giá mục tiêu 85.636 đồng; đánh giá FPT đã hoàn thành 73,4% dự phóng lợi nhuận cả năm của HSC (Người Quan Sát, 23/10/2026).
- Vietcap: duy trì Mua, giá mục tiêu 77.800 đồng; kết quả phù hợp kỳ vọng; rủi ro gồm cạnh tranh và AI làm giảm khối lượng việc (Người Quan Sát 23/10/2026; Elibook 22/10/2026).
- SSI: kết quả thấp hơn dự phóng của SSI; mảng CNTT trong nước cải thiện; theo Elibook, SSI đưa giá mục tiêu 79.100 đồng, khuyến nghị Khả quan.
- BSC: theo Elibook (22/10/2026), khuyến nghị Mua, giá mục tiêu 80.600 đồng; rủi ro chính là ký mới quý III–IV không đạt kỳ vọng.
Nhìn chung, giới phân tích đồng thuận rằng quý IV là “bài kiểm tra”: để đạt các dự phóng lợi nhuận cả năm quanh 10.150–10.840 tỷ đồng, FPT cần lãi quý IV cao hơn đáng kể so với quý III (Elibook, 22/10/2026).
Điều nhà đầu tư cần theo dõi
- Hợp đồng ký mới quý IV/2026: chỉ báo sớm nhất cho tăng trưởng 2027. Ký mới phục hồi sẽ củng cố câu chuyện; nếu tiếp tục chậm, áp lực định giá có thể kéo dài.
- Tỷ trọng doanh thu AI: đang khoảng 7%. Nếu AI dần chiếm phần lớn hơn với biên lợi nhuận tốt, nỗi lo “AI thay thế” có thể chuyển thành “AI là đòn bẩy”.
- Tỷ giá JPY/VND: Nhật Bản là thị trường lớn nhất; đồng yên yếu làm giảm tăng trưởng khi quy đổi.
- Dòng vốn ngoại: giao dịch khối ngoại đang đảo chiều thất thường giữa các phiên.
- Mốc cổ tức: đăng ký cuối cùng 30/11/2026, thanh toán 10/12/2026.
- Lãi từ FPT Telecom: sau thay đổi kế toán, phần lãi liên kết chiếm vai trò đáng kể trong lợi nhuận hợp nhất.
Nguồn tham khảo
- CafeF – FPT công bố kết quả kinh doanh 9 tháng (21/10/2026)
- CafeF – FPT lãi hơn 2.700 tỷ trong quý 3
- Thanh Niên – Cổ phiếu FPT thủng đáy dù báo lãi kỷ lục (27/10/2026)
- Doanh Nhân Pháp Luật – KQKD nửa đầu năm 2026 của FPT
- Người Quan Sát – Nhận định của HSC, Vietcap, SSI (23/10/2026)
- Elibook – Phân tích KQKD quý 3 và tổng hợp dự phóng CTCK (22/10/2026)
- CafeF – FPT tạm ứng cổ tức 10% (28/10/2026)
- VnEconomy – FPT điều chỉnh phương pháp hợp nhất FPT Telecom (19/3/2026)
- Doanh Nhân VN (Báo Mới) – Tổng tài sản FPT giảm do thay đổi hạch toán (29/10/2026)
- Index.vn – Khối ngoại trở lại gom FPT (4/11/2026)
- Dân Trí – Khối ngoại mua ròng FPT phiên 4/11/2026
- CafeF – Giao dịch khối ngoại phiên 11/11/2026
Bài viết mang tính thông tin tham khảo, không phải khuyến nghị mua bán chứng khoán.
Người đăng: Tài Chính Số
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?