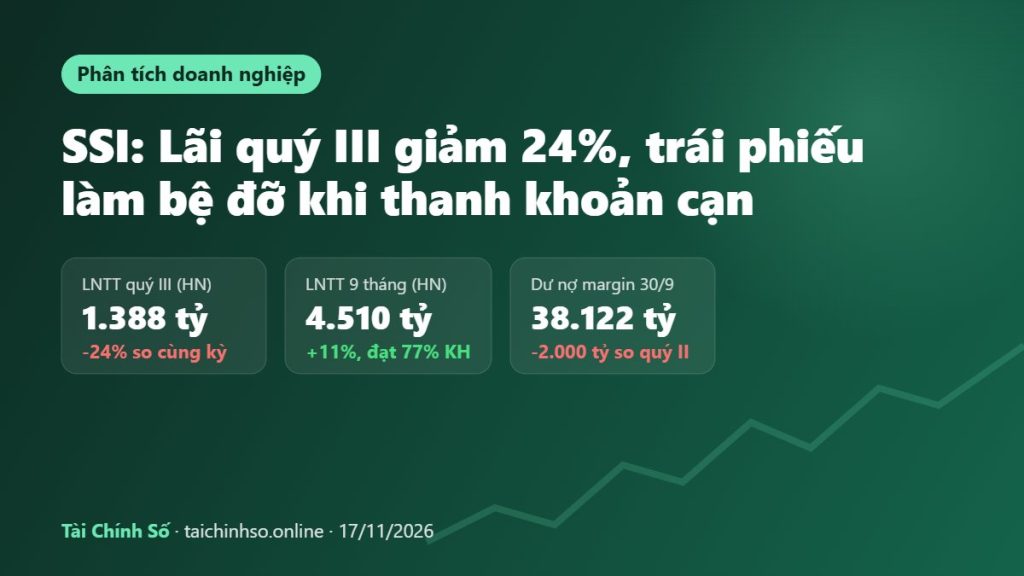
Thanh khoản thị trường quý III/2026 chỉ còn khoảng 4/10 so với cùng kỳ, và Chứng khoán SSI (HOSE: SSI) không đứng ngoài cơn gió ngược: doanh thu môi giới giảm hơn 60%, lợi nhuận trước thuế hợp nhất quý giảm khoảng 24%. Điểm đáng chú ý là danh mục trái phiếu, chứng chỉ tiền gửi và mảng cho vay ký quỹ đã giữ cho lũy kế 9 tháng vẫn tăng trưởng và hoàn thành khoảng 77% kế hoạch năm.
Điểm nhanh
- Quý III/2026: lợi nhuận sau thuế công ty mẹ khoảng 1.043 tỷ đồng, giảm 27% so với cùng kỳ; LNTT hợp nhất ước 1.388 tỷ đồng, giảm 24%.
- 9 tháng: LNTT hợp nhất khoảng 4.510 tỷ đồng (+11%), đạt khoảng 77% kế hoạch 5.838 tỷ đồng.
- Dư nợ cho vay ký quỹ 38.122 tỷ đồng tại 30/9, giảm hơn 2.000 tỷ so với cuối quý II – SSI đang thận trọng với đòn bẩy.
- Gần 98% danh mục FVTPL (khoảng 43.100 tỷ đồng) là trái phiếu và chứng chỉ tiền gửi – “bệ đỡ” thu nhập cố định khi thị trường cổ phiếu trầm lắng.
SSI kiếm tiền bằng cách nào?
SSI là một trong hai công ty chứng khoán lớn nhất Việt Nam theo thị phần môi giới, với thị phần trên HOSE (cổ phiếu, chứng chỉ quỹ, chứng quyền) khoảng 11,09% trong quý III/2026. Có thể hình dung SSI như một “siêu thị tài chính” có bốn quầy thu tiền chính:
- Đầu tư (tự doanh): mảng lớn nhất, chiếm khoảng 44–46% doanh thu quý III. Phần lớn tiền nằm ở trái phiếu và chứng chỉ tiền gửi chứ không phải cổ phiếu.
- Cho vay ký quỹ (margin) và ứng trước: SSI cho nhà đầu tư vay tiền mua cổ phiếu và thu lãi. Doanh thu mảng này quý III khoảng 1.115 tỷ đồng.
- Môi giới và tư vấn: thu phí khi khách hàng mua bán – mảng nhạy nhất với thanh khoản thị trường.
- Nguồn vốn và ngân hàng đầu tư: huy động, kinh doanh vốn và các dịch vụ phát hành, tư vấn doanh nghiệp.
Với cơ cấu này, lợi nhuận SSI phụ thuộc vào hai “van” chính: thanh khoản thị trường (quyết định phí môi giới và nhu cầu vay margin) và mặt bằng lãi suất (quyết định chi phí vốn và lợi suất danh mục thu nhập cố định).
Kết quả quý III/2026: môi giới hụt hơi, thu nhập cố định đỡ đòn
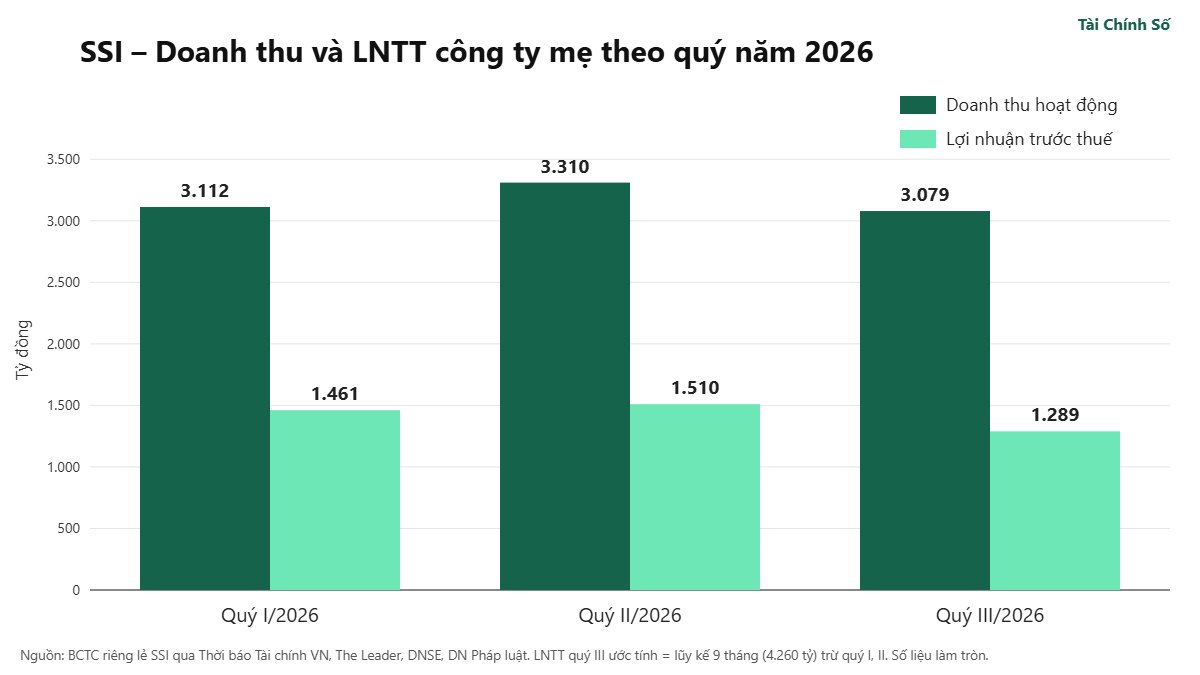
Theo báo cáo tài chính riêng lẻ quý III/2026 (công bố ngày 20–21/10), tổng doanh thu hoạt động của SSI đạt khoảng 3.079 tỷ đồng, giảm 25% so với cùng kỳ. Lợi nhuận sau thuế đạt khoảng 1.043 tỷ đồng, giảm 27% so với mức 1.433 tỷ đồng của quý III/2025.
Bóc tách từng mảng:
- Môi giới: doanh thu khoảng 350 tỷ đồng, giảm 62%. Đây là hệ quả trực tiếp của việc giá trị giao dịch trên ba sàn quý III chỉ bằng khoảng 42% cùng kỳ.
- Lãi từ tài sản FVTPL: khoảng 1.344 tỷ đồng, giảm khoảng 33%; bù lại, lỗ FVTPL giảm khoảng một nửa còn 512 tỷ đồng. Riêng kinh doanh trái phiếu và chứng chỉ tiền gửi lãi ròng gần 300 tỷ đồng, gấp hơn 3 lần cùng kỳ; chứng quyền có bảo đảm lãi ròng khoảng 180 tỷ đồng sau khi lỗ 325 tỷ đồng năm trước.
- Cho vay và phải thu: khoảng 1.115 tỷ đồng, tăng khoảng 11–13,5% – mảng hiếm hoi tăng trưởng.
- Chi phí lãi vay: khoảng 850 tỷ đồng, tăng 24%. Nói vui một chút: cứ 100 đồng lãi thu từ cho vay thì có khoảng 76 đồng “quay về” trả lãi vay – biên lợi nhuận của mảng margin đang bị ép.
Ở góc nhìn hợp nhất, CafeF dẫn số liệu ước tính LNTT quý III khoảng 1.388 tỷ đồng (giảm 24%) trên doanh thu khoảng 3.219 tỷ đồng. Kết quả này khá sát với dự báo của VCBS trước mùa báo cáo (LNST quý III khoảng 1.044 tỷ đồng, giảm 29%), tức thị trường phần nào đã “chuẩn bị tinh thần”.
Lũy kế 9 tháng: vẫn tăng trưởng nhờ nửa đầu năm mạnh
Nhìn theo quý, SSI có hai quý đầu năm rất tốt: LNTT công ty mẹ quý I đạt 1.461 tỷ đồng (+44%), quý II khoảng 1.510 tỷ đồng (+32%). Quý III mới là quý “hụt hơi”. Nhờ nền nửa đầu năm, lũy kế 9 tháng công ty mẹ đạt LNTT khoảng 4.260 tỷ đồng và LNST khoảng 3.432 tỷ đồng, cùng tăng khoảng 8%.
Ở cấp hợp nhất, LNTT 9 tháng khoảng 4.510 tỷ đồng, tăng 11%, tương đương khoảng 77% kế hoạch năm 5.838 tỷ đồng mà ĐHCĐ thông qua (kế hoạch doanh thu 15.660 tỷ đồng). Để hoàn thành kế hoạch, quý IV cần khoảng 1.330 tỷ đồng LNTT hợp nhất – xấp xỉ mức của quý III. Nói cách khác, SSI không cần một quý “bùng nổ”, chỉ cần thanh khoản không suy giảm thêm.
Sức khỏe tài chính: đòn bẩy giảm, vốn dày lên
Năm 2026 là năm SSI tăng vốn mạnh: phát hành quyền mua khoảng 6.227 tỷ đồng trong quý I, phát hành ESOP tháng 6 và chia thưởng cổ phiếu tỷ lệ 5:1 (chốt quyền 18/8/2026), kèm cổ tức tiền mặt 1.000 đồng/cổ phiếu cho năm 2025. Sau các đợt này, vốn điều lệ vượt 30.000 tỷ đồng, tương ứng khoảng 3 tỷ cổ phiếu lưu hành.
| Chỉ tiêu (công ty mẹ, 30/9/2026) | Giá trị | Ghi chú |
|---|---|---|
| Tổng tài sản | ~92.440 tỷ đồng | Gần như đi ngang so với đầu năm |
| Vốn chủ sở hữu | ~38.057 tỷ đồng | Tăng hơn 7.000 tỷ so với đầu năm |
| Tổng nợ phải trả | ~54.384 tỷ đồng | Giảm hơn 7.500 tỷ so với đầu năm |
| Dư nợ margin | ~38.122 tỷ đồng | Giảm hơn 2.000 tỷ so với quý II |
| Danh mục FVTPL | ~43.133 tỷ đồng | Trái phiếu ~19.688 tỷ, CCTG ~22.340 tỷ |
Nguồn: BCTC riêng lẻ quý III/2026 của SSI, theo DNSE/Mekong ASEAN (21/10/2026).
Ý nghĩa: tỷ lệ nợ/tổng tài sản đã giảm từ khoảng 66,6% đầu năm xuống dưới 60%. Đổi lại, vốn chủ sở hữu “phình” nhanh khiến ROE khó tăng mạnh – ROE 4 quý gần nhất vào khoảng 13–14%. Đây là đánh đổi quen thuộc của công ty chứng khoán: an toàn hơn thì sinh lời trên mỗi đồng vốn thấp hơn, cho tới khi lượng vốn mới được giải ngân hiệu quả.
Danh mục cổ phiếu niêm yết của SSI vẫn nhỏ (giá gốc khoảng 1.008 tỷ đồng), chủ yếu là MSB – mã ngân hàng duy nhất đang có lãi tạm tính – cùng các vị thế nhỏ ở VIC, MWG, FPT, HPG. Rủi ro biến động giá cổ phiếu tự doanh vì thế khá hạn chế.
Định giá: rẻ hơn đầu năm, nhưng chưa “rẻ như cho”
Cổ phiếu SSI đóng cửa phiên sáng 21/10/2026 ở 20.250 đồng, thấp hơn khoảng 33% so với đỉnh lịch sử tháng 8/2025 (theo DNSE). Trong phiên 17/11/2026, SSI đi ngang quanh tham chiếu khi VN-Index giảm hơn 10 điểm về 1.726,72 điểm. Lưu ý giá đã điều chỉnh kỹ thuật sau đợt thưởng cổ phiếu 5:1 và trả cổ tức tháng 8.
Với vốn chủ sở hữu công ty mẹ khoảng 38.057 tỷ đồng và khoảng 3 tỷ cổ phiếu, giá trị sổ sách mỗi cổ phiếu ước khoảng 12.700 đồng; ở vùng giá 20.000 đồng, P/B vào khoảng 1,5–1,6 lần. Dữ liệu Simplize (truy cập 17/11/2026, chưa rõ phiên cập nhật) cho P/E khoảng 13,4 lần và P/B khoảng 1,5 lần. Để so sánh, DSC (báo cáo 25/5/2026) cho biết khi đó SSI giao dịch quanh 1,7 lần P/B và dùng P/B mục tiêu 2,3 lần dựa trên trung bình 5 năm cộng 0,5 độ lệch chuẩn.
Động lực tăng trưởng và rủi ro
Động lực
- Lãi suất giảm: mặt bằng lãi suất huy động đang được điều chỉnh xuống, giúp giảm chi phí vốn – yếu tố DSC đánh giá là quyết định cho tăng trưởng trung hạn của SSI.
- Thanh khoản phục hồi: chỉ cần thanh khoản quay lại, mảng môi giới và margin (vốn đã được “nạp đạn” sau tăng vốn) có thể hồi nhanh. Phiên 17/11, thanh khoản HOSE đã tăng khoảng 25% so với phiên trước, lên hơn 14.900 tỷ đồng.
Rủi ro
- Thanh khoản kéo dài ở mức thấp: khối ngoại vẫn bán ròng (hơn 359 tỷ đồng trên HOSE phiên 17/11), tâm lý thị trường thận trọng.
- Biên lãi margin bị ép: chi phí lãi vay tăng nhanh hơn thu nhập cho vay, cạnh tranh lãi suất margin giữa các CTCK ngày càng gắt.
- Pha loãng: các đợt tăng vốn liên tiếp làm EPS tăng chậm hơn lợi nhuận tuyệt đối – rủi ro được chính DSC nêu.
- Rủi ro tín dụng trái phiếu: lượng trái phiếu doanh nghiệp nắm giữ khoảng 19.600 tỷ đồng, tăng khoảng 1,5 lần từ đầu năm; chất lượng tổ chức phát hành cần được theo dõi.
Nhận định của các công ty chứng khoán
DSC, trong báo cáo ngày 25/5/2026, khuyến nghị MUA với giá mục tiêu 37.100 đồng/cổ phiếu (giá khi đó 27.450 đồng), dự phóng LNTT 2026 khoảng 5.715 tỷ đồng (+12%). Lưu ý: giá mục tiêu này được đưa ra trước đợt thưởng cổ phiếu 5:1 và trả cổ tức tháng 8/2026 nên không so sánh trực tiếp với giá hiện tại. Về ngành, VPBankS Research dự báo lợi nhuận nhóm CTCK quý III giảm khoảng 10% do nền cao năm trước; VCBS cho rằng SSI có thể giữ vững thị phần môi giới (Tạp chí Kinh tế Chứng khoán, 18/10/2026). Đây là quan điểm của các CTCK, không phải khuyến nghị của Tài Chính Số.
Điều nhà đầu tư cần theo dõi
- Thanh khoản bình quân phiên trên ba sàn trong quý IV – thước đo trực tiếp cho doanh thu môi giới và nhu cầu margin.
- Dư nợ margin cuối quý IV: SSI tiếp tục giảm hay bắt đầu giải ngân lại phần vốn mới tăng?
- Chi phí lãi vay so với thu nhập cho vay – liệu đợt giảm lãi suất có giúp nới biên lợi nhuận.
- Mức hoàn thành kế hoạch năm: cần khoảng 1.330 tỷ đồng LNTT hợp nhất trong quý IV.
- Chất lượng danh mục trái phiếu doanh nghiệp và diễn biến dòng vốn khối ngoại.
Nguồn tham khảo
- DNSE – Lợi nhuận quý 3 của SSI giảm hai chữ số, tạm lãi một mã ngân hàng (21/10/2026)
- CafeF – Hé lộ lợi nhuận Chứng khoán SSI trong quý 3/2026 (20/10/2026)
- Doanh nhân Pháp luật – SSI báo lãi 9 tháng đạt 3.400 tỷ đồng (21/10/2026)
- Thời báo Tài chính Việt Nam – SSI lãi trước thuế 1.593 tỷ đồng quý I/2026
- The Leader – Chứng khoán SSI báo lãi tăng 32% trong quý II/2026 (21/7/2026)
- Mekong ASEAN – SSI chốt danh sách cổ đông trả cổ tức và thưởng cổ phiếu (29/7/2026)
- Kinh tế Chứng khoán – Bức tranh kinh doanh quý III/2026 của nhóm chứng khoán (18/10/2026)
- Elibook – So sánh kết quả quý III/2026 của TCX, SSI, VCI, VPX, MBS (25/10/2026)
- DSC – Báo cáo phân tích SSI (25/5/2026)
- Simplize – Dữ liệu cổ phiếu SSI
- MoneyF – VN-Index mất hơn 10 điểm phiên 17/11/2026
Bài viết mang tính thông tin tham khảo, không phải khuyến nghị mua bán chứng khoán.
Người đăng: Tài Chính Số
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?