Hồi nhỏ, mình hay theo bà ngoại ra chợ. Có lần bà dừng ở sạp vải, người bán mời rối rít: “Mấy mét đầu con bớt cho bà nửa giá!”. Bà gật gù, rồi hỏi đúng một câu: “Thế mét thứ mười bán bao nhiêu?”. Người bán cười trừ. Bà kéo mình đi, chẳng mua gì.
Vay mua nhà bây giờ cũng y hệt sạp vải ấy. Tờ rơi ghi to “lãi suất chỉ từ 9,5%”, còn câu hỏi của bà ngoại thì ít ai hỏi: hết 12 tháng ưu đãi, 228 tháng còn lại mình trả bao nhiêu? Mà khoản vay mua nhà thì không phải mấy mét vải. Nó đi cùng cả gia đình bạn mười lăm, hai mươi năm.
Cuối năm 2026, câu hỏi đó càng đáng hỏi hơn. Lãi suất đã đi lên suốt từ đầu năm, trong khi nhiều khoản vay ký hồi 2024–2025 với lãi ưu đãi 5–7% đang lần lượt hết hạn ưu đãi. Bài này mình làm đúng việc bà ngoại đã làm: hỏi giá mét vải thứ mười, bằng số liệu thật và bảng tính bằng tiền cụ thể.
Lãi suất cuối 2026: bức tranh không còn “rẻ” như hai năm trước
Lãi vay mua nhà không tự nhiên lên xuống, nó đi theo giá vốn của ngân hàng, tức là lãi tiền gửi. Nhìn qua “thời tiết” chung một chút:
- Lãi huy động đã tăng rõ. Tại họp báo quý III ngày 7/10/2026, Ngân hàng Nhà nước cho biết lãi suất tiền gửi bình quân của các giao dịch phát sinh mới là 6,38%/năm tính đến 20/9/2026, cao hơn khoảng 1,15 điểm phần trăm so với cuối năm 2025. NHNN cũng nói tốc độ tăng đang chậm lại. Một số liệu khác được trích từ báo cáo của Bộ Tài chính cho thấy mức bình quân này đã lên khoảng 6,46%/năm tính đến 30/9.
- Lạm phát nhích lên. Theo Cục Thống kê, CPI bình quân 9 tháng năm 2026 tăng 4,52% so với cùng kỳ. Riêng CPI tháng 9 tăng 5,08% so với cùng tháng năm trước. Mục tiêu điều hành là giữ lạm phát bình quân quanh 4,5%, nên dư địa để hạ lãi suất mạnh trong vài tháng tới là không nhiều.
- Tín dụng chạy nhanh. Đến 30/9/2026, dư nợ toàn hệ thống khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối 2025. Tăng trưởng GDP quý III ước 9,95%. Kinh tế chạy nhanh thì nhu cầu vốn lớn, tiền rẻ khó quay lại sớm.
- Bên ngoài cũng không dễ thở. Ngày 16/9/2026, Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất 0,25 điểm phần trăm lên vùng 3,75–4%, lần tăng đầu tiên kể từ tháng 7/2023. Lãi suất USD cao hơn thường gây thêm áp lực lên tỷ giá và mặt bằng lãi suất ở các nước như Việt Nam.
Nói gọn: giá vốn của ngân hàng đắt lên, thì giá cho vay khó mà rẻ đi. Đó là nền để hiểu vì sao các gói ưu đãi bây giờ không còn đẹp như hồi 2025, khi Big4 từng chào mức 5,5–5,7% cho 6–12 tháng đầu.
Ngân hàng đang chào lãi vay mua nhà bao nhiêu?
Dưới đây là các mức được báo chí khảo sát trong tháng 8–9/2026. Đây là mức “từ” hoặc mức niêm yết, còn mức bạn thực sự được duyệt phụ thuộc hồ sơ, tỷ lệ vay, tài sản bảo đảm và chính sách từng thời điểm. Bạn xem như tấm bản đồ, đừng xem như bảng giá cố định.
| Ngân hàng | Mức lãi được công bố/khảo sát | Ghi chú |
|---|---|---|
| BIDV | Từ 9,5% (12 tháng đầu) hoặc từ 10% (18 tháng đầu) | Gói “Ngôi nhà đầu tiên” triển khai từ tháng 6/2026 |
| Vietcombank | Khoảng 9,6–9,8% | Có gói 20.000 tỷ đồng, giảm tối đa 1 điểm % so với lãi vay bất động sản thông thường |
| VietinBank | Khoảng 10,5%; gói cố định 24 tháng trên 12% | Mức tăng mạnh nhất nhóm Big4 theo khảo sát |
| Agribank | Khoảng 8,2% | Tăng từ khoảng 6,6% |
| VietBank / HDBank | Khoảng 9,5% / 9,8% | Cố định 12 tháng |
| ACB / MSB | Khoảng 11% | ACB nâng thời hạn vay tối đa lên 30 năm |
| VIB | 11,1% (12 tháng), 12% (24 tháng), 11,5% (60 tháng) | Gói cố định 5 năm thuộc loại dài nhất thị trường |
| VPBank | Khoảng 13,2% | Cố định 12 tháng |
Theo DKRA Consulting, lãi cố định 12–24 tháng tại 11 ngân hàng thương mại phổ biến quanh 10,9%/năm, trong khi quý II/2026 mới chỉ khoảng 8,5–9,2%. Hội Môi giới Bất động sản (VARS) ghi nhận mức ưu đãi phổ biến 8,2–10,5%/năm, thời gian ưu đãi chủ yếu 6–24 tháng.
Còn đây mới là phần quan trọng: sau ưu đãi thì sao? VARS ước lãi thả nổi thực tế khoảng 13–15%/năm, có nơi tới 16%. Bộ Xây dựng tổng hợp mức tương tự: 13–15%, một số ngân hàng 15–16%. S&I Ratings đưa ra khoảng 12–15%. Tức là khoảng cách giữa “mét vải đầu” và “mét vải thứ mười” có thể tới 3–5 điểm phần trăm.
“Thả nổi” thực ra được tính thế nào?
Nghe “thả nổi” nhiều người tưởng như quả bóng bay, gió thổi đâu bay đó. Thực ra nó có công thức hẳn hoi, và công thức ấy nằm trong hợp đồng bạn ký:
Lãi thả nổi = Lãi cơ sở (lãi tham chiếu) + Biên độ
Lãi cơ sở là phần “trôi” theo thị trường. Ở nhóm ngân hàng quốc doanh, lãi cơ sở thường gắn với lãi tiết kiệm kỳ hạn 12 tháng (hoặc 13 tháng) trả lãi cuối kỳ. Ở nhiều ngân hàng tư nhân, lãi cơ sở là một con số do chính ngân hàng công bố theo từng thời kỳ. Ví dụ VPBank áp dụng lãi suất cơ sở mới từ 7/8/2026, với một số khoản vay mua bất động sản có lãi cơ sở lên tới 12,7%/năm, chưa cộng biên độ.
Biên độ là phần “cố định” ghi trong hợp đồng, kéo dài suốt khoản vay. Theo VARS, biên độ phổ biến khoảng 3,3–3,5 điểm phần trăm. Một khảo sát đầu năm 2026 của Nhà Đầu Tư ghi nhận công thức ở nhóm Big4 là lãi huy động 12 tháng cộng 3,5–4%. Thực tế từng hợp đồng có thể khác, nên bạn phải đọc đúng con số trong hợp đồng của mình.
Thử ráp số. Tháng 10/2026, lãi tiết kiệm 12 tháng tại Vietcombank, VietinBank, Agribank đang ở mức 5,9%/năm. Nếu hợp đồng ghi “lãi tiết kiệm 12 tháng + 3,5%”, lãi thả nổi sẽ quanh 9,4%. Nếu biên độ 4%, khoảng 9,9%. Nghe cũng không đến nỗi. Nhưng nếu bạn vay ở ngân hàng có lãi cơ sở nội bộ 9–10% rồi cộng thêm 3,5% biên độ, con số sẽ vọt lên 12,5–13,5%. Đó là lý do khảo sát ra mức thả nổi 13–15%: cùng chữ “thả nổi” nhưng mỗi nhà một công thức.
Bài học ở đây: đừng hỏi ngân hàng “lãi bao nhiêu”; hãy hỏi “lãi được tính bằng công thức gì”. Một con số thì hôm nay đúng, mai sai. Một công thức thì đi theo bạn hai mươi năm.
Làm phép tính: vay 1,5 tỷ, hết ưu đãi trả bao nhiêu mỗi tháng?
Giả sử anh Minh, chị Lan (gia đình giả định) vay 1,5 tỷ đồng mua căn hộ, thời hạn 20 năm (240 tháng). Ưu đãi cố định 9,5%/năm trong 12 tháng đầu, tương đương mức “từ 9,5%” một số ngân hàng đang công bố. Cách trả phổ biến nhất ở Việt Nam là gốc chia đều, lãi tính trên dư nợ giảm dần: mỗi tháng trả 6,25 triệu tiền gốc (1,5 tỷ chia 240), cộng tiền lãi tính trên số dư còn lại.
Tháng đầu tiên, với lãi 9,5%, anh chị trả 6,25 triệu gốc + 11,875 triệu lãi = khoảng 18,13 triệu đồng. Sau 12 tháng, dư nợ còn 1,425 tỷ. Đến tháng thứ 13, ưu đãi hết, lãi chuyển sang thả nổi. Bảng dưới đây cho thấy số tiền tháng 13 thay đổi ra sao theo từng kịch bản lãi:
| Kịch bản lãi thả nổi | Tiền trả tháng 13 (gốc đều, dư nợ 1,425 tỷ) | So với tháng đầu (18,13 triệu) | Thu nhập tối thiểu nếu giữ nợ ≤ 40% |
|---|---|---|---|
| 6% (lạc quan, gần mặt bằng ưu đãi 2025) | 13,38 triệu | giảm 4,75 triệu | 33,4 triệu |
| 9,5% (lãi tiết kiệm 12 tháng Big4 + biên độ khoảng 3,5–4%) | 17,53 triệu | giảm 0,59 triệu | 43,8 triệu |
| 11% | 19,31 triệu | tăng 1,19 triệu | 48,3 triệu |
| 12,5% | 21,09 triệu | tăng 2,97 triệu | 52,7 triệu |
| 14% (giữa vùng 13–15% VARS ước tính) | 22,88 triệu | tăng 4,75 triệu | 57,2 triệu |
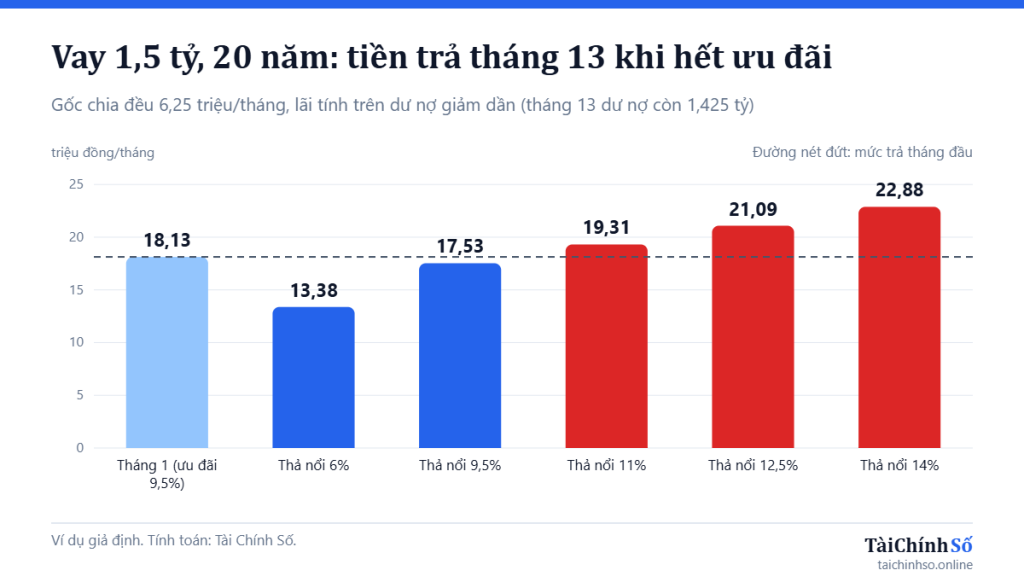
Nhìn bảng, bạn thấy một điều thú vị: ở kịch bản 9,5%, tiền trả tháng 13 còn thấp hơn tháng đầu, vì dư nợ đã giảm 75 triệu. Nhưng chỉ cần lãi thả nổi lên 12,5%, mỗi tháng anh chị phải móc thêm gần 3 triệu. Lên 14% thì thêm 4,75 triệu, bằng tiền chợ cả tháng của nhiều gia đình ở tỉnh.
Nếu chọn cách trả đều hàng tháng (niên kim), tháng nào cũng trả một số tiền như nhau, con số ban đầu nhẹ hơn: khoảng 13,98 triệu ở lãi 9,5%. Khi lãi chuyển sang 12,5%, ngân hàng tính lại trên dư nợ còn khoảng 1,474 tỷ cho 228 tháng còn lại, tiền trả lên khoảng 16,95 triệu; ở 14% là khoảng 18,51 triệu. Trả đều dễ thở hơn lúc đầu, nhưng vì gốc giảm chậm hơn nên tổng tiền lãi cả kỳ thường cao hơn cách gốc đều.
Cộng dồn 20 năm, chênh lệch lớn đến đâu?
Vẫn khoản vay đó, 12 tháng đầu 9,5% (riêng tiền lãi năm đầu khoảng 139 triệu), 19 năm sau giữ nguyên một mức thả nổi, trả gốc đều:
| Lãi thả nổi 19 năm còn lại | Tổng tiền lãi 20 năm | Tổng phải trả (gốc + lãi) |
|---|---|---|
| 6% | khoảng 955 triệu | khoảng 2,46 tỷ |
| 9,5% | khoảng 1,43 tỷ | khoảng 2,93 tỷ |
| 11% | khoảng 1,63 tỷ | khoảng 3,13 tỷ |
| 12,5% | khoảng 1,84 tỷ | khoảng 3,34 tỷ |
| 14% | khoảng 2,04 tỷ | khoảng 3,54 tỷ |
Giữa kịch bản 9,5% và 14%, chênh nhau hơn 600 triệu đồng tiền lãi. Đó là một chiếc xe hơi, hoặc bốn năm học đại học của con. Và tất cả được quyết định bởi thứ ít người đọc kỹ nhất: dòng công thức thả nổi trong hợp đồng. Dĩ nhiên lãi thực tế sẽ lên xuống chứ không đứng yên 19 năm, bảng này chỉ để bạn thấy độ nhạy của khoản vay.
Năm cái bẫy hay gặp khi vay mua nhà
1. Chỉ nhìn lãi ưu đãi
Lãi ưu đãi giống món khai vị: ngon, rẻ, nhưng không phải bữa chính. So sánh hai gói vay, hãy cộng tổng tiền lãi của 3–5 năm đầu, gồm cả giai đoạn sau ưu đãi với giả định lãi thả nổi theo công thức hợp đồng. Một gói 9% cố định 6 tháng rồi thả nổi biên độ 4% có thể đắt hơn gói 10% cố định 24 tháng rồi thả nổi biên độ 3,3%.
2. Biên độ “nhỏ mà có võ”
0,5 điểm phần trăm biên độ nghe chẳng đáng là bao. Nhưng với dư nợ 1,425 tỷ trả gốc đều trong 228 tháng, chênh 0,5% biên độ tương đương khoảng 68 triệu đồng tiền lãi. Lấy ví dụ lãi tiết kiệm 12 tháng là 5,9%: biên độ 3% cho lãi 8,9% (tháng 13 trả khoảng 16,82 triệu), biên độ 4,5% cho lãi 10,4% (khoảng 18,6 triệu). Cùng một ngân hàng, cùng một ngày ký, chỉ khác dòng biên độ, mỗi tháng lệch gần 1,8 triệu.
3. Phí trả nợ trước hạn
Nhiều người tính: “Hết ưu đãi thấy lãi cao thì mình bán bớt tài sản trả sớm, hoặc chuyển sang ngân hàng khác”. Ý tưởng hay, nhưng hãy xem phí. Theo khảo sát của Nhà Đầu Tư, một số ngân hàng tư nhân thu phí trả nợ trước hạn trong 2–3 năm đầu có thể tới 3–4% số tiền trả trước. Trả trước 500 triệu với phí 3% là mất 15 triệu, phí 1% là 5 triệu. Hỏi rõ phí theo từng năm và có được miễn phí khi trả một phần nhỏ hay không.
4. Bảo hiểm “đi kèm”
Theo DKRA, ở một số ngân hàng, bảo hiểm khoản vay hoặc bảo hiểm nhân thọ đi kèm có thể tốn khoảng 0,5–1% giá trị khoản vay, chưa kể bảo hiểm cháy nổ cho căn nhà. Với khoản vay 1,5 tỷ, đó là 7,5–15 triệu đồng. Bảo hiểm có giá trị bảo vệ thật, nhưng hãy hỏi: sản phẩm nào bắt buộc theo quy định, sản phẩm nào tự nguyện; phí đóng một lần hay hằng năm; không mua thì lãi suất có thay đổi không. Hãy tính chi phí bảo hiểm vào “lãi suất thực” khi so sánh.
5. Lãi trên dư nợ ban đầu hay dư nợ giảm dần
Đây là cái bẫy âm thầm nhất. Vay mua nhà ở ngân hàng thường tính lãi trên dư nợ thực tế còn lại. Nhưng một số khoản vay trả góp, vay tiêu dùng, hoặc lời chào “lãi chỉ 1%/tháng” lại tính trên số tiền vay ban đầu. Cùng mức 12,5%/năm cho 1,5 tỷ trong 20 năm: tính trên dư nợ ban đầu, tổng lãi là 3,75 tỷ; tính trên dư nợ giảm dần, khoảng 1,88 tỷ. Chênh gần gấp đôi. Đến năm thứ 11, tiền lãi tính trên dư nợ giảm dần chỉ còn khoảng 7,8 triệu/tháng, còn tính trên dư nợ ban đầu vẫn đều đặn 15,6 triệu/tháng. Hãy hỏi thẳng: “Lãi tính trên dư nợ nào?”.
Checklist mang theo khi đến ngân hàng
Mình gợi ý bạn in hoặc chụp màn hình danh sách này. Cán bộ tín dụng tốt sẽ trả lời rõ từng câu, và nếu ai đó né, đó cũng là một câu trả lời.
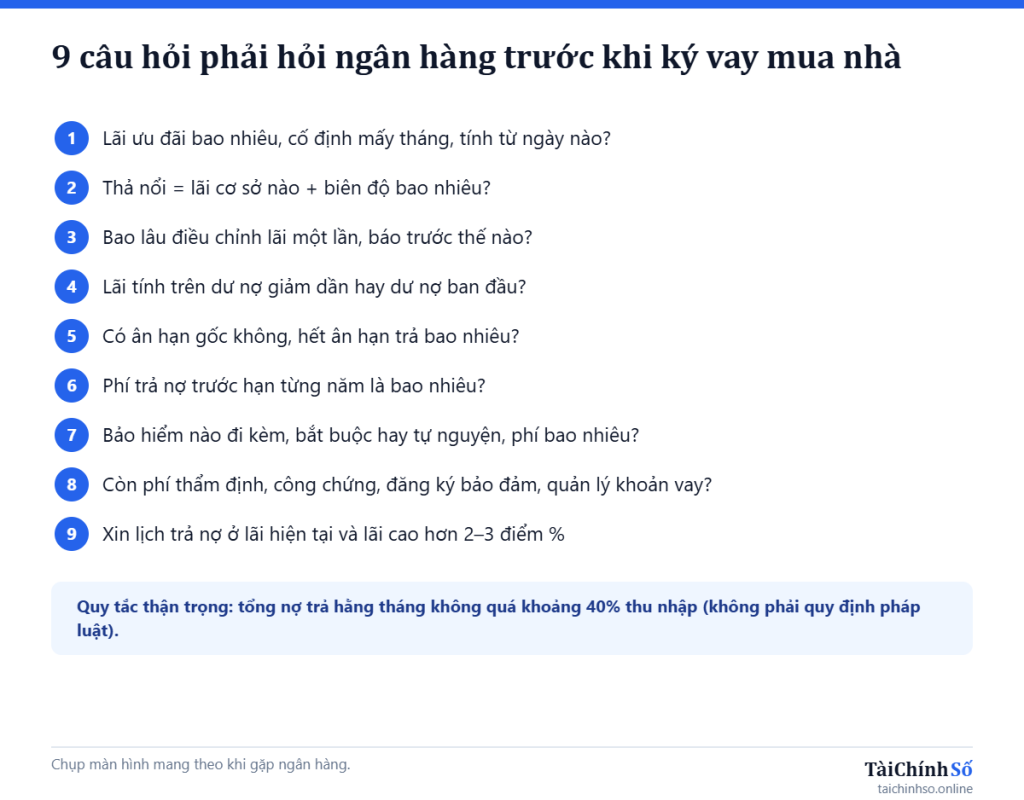
- Lãi ưu đãi là bao nhiêu, cố định chính xác bao nhiêu tháng, tính từ ngày giải ngân hay ngày ký?
- Sau ưu đãi, lãi thả nổi = lãi cơ sở nào + biên độ bao nhiêu? Lãi cơ sở ấy hiện là bao nhiêu và được công bố ở đâu?
- Bao lâu điều chỉnh lãi một lần (1, 3 hay 6 tháng)? Ngân hàng báo trước cho mình bằng cách nào?
- Lãi tính trên dư nợ giảm dần hay dư nợ ban đầu? Trả gốc đều hay trả đều hằng tháng?
- Có ân hạn gốc không? Nếu có, hết ân hạn thì tiền trả mỗi tháng tăng lên bao nhiêu?
- Phí trả nợ trước hạn theo từng năm là bao nhiêu phần trăm? Trả trước một phần có bị tính phí không?
- Những bảo hiểm nào đi kèm, bắt buộc hay tự nguyện, phí bao nhiêu, đóng một lần hay hằng năm?
- Còn phí nào khác: thẩm định tài sản, công chứng, đăng ký giao dịch bảo đảm, phí quản lý khoản vay?
- Xin bảng lịch trả nợ dự kiến ở hai mức lãi: mức hiện tại và mức thả nổi giả định cao hơn 2–3 điểm phần trăm.
Quy tắc 40%: phanh tay của gia đình
Một quy tắc thận trọng nhiều người dùng: tổng tiền trả nợ hằng tháng (vay nhà, vay xe, thẻ tín dụng, trả góp điện thoại…) không vượt quá khoảng 40% thu nhập ổn định của gia đình. Đây không phải quy định pháp luật, mỗi ngân hàng có cách thẩm định riêng. Nhưng nó là cái phanh tay tốt: còn 60% để ăn uống, học hành, ốm đau, và để dành.
Quay lại anh Minh chị Lan. Lúc ký hợp đồng, tháng đầu trả 18,13 triệu, cần thu nhập khoảng 45 triệu để nằm trong ngưỡng 40%. Nếu lãi thả nổi lên 12,5%, cần khoảng 52,7 triệu. Lên 14%, cần khoảng 57,2 triệu. Mẹo của mình: đừng thử sức chịu đựng bằng lãi ưu đãi; hãy thử bằng lãi thả nổi xấu. Nếu ở mức 14% gia đình vẫn thở được, bạn vay yên tâm. Nếu không, cân nhắc vay ít đi, thêm vốn tự có, kéo dài thời hạn, hoặc chọn căn nhỏ hơn.
Nếu bạn đang sắp hết ưu đãi: làm gì trong 30 ngày tới?
Hết ưu đãi chưa phải là hết đường:
- Mở hợp đồng ra đọc lại phần lãi suất: lãi cơ sở là gì, biên độ bao nhiêu, kỳ điều chỉnh. Tự tính trước lãi mới để không bị bất ngờ khi nhận tin nhắn.
- Gọi cho ngân hàng hiện tại hỏi có chương trình hỗ trợ khách hàng cũ, giảm biên độ, hay chuyển sang gói cố định mới không. Vài ngân hàng đang giảm biên độ cho một số sản phẩm, như TPBank giảm tối đa 1,2 điểm phần trăm theo khảo sát tháng 9.
- Hỏi giá ngân hàng khác cho phương án chuyển khoản vay (tái tài trợ), rồi cộng đủ: phí trả nợ trước hạn bên cũ, phí thẩm định, công chứng, bảo hiểm bên mới. Chỉ chuyển khi tổng tiết kiệm sau 2–3 năm vẫn còn rõ ràng.
- Cân nhắc trả bớt gốc nếu có khoản tiết kiệm nhàn rỗi. Lãi tiết kiệm 12 tháng ở Big4 khoảng 5,9%, trong khi lãi vay thả nổi có thể 11–14%. Để tiền gửi 5,9% trong khi đang trả lãi 12% là phép tính ít khi có lợi, miễn là bạn vẫn giữ quỹ dự phòng 3–6 tháng chi tiêu.
Tóm lại
- Cuối 2026, lãi huy động bình quân đã lên khoảng 6,38–6,46%, CPI 9 tháng tăng 4,52%, Fed vừa tăng lãi: tiền rẻ khó quay lại nhanh.
- Lãi ưu đãi phổ biến khoảng 8,2–11%, nhưng lãi thả nổi sau ưu đãi được các khảo sát ước khoảng 12–15%, có nơi 16%.
- Thả nổi = lãi cơ sở + biên độ. Hỏi công thức, đừng chỉ hỏi con số.
- Vay 1,5 tỷ/20 năm, trả gốc đều: tháng đầu ở 9,5% khoảng 18,13 triệu; hết ưu đãi ở 12,5% khoảng 21,09 triệu, ở 14% khoảng 22,88 triệu.
- Cộng cả phí trả trước hạn, bảo hiểm, cách tính lãi trên dư nợ nào vào “giá thật” của khoản vay.
- Thử sức chịu đựng bằng lãi thả nổi xấu, giữ tổng nợ trả hằng tháng quanh mức 40% thu nhập trở xuống.
Tám năm làm tài chính, phần việc mình làm nhiều nhất là ngồi đặt chính sách của nhiều ngân hàng cạnh nhau: lãi ưu đãi, công thức thả nổi, biên độ, phí trả trước, bảo hiểm, rồi xem gói nào hợp với hồ sơ và kế hoạch của từng người. Nếu bạn đang định vay mua nhà, hoặc khoản vay cũ sắp hết ưu đãi, bạn có thể nhắn Zalo cho mình qua số 0963093853. Mình sẽ cùng bạn so sánh vài phương án miễn phí, để bạn có thêm thông tin trước khi tự quyết định. Mình không hứa được lãi suất bao nhiêu, vì cái đó còn tùy hồ sơ và ngân hàng, nhưng ít nhất bạn sẽ hỏi được câu của bà ngoại: “Mét vải thứ mười bao nhiêu?”.
Nguồn tham khảo
- Báo Đấu thầu (8/10/2026): Phó Thống đốc Phạm Thanh Hà: Lãi suất tiền gửi đã tăng 1,15% so với cuối năm 2025
- Mekong ASEAN (7/10/2026): Lãi suất tăng chậm lại, tín dụng vượt 20 triệu tỷ đồng
- Tạp chí Kinh tế Tài chính (9/10/2026): Lãi huy động bình quân lên 6,46%/năm
- Tạp chí Công Thương (3/10/2026): 9 tháng năm 2026, CPI tăng 4,52%, lạm phát cơ bản tăng 4,26%
- Cục Thống kê: Tổng quan CPI tháng 9, quý III và 9 tháng năm 2026
- Upstox (17/9/2026): US Fed raises interest rate for first time in 3 years to 3.75–4%
- Nhà Đầu Tư (28/8/2026): Lãi suất vay mua nhà bình quân đã vượt 10%/năm
- Nhà Đầu Tư (26/2/2026): Lãi suất vay mua nhà 2026: Bẫy ưu đãi và bài toán 3–5 năm đầu
- VietnamFinance (27/8/2026): Lãi suất thả nổi và hệ lụy với khách vay mua nhà
- Việt Báo (3/9/2026): Lãi suất cho vay mua nhà ngân hàng nào thấp nhất tháng 9/2026?
- 24hMoney (5/9/2026): Lãi suất vay mua nhà tháng 9, ngân hàng nào còn dưới 10%?
Bài viết mang tính chất tham khảo, tổng hợp từ các nguồn công khai tại thời điểm viết (tháng 10/2026), không phải khuyến nghị đầu tư hay tư vấn tài chính cá nhân. Lãi suất và chính sách của từng ngân hàng thay đổi theo thời kỳ và theo hồ sơ khách hàng; các ví dụ tính toán dùng nhân vật và số liệu giả định. Bạn nên đối chiếu trực tiếp với ngân hàng trước khi ký hợp đồng.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?