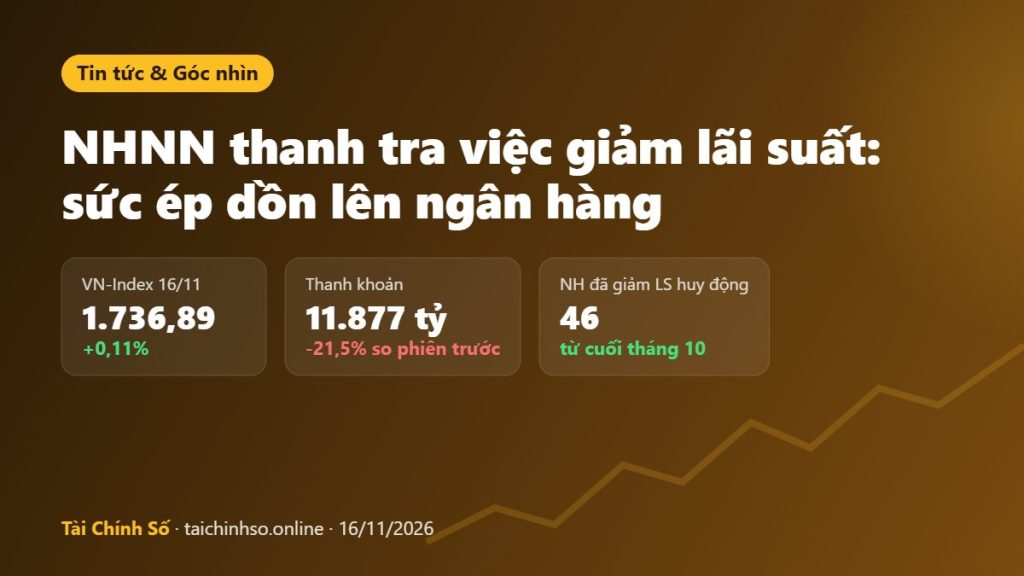
Ngân hàng Nhà nước (NHNN) yêu cầu thanh tra ngay trong tháng 11 việc các ngân hàng thực hiện giảm lãi suất, đúng lúc nhiều nhà băng vừa hạ lãi tiền gửi lần thứ hai, thứ ba. Thị trường chứng khoán phiên 16/11 phản ứng dè dặt: VN-Index giữ sắc xanh nhờ VIC, còn phần lớn cổ phiếu ngân hàng đỏ. Câu hỏi lớn lúc này không còn là lãi suất có giảm hay không, mà là ai sẽ gánh phần chi phí của đợt giảm này.
Điểm nhanh
- VN-Index đóng cửa 16/11 tại 1.736,89 điểm (+0,11%), thanh khoản khoảng 11.877 tỷ đồng, giảm hơn 21% so với phiên trước; khối ngoại mua ròng nhẹ khoảng 12 tỷ đồng trên HoSE.
- NHNN giao các chi nhánh khu vực thanh tra chuyên đề việc giảm lãi suất, báo cáo kết quả ngay trong tháng 11 để tổng hợp trình Thủ tướng.
- Yêu cầu đi kèm: lãi suất tiền gửi từ 6 tháng trở lên giảm tối thiểu 0,5 điểm %/năm; lãi vay cho sản xuất kinh doanh, lĩnh vực ưu tiên giảm 1,5–2 điểm %/năm.
- Tín dụng tăng nhanh hơn huy động và tỷ lệ cho vay/huy động (LDR) đã ở mức 106,2% – dư địa giảm lãi vay vì thế không rộng như kỳ vọng.
Phiên 16/11: chỉ số xanh, ngân hàng đỏ
Thị trường mở đầu tuần trong trạng thái “xanh vỏ đỏ lòng”. VN-Index kết phiên ở 1.736,89 điểm, tăng 1,96 điểm, chủ yếu nhờ VIC tăng hơn 2% lên 240.000 đồng và đóng góp khoảng 8 điểm cho chỉ số. Độ rộng thị trường nghiêng về bên bán: theo Dân trí, có 387 mã giảm so với 258 mã tăng. HNX-Index quanh 255 điểm, UPCoM-Index quanh 122 điểm.
Thanh khoản là điểm đáng chú ý nhất: khoảng 11.877 tỷ đồng, giảm hơn 21% so với phiên trước, cho thấy dòng tiền vẫn đang đứng ngoài quan sát. Khối ngoại mua ròng nhẹ khoảng 12,5 tỷ đồng trên HoSE, tập trung mua VIC, MSN, KDH; chiều bán, FPT tiếp tục bị bán ròng mạnh nhất (hơn 160 tỷ đồng) và rơi xuống dưới 50.000 đồng/cổ phiếu, mức thấp nhất kể từ tháng 7/2023 theo Dân trí. VCB và VPB cũng nằm trong nhóm bị bán ròng.
Nhóm ngân hàng phân hóa nhưng sắc đỏ chiếm ưu thế: TCB, TPB, OCB giảm hơn 2%, VPB và VIB giảm gần 2%; ở chiều ngược lại, LPB, SSB và ACB tăng. Các bài tổng hợp phiên không nêu nguyên nhân cụ thể cho diễn biến này. Một cách đọc hợp lý là nhà đầu tư đang cân nhắc tác động của làn sóng giảm lãi suất “có giám sát” lên biên lợi nhuận ngân hàng – nhưng đây là giả thuyết, không phải kết luận.
NHNN chuyển từ “kêu gọi” sang “kiểm tra”
Theo Vietstock (14/11), NHNN đã có văn bản gửi chi nhánh các khu vực, yêu cầu lập đoàn thanh tra, kiểm tra chuyên đề việc thực hiện giảm lãi suất tại các tổ chức tín dụng, triển khai ngay trong tháng 11. Căn cứ là kết luận của Phó Thủ tướng Nguyễn Văn Thắng tại Thông báo số 532 ngày 17/10 của Văn phòng Chính phủ về điều hành chính sách tiền tệ. Kết quả phải được báo cáo NHNN trong tháng để tổng hợp, báo cáo Thủ tướng; vi phạm sẽ bị chấn chỉnh và xử lý theo pháp luật.
Báo Nghệ An (13/11) hệ thống lại chuỗi văn bản đi trước:
- Văn bản 9608/NHNN-CSTT (18/10/2026): yêu cầu giảm lãi suất tiền gửi niêm yết và tập trung giảm lãi vay 1,5–2 điểm %/năm cho sản xuất kinh doanh, lĩnh vực ưu tiên.
- Văn bản 9736/NHNN-CSTT (21/10/2026): làm rõ mức giảm tối thiểu 0,5 điểm %/năm cho tiền gửi từ 6 tháng trở lên trong những tháng cuối năm, tính trên lãi suất tiền gửi mới của chính từng ngân hàng.
- Văn bản 10488/NHNN-TTNH: triển khai thanh tra việc thực hiện, ngay trong tháng 11.
Theo VTV (15/11), NHNN còn cảnh báo ngân hàng không tuân thủ có thể bị xem xét giảm chỉ tiêu tăng trưởng tín dụng. Với ngân hàng, “room” tín dụng gần như là nguồn sống, nên đây là đòn bẩy mạnh hơn nhiều so với một lời kêu gọi chung chung.
Lãi tiền gửi đã giảm đến đâu?
Vietstock và VTV cùng ghi nhận: từ cuối tháng 10 đã có 46 ngân hàng thương mại giảm lãi suất huy động, chủ yếu ở kỳ hạn từ 6 tháng trở lên, mức giảm phổ biến khoảng 0,5 điểm %/năm, có nơi tới 0,7 điểm %.
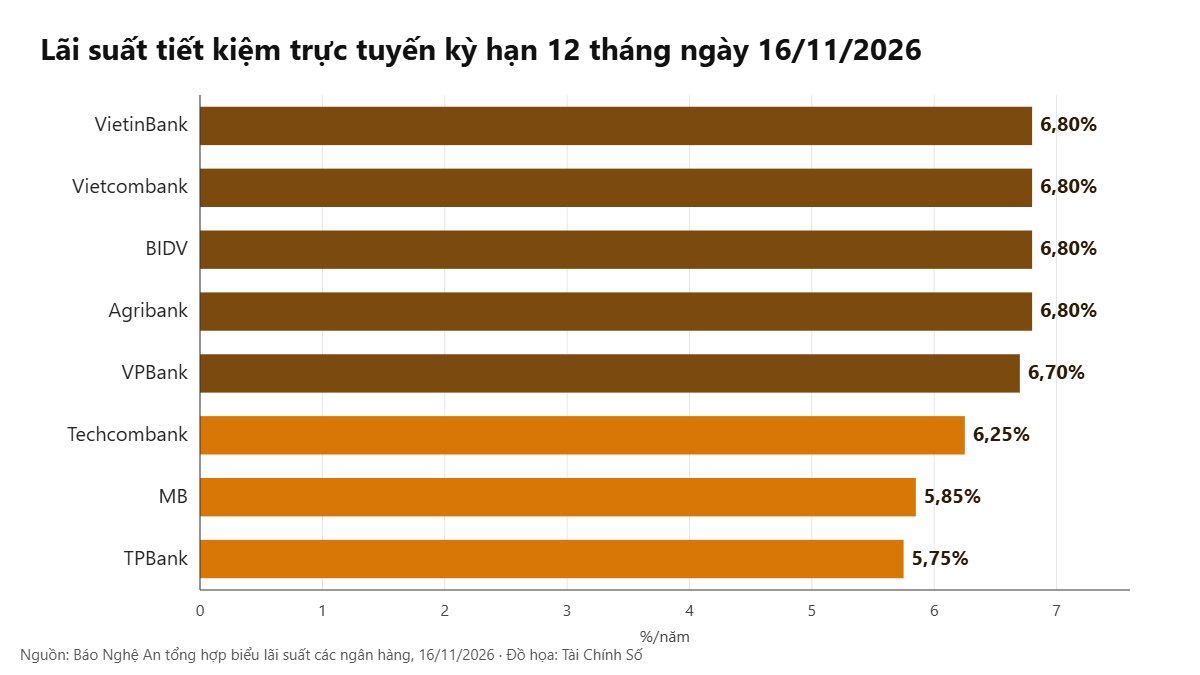
Riêng ngày 16/11, VPBank giảm lần thứ ba liên tiếp: lãi suất trực tuyến kỳ hạn 15–18 tháng còn 7,1%/năm, kỳ hạn 24 tháng còn 6,9%/năm. Ở kỳ hạn 12 tháng trực tuyến, nhóm Big4 (Agribank, BIDV, Vietcombank, VietinBank) đang ở 6,8%/năm, VPBank 6,7%, Techcombank 6,25%, MB 5,85%, TPBank 5,75%.
Một trường hợp đặc biệt là SCB – ngân hàng đang được kiểm soát đặc biệt từ năm 2022: từ 16/11, lãi suất tiền gửi trực tuyến và tiết kiệm thông thường cho khách cá nhân gửi mới về 0%/năm ở hầu hết kỳ hạn (trừ một số sản phẩm 12–13 tháng công bố trước đó), theo Kenh14. Đây là chuyện riêng của một ngân hàng đang tái cơ cấu, không đại diện cho mặt bằng chung, nhưng là lời nhắc rằng người gửi tiền nên đọc kỹ biểu lãi suất trước khi tất toán và gửi lại.
Ở đầu kia, các mức 9–10%/năm vẫn tồn tại nhưng gắn với số tiền gửi tối thiểu hàng trăm đến hàng nghìn tỷ đồng – tức không dành cho người gửi tiết kiệm phổ thông.
Bài toán khó: tín dụng chạy nhanh hơn tiền gửi
Giảm lãi tiền gửi là phần dễ. Phần khó là giảm lãi vay mà ngân hàng vẫn đủ vốn và giữ được lợi nhuận. Số liệu NHNN (qua Báo Đấu thầu, 9/11) cho thấy:
| Chỉ tiêu | Số liệu | Thời điểm |
|---|---|---|
| Dư nợ tín dụng | 20,77 triệu tỷ đồng, +11,7% so cuối 2025 | 21/10/2026 |
| Huy động từ dân cư và doanh nghiệp | 19,75 triệu tỷ đồng, +11,8% | 21/10/2026 |
| Tín dụng trung, dài hạn | +15,26% | 21/10/2026 |
| Tiền gửi dân cư / doanh nghiệp | +15,51% / +5,83% | 21/10/2026 |
| Phát hành giấy tờ có giá | +42,9% | 21/10/2026 |
| Tỷ lệ dư nợ / huy động (LDR) | 106,2% (cùng kỳ 2025: 105,3%) | Tháng 9/2026 |
Thời Báo Ngân hàng (30/10) dẫn số liệu NHNN cho biết đến 26/10, tín dụng đã tăng 11,94% so với cuối năm 2025. Ba điểm rút ra từ bảng trên:
- LDR trên 100% nghĩa là cứ 100 đồng huy động, hệ thống đang cho vay ra hơn 106 đồng – phần chênh phải bù bằng vốn chủ, giấy tờ có giá hoặc vốn vay khác. Không gian để “ép” lãi tiền gửi xuống sâu là có giới hạn, vì ngân hàng vẫn cần giữ chân người gửi.
- Tín dụng trung, dài hạn tăng nhanh gần gấp đôi ngắn hạn, trong khi nguồn vốn chủ yếu là ngắn hạn – rủi ro lệch kỳ hạn tăng.
- Phát hành giấy tờ có giá tăng hơn 40% cho thấy ngân hàng đang phải tìm thêm nguồn vốn dài hạn, thường có chi phí cao hơn tiền gửi.
Một giảng viên Học viện Công nghệ Bưu chính Viễn thông được Vietstock (10/11) dẫn lời cho rằng lãi tiền gửi khó giảm sâu trong quý IV vì nhu cầu vốn mùa cuối năm tăng, và lãi vay sẽ giảm có chọn lọc theo chi phí vốn, rủi ro của từng khách hàng. Nói vui, ngân hàng lúc này giống người bán hàng được yêu cầu giảm giá bán, trong khi giá nhập hàng chỉ giảm nhỏ giọt.
Thị trường tiền tệ: thanh khoản không thừa, tỷ giá nóng lên
Tuần 9–13/11, NHNN hút ròng qua thị trường mở khoảng 23.000–25.000 tỷ đồng (Người Quan Sát ghi 23.235 tỷ, Thời báo Tài chính Việt Nam ghi khoảng 25.236 tỷ – hai nguồn tính khác nhau). Lãi suất cho vay qua kênh OMO giữ 4,5%/năm.
Lãi suất liên ngân hàng qua đêm biến động mạnh: Thời báo Tài chính Việt Nam ghi nhận mức 6,07%/năm ngày 6/11 rồi giảm về 4,8% ngày 12/11, còn Người Quan Sát ghi 5,6% cho phiên 13/11. Số liệu từng phiên giữa các nguồn chưa khớp nhau, nhưng điểm chung là chi phí vốn ngắn hạn giữa các ngân hàng vẫn ở vùng 5–6%, chưa phải “tiền rẻ”.
Về tỷ giá, tỷ giá trung tâm ngày 13/11 là 25.637 đồng/USD (+22 đồng so với tuần trước); giá USD tại Vietcombank cuối tuần 25.500–25.910 đồng (+130 đồng). NHNN kích hoạt hoán đổi ngoại tệ kỳ hạn 182 ngày (hạn mức tối đa 2 tỷ USD) và mua USD giao ngay định kỳ thứ Hai, thứ Tư ở mức 25.500 đồng/USD từ 11/11. Tỷ giá là “dây cương” khiến NHNN khó bơm tiền mạnh tay để hạ lãi suất liên ngân hàng – một lý do nữa để không kỳ vọng lãi vay giảm quá nhanh.
Ai chịu sức ép, ai hưởng lợi?
Ngân hàng
Khi lãi vay phải giảm 1,5–2 điểm % cho nhóm khách hàng ưu tiên còn lãi tiền gửi chỉ giảm khoảng 0,5 điểm %, biên lãi ròng (NIM – chênh lệch giữa lãi thu từ cho vay và lãi trả cho người gửi, tính trên tài sản sinh lãi) chịu áp lực trực tiếp, ít nhất trong ngắn hạn. Mức độ ảnh hưởng khác nhau giữa các ngân hàng, tùy tỷ lệ tiền gửi không kỳ hạn (CASA), cơ cấu cho vay và tỷ trọng khoản vay thuộc diện giảm lãi. Ví dụ, theo VTV, Vietcombank đã giải ngân khoảng 150.000 tỷ đồng cho khoảng 25.000 khách hàng với lãi vay giảm 1,5–2 điểm % (có lĩnh vực tới 3 điểm %) từ 19/10 đến 31/12/2026.
Doanh nghiệp và người vay
Doanh nghiệp sản xuất, kinh doanh thuộc lĩnh vực ưu tiên là nhóm được lợi rõ nhất. Người vay mua nhà hay vay tiêu dùng chưa chắc hưởng ngay, vì chỉ đạo tập trung vào sản xuất kinh doanh và việc giảm sẽ có chọn lọc.
Người gửi tiết kiệm
Lãi thực nhận đang đi xuống. Chênh lệch giữa các ngân hàng ở kỳ hạn 12 tháng hiện hơn 1 điểm %/năm (từ 5,75% đến 6,8% trong nhóm khảo sát), nên so sánh biểu lãi suất trước khi tái tục vẫn có giá trị.
Điều nhà đầu tư cần theo dõi
- Kết quả thanh tra cuối tháng 11: có ngân hàng nào bị nêu tên hoặc bị điều chỉnh chỉ tiêu tín dụng không.
- Số liệu tín dụng – huy động cuối tháng 11: khoảng cách hai tốc độ tăng có thu hẹp, LDR có hạ nhiệt.
- Lãi suất liên ngân hàng và tỷ giá: nếu USD tiếp tục mạnh lên, dư địa nới lỏng thu hẹp.
- BCTC quý IV của ngân hàng (công bố tháng 1/2027): NIM, chi phí vốn và tỷ lệ CASA sẽ cho thấy ai chịu tác động nhiều hơn.
- Thanh khoản thị trường chứng khoán: phiên 16/11 cho thấy dòng tiền còn thận trọng; lãi tiền gửi thấp chỉ hỗ trợ chứng khoán khi dòng tiền thực sự quay lại.
Nguồn tham khảo
- Người Đưa Tin – VN-Index giữ sắc xanh mong manh nhờ cổ phiếu vốn hóa lớn (16/11/2026)
- Dân trí – Mã FPT lại thủng mốc 50.000 đồng, khối ngoại tiếp tục bán mạnh (16/11/2026)
- Vietstock – NHNN yêu cầu mở đợt thanh tra việc giảm lãi suất ngay trong tháng 11
- Báo Nghệ An – Thanh tra việc giảm lãi suất trong tháng 11 (13/11/2026)
- VTV – Lãi suất ngân hàng hạ nhiệt, áp lực giảm lãi vay vẫn hiện hữu (15/11/2026)
- Báo Nghệ An – Lãi suất tiết kiệm 16/11/2026
- Kenh14 – Một ngân hàng ngừng trả lãi tiền gửi dưới 12 tháng (16/11/2026)
- Báo Đấu thầu – Tỷ lệ dư nợ tín dụng so với huy động ở mức 106,2% (9/11/2026)
- Thời Báo Ngân hàng – Tín dụng tăng 11,94% (30/10/2026)
- Vietstock – Lãi suất huy động giảm diện rộng và bài toán nhu cầu vốn mùa cuối năm (10/11/2026)
- Người Quan Sát – Tuần 9-13/11: NHNN hút ròng 23.235 tỷ đồng
- Thời báo Tài chính Việt Nam – Thị trường tiền tệ tuần 9-13/11
Bài viết mang tính thông tin tham khảo, không phải khuyến nghị mua bán chứng khoán.
Người đăng: Tài Chính Số
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?