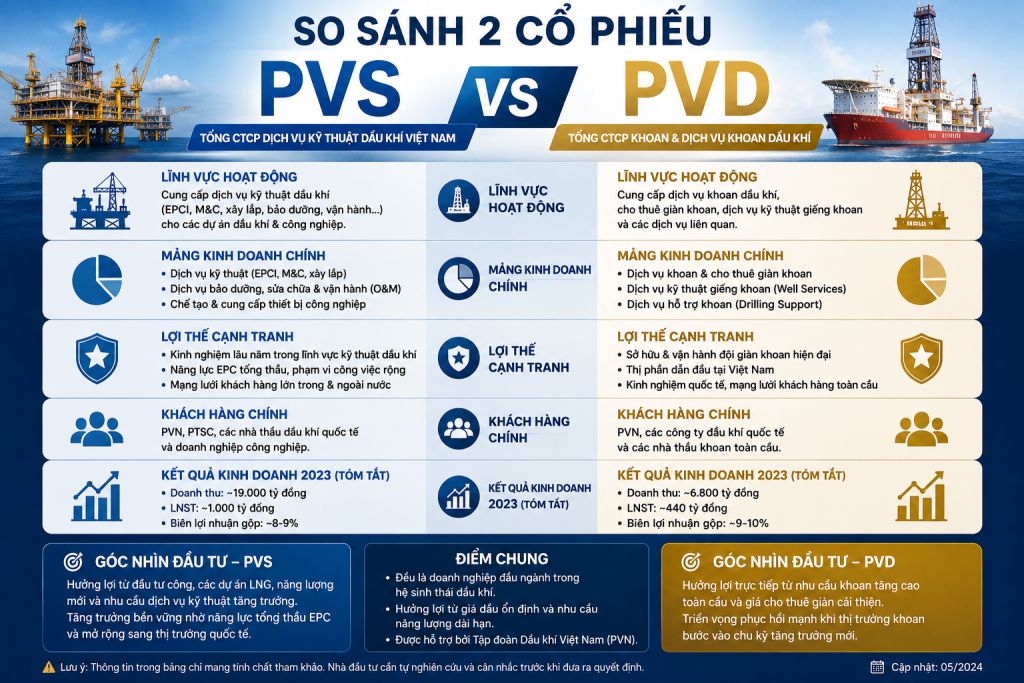
PVS vs PVD
So sánh toàn diện — Hoạt động kinh doanh · Tài chính · Định giá · Ban lãnh đạo
Ai là ai trong chuỗi giá trị dầu khí?
Tổng CTCP Dịch vụ Kỹ thuật Dầu khí
Thành lập 1993, chuyên cung cấp dịch vụ kỹ thuật dầu khí đa mảng: xây lắp cơ khí offshore (M&C), kho nổi FSO/FPSO, tàu kỹ thuật, cảng dịch vụ, O&M bảo dưỡng công trình biển. Hiện đang tiến vào điện gió ngoài khơi. Nhân lực ~8.200 người. Vốn điều lệ ~5.114 tỷ đồng. Niêm yết HNX. Cổ đông lớn nhất: PetroVietnam (PVN).
Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí
Doanh nghiệp khoan dầu khí hàng đầu Việt Nam và khu vực Đông Nam Á, sở hữu đội giàn khoan jack-up gồm: PVD II, III, VI, VIII và các giàn khác. Doanh thu chủ yếu từ cho thuê giàn theo ngày-rate. Vốn hóa ~22.235 tỷ đồng. Niêm yết HOSE. Đang hưởng lợi mạnh từ chu kỳ tăng giá thuê giàn toàn cầu.
Màn trình diễn tài chính 2024–2025
| Chỉ tiêu | PVS (2025) | PVD (9T/2025) | Nhận xét |
|---|---|---|---|
| Doanh thu thuần | 32.556 tỷ₫ +37% YoY · Kỷ lục lịch sử |
6.551 tỷ₫ +11% YoY (9 tháng) |
PVS win Scale lớn hơn nhiều |
| Lợi nhuận sau thuế | 1.899 tỷ₫ +51% YoY |
~1.320 tỷ₫ est. 127% kế hoạch cả năm |
Cân bằng PVD tăng tốc mạnh hơn |
| Biên LN gộp | ~5–7% Điển hình ngành M&C |
13,39% ROE 4.46% · ROA 3.02% |
PVD win Mô hình asset-heavy lợi thế |
| Hoàn thành kế hoạch | +90% LN +42% DT Vượt xa mục tiêu năm |
127% LN Sau 9 tháng xong cả năm |
Cả hai đều xuất sắc! |
| Cổ tức 2024 | 7% CP + cổ phiếu thưởng |
500₫/CP tiền mặt ~30/9/2025 |
Tương đương |
| Mảng doanh thu chính | M&C chiếm 66% doanh thu FSO/FPSO, O&M, Cảng… |
Cho thuê giàn jack-up Giá ~97.000 USD/ngày |
PVS đa dạng hơn PVD tập trung hơn |
Con số nói lên tất cả
| Chỉ số | PVS | PVD | Phân tích |
|---|---|---|---|
| Giá hiện tại (6/2026) | ~39.000₫ Đỉnh ATH: 56.400₫ (3/2026) |
~33.000₫ Dao động 32.600–34.600₫ |
PVS đang điều chỉnh từ đỉnh PVD hồi phục từ vùng thấp |
| P/E (TTM) | ~17–20x BSC ước EPS FW 1.847₫ |
~18,5–21,4x Cao hơn trung bình ngành 15x |
PVS rẻ hơn nhẹ |
| P/B | ~1,5–2x | 1,13x Gần book value |
PVD hấp dẫn hơn Mua gần tài sản thực |
| EV/EBITDA | N/A | 8,68x Mức định giá hợp lý |
PVD win |
| Vốn hóa | ~37.000 tỷ₫ | ~19.000–22.000 tỷ₫ | PVS lớn hơn gần 2x |
| Rủi ro tài chính | Trung bình Nợ thấp, dòng tiền ổn |
Trung bình Capex giàn mới PVD VIII |
Ngang bằng |
Dự án Lô B – Ô Môn: “Game Changer” cho cả hai
PVS là nhà thầu chính được giao toàn bộ EPCI#1 và EPCI#2, tổng giá trị hơn 1 tỷ USD. Đến tháng 5/2025: EPCI#1 hoàn thành 22%, EPCI#2 đạt 47% — vượt tiến độ kỳ vọng. Đây là bước đột phá, thoát khỏi mô hình đấu thầu truyền thống, đảm bảo dòng doanh thu lớn và ổn định trong nhiều năm.
PVD đảm nhận khoan 77 giếng trong giai đoạn 1 và hơn 900 giếng ở giai đoạn sau kéo dài đến năm 2049 — một hợp đồng dài hạn chưa từng có. FID dự kiến cuối 2025. Kỳ vọng CAGR lợi nhuận 26% giai đoạn 2023–2026. Đây là “bộ đệm an toàn” cho dòng tiền PVD trong nhiều thập kỷ tới.
Người cầm lái có đáng tin không?
PVS — Ban Lãnh Đạo
BLĐ PVS liên tục vượt kế hoạch năm 2024–2025 (vượt 42–90%). Chiến lược điện gió ngoài khơi dài hạn 2026–2030 thể hiện tư duy tiên phong. Tuy nhiên, đặt kế hoạch năm bảo thủ (thấp hơn nội bộ) gây tranh cãi về sự minh bạch.
PVD — Ban Lãnh Đạo
BLĐ PVD ký hợp đồng dài hạn cho PVD II/III/VI đến 2027–2028, giảm thiểu rủi ro trống giàn. Giàn PVD VIII mới bắt đầu hoạt động Q3/2025 cho thấy khả năng mở rộng đội tàu. Cần cải thiện hơn về IR và truyền thông với NĐT.
Điểm mạnh, yếu, cơ hội, rủi ro
Điểm Mạnh
- Doanh thu kỷ lục 32.556 tỷ₫ (+37%), lợi nhuận tăng 51% năm 2025
- Nhà thầu EPCI độc quyền dự án Lô B – Ô Môn (>1 tỷ USD)
- Đa dạng hóa dịch vụ: M&C, FSO/FPSO, Cảng, Tàu, O&M, điện gió
- Thương hiệu PTSC uy tín 30+ năm, quan hệ PVN vững chắc
- Kế hoạch 2026–2030 tăng trưởng doanh thu 15%/năm, tham vọng quốc tế
Điểm Yếu
- Biên lợi nhuận gộp rất mỏng (~5–7%), nhạy cảm với biến động chi phí
- Lợi nhuận Q4/2025 giảm 69% so cùng kỳ — biên động lớn theo quý
- Phụ thuộc nhiều vào PVN và các hợp đồng nhà nước
- Rủi ro trễ tiến độ dự án điện gió ngoài khơi (1–2 năm)
- Kế hoạch năm đặt thấp so với nội bộ — làm khó NĐT dự báo
Cơ Hội
- Dự án Lô B – Ô Môn đảm bảo dòng doanh thu nhiều năm tiếp theo
- Điện gió ngoài khơi: kỳ vọng ký 500 triệu USD/năm giai đoạn 2026–2030
- Chuyển dịch năng lượng toàn cầu mở ra thị trường EPCI quốc tế
- Đầu tư 2.843 tỷ₫ năm 2026 — mức cao nhất lịch sử
Rủi Ro
- Giá dầu giảm ảnh hưởng capex của các chủ mỏ — kéo theo ít hợp đồng hơn
- Cổ phiếu đang điều chỉnh sau đỉnh ATH 56.400₫ tháng 3/2026
- Biên lợi nhuận M&C có thể tiếp tục chịu áp lực chi phí
- Rủi ro tỷ giá với hợp đồng quốc tế
Điểm Mạnh — PVD
- Giá thuê giàn đạt ~97.000 USD/ngày năm 2024, tăng 15% — đang trong chu kỳ tăng
- Hợp đồng dài hạn PVD II/III/VI đến 2027–2028 đảm bảo doanh thu ổn định
- Lợi nhuận tăng tốc mạnh: 127% kế hoạch sau 9 tháng 2025
- PVD VIII mới hoạt động từ Q3/2025 — bổ sung doanh thu đáng kể
- P/B = 1.13x — mua tài sản gần giá trị thực
Điểm Yếu — PVD
- Mô hình tập trung — phụ thuộc lớn vào giá dầu và nhu cầu khoan E&P
- ROE chỉ 4.46% — chưa tương xứng với quy mô tài sản
- P/E ~21x cao hơn trung bình ngành 15x — không rẻ
- Dragon Capital vừa bán 810.000 CP — tín hiệu cần chú ý
- Capex giàn mới tạo áp lực dòng tiền ngắn hạn
Cơ Hội — PVD
- Lô B – Ô Môn: 77 giếng GĐ1 + 900+ giếng dài hạn đến 2049 — chưa từng có
- Thiếu cung giàn khoan toàn cầu giữ giá thuê ở mức cao
- CAGR lợi nhuận kỳ vọng 26% giai đoạn 2023–2026
- Thị trường Đông Nam Á: giá thuê dao động 80.000–170.000 USD/ngày
Rủi Ro — PVD
- Giá dầu dưới 60 USD/thùng — ngưỡng cảnh báo cho hoạt động khoan E&P
- FID Lô B chậm trễ sẽ đẩy lùi kịch bản tăng trưởng
- Q2/2025 có thể giảm nếu không còn thu nhập bất thường (per KIS)
- Rủi ro kỹ thuật/tai nạn giàn khoan ảnh hưởng uy tín
Chọn ai? Góc nhìn chuyên gia
PVS — Phù hợp nhà đầu tư dài hạn, ưa tăng trưởng doanh thu ổn định. PTSC đang ở chu kỳ vàng với backlog hơn 1 tỷ USD từ Lô B, kế hoạch 5 năm 180.000–220.000 tỷ₫ và tham vọng điện gió ngoài khơi quốc tế. Tuy nhiên, sau khi chạm ATH 56.400₫ (tháng 3/2026), cổ phiếu đang điều chỉnh về ~39.000₫ — nên tích lũy ở vùng 35.000–38.000₫ nếu thị trường điều chỉnh thêm.
PVD — Phù hợp nhà đầu tư ưa mua tài sản chiết khấu, đón sóng chu kỳ. P/B = 1.13x khi lợi nhuận đang tăng tốc là tín hiệu giá trị thực sự. Catalyst Lô B (900+ giếng đến 2049) là “mỏ vàng” dài hạn chưa được thị trường định giá đầy đủ. Mức ~30.000–33.000₫ là vùng tích lũy hợp lý cho nhà đầu tư kiên nhẫn.
Nếu chỉ chọn một: PVD có lợi thế định giá và đòn bẩy lợi nhuận cao hơn trong chu kỳ tăng giá thuê giàn hiện tại. PVS an toàn hơn nhờ đa dạng hóa, nhưng cần mua ở giá thấp hơn hiện tại. Lý tưởng nhất: nắm giữ cả hai với tỷ trọng PVD 60% – PVS 40% để hưởng lợi toàn diện từ chu kỳ dầu khí Việt Nam.
Nội dung nhằm chia sẻ kiến thức, không phải khuyến nghị mua bán chứng khoán.
Bạn nghĩ gì về bài viết này?